Perspectivas para la reunión del FOMC de octubre: la rueda de prensa de Warsh podría seguir el formato breve de septiembre y quizá no incluya preguntas y respuestas
27 de octubre: Ante la reunión de política monetaria de la Reserva Federal prevista para esta semana, algunos participantes del mercado consideran que la rueda de prensa del presidente Warsh podría seguir el formato breve de septiembre, durar unos 30 minutos y quizá no incluir un turno de preguntas.
Cabe destacar que la rueda de prensa que Warsh ofreció tras la reunión de política monetaria del 16 de septiembre duró apenas unos 30 minutos, lo que supuso el récord de brevedad desde que la Reserva Federal instauró las ruedas de prensa periódicas en 2011.
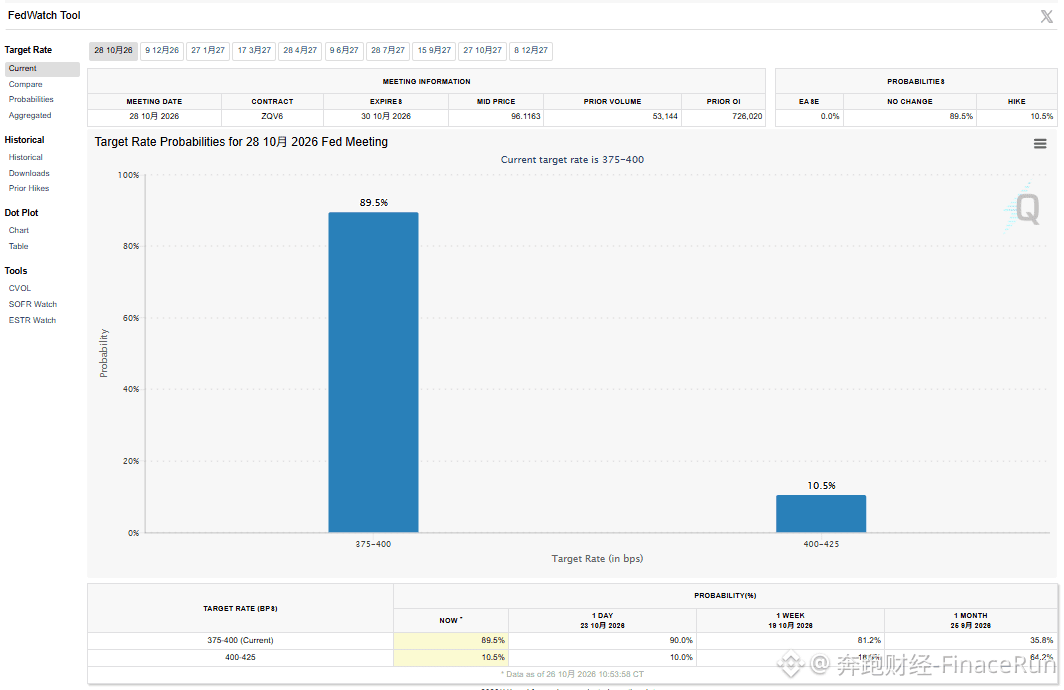
Los resultados de la reunión de política monetaria del 27 y 28 de octubre se anunciarán a las 2 de la madrugada del 29 de octubre, hora de Beijing. Actualmente, el mercado asigna una probabilidad cercana al 90 % a que se mantengan las tasas sin cambios, y la atención se centrará en las declaraciones de Warsh tras la reunión.
El mercado plantea dos escenarios posibles para la reunión. Si la Reserva Federal decide subir las tasas, Warsh solo tendría que recalcar que la inflación sigue siendo elevada en términos generales, que las condiciones financieras aún no son lo suficientemente restrictivas y que la economía y el mercado laboral continúan sólidos. Además, no debería expresarse de forma demasiado agresiva para evitar un endurecimiento brusco de las condiciones financieras.
Sin embargo, si la Reserva Federal mantiene las tasas sin cambios, Warsh se enfrentará a una prueba de credibilidad más difícil. Ante los sólidos datos de inflación de septiembre, aunque sostenga que conviene prestar atención a la tendencia inflacionaria y no dejarse llevar por los datos de un solo mes, el mercado podría cuestionar fácilmente que esté bajando la guardia frente a la inflación. Al fin y al cabo, fue precisamente una valoración similar de la tendencia la que condujo a la decisión de subir las tasas en septiembre.
El análisis también advierte de que, si Warsh no está dispuesto a enviar una señal clara que consolide las expectativas de una subida de tasas en diciembre, podrían producirse un empinamiento de la curva de rendimientos, un debilitamiento del dólar y ventas simultáneas de activos de riesgo.
En cuanto a la trayectoria de las tasas, Bank of America mantiene su previsión de que la Reserva Federal las subirá en diciembre de 2026 y, posteriormente, en marzo de 2027. Si la inflación resulta más persistente de lo previsto en el primer semestre de 2027, no se descartan nuevas subidas.
#10月议息会议 #美联储发布会