Ethereum se despide de la etiqueta de activo de alta beta y evoluciona hacia un doble papel como capa de liquidación y reserva de valor
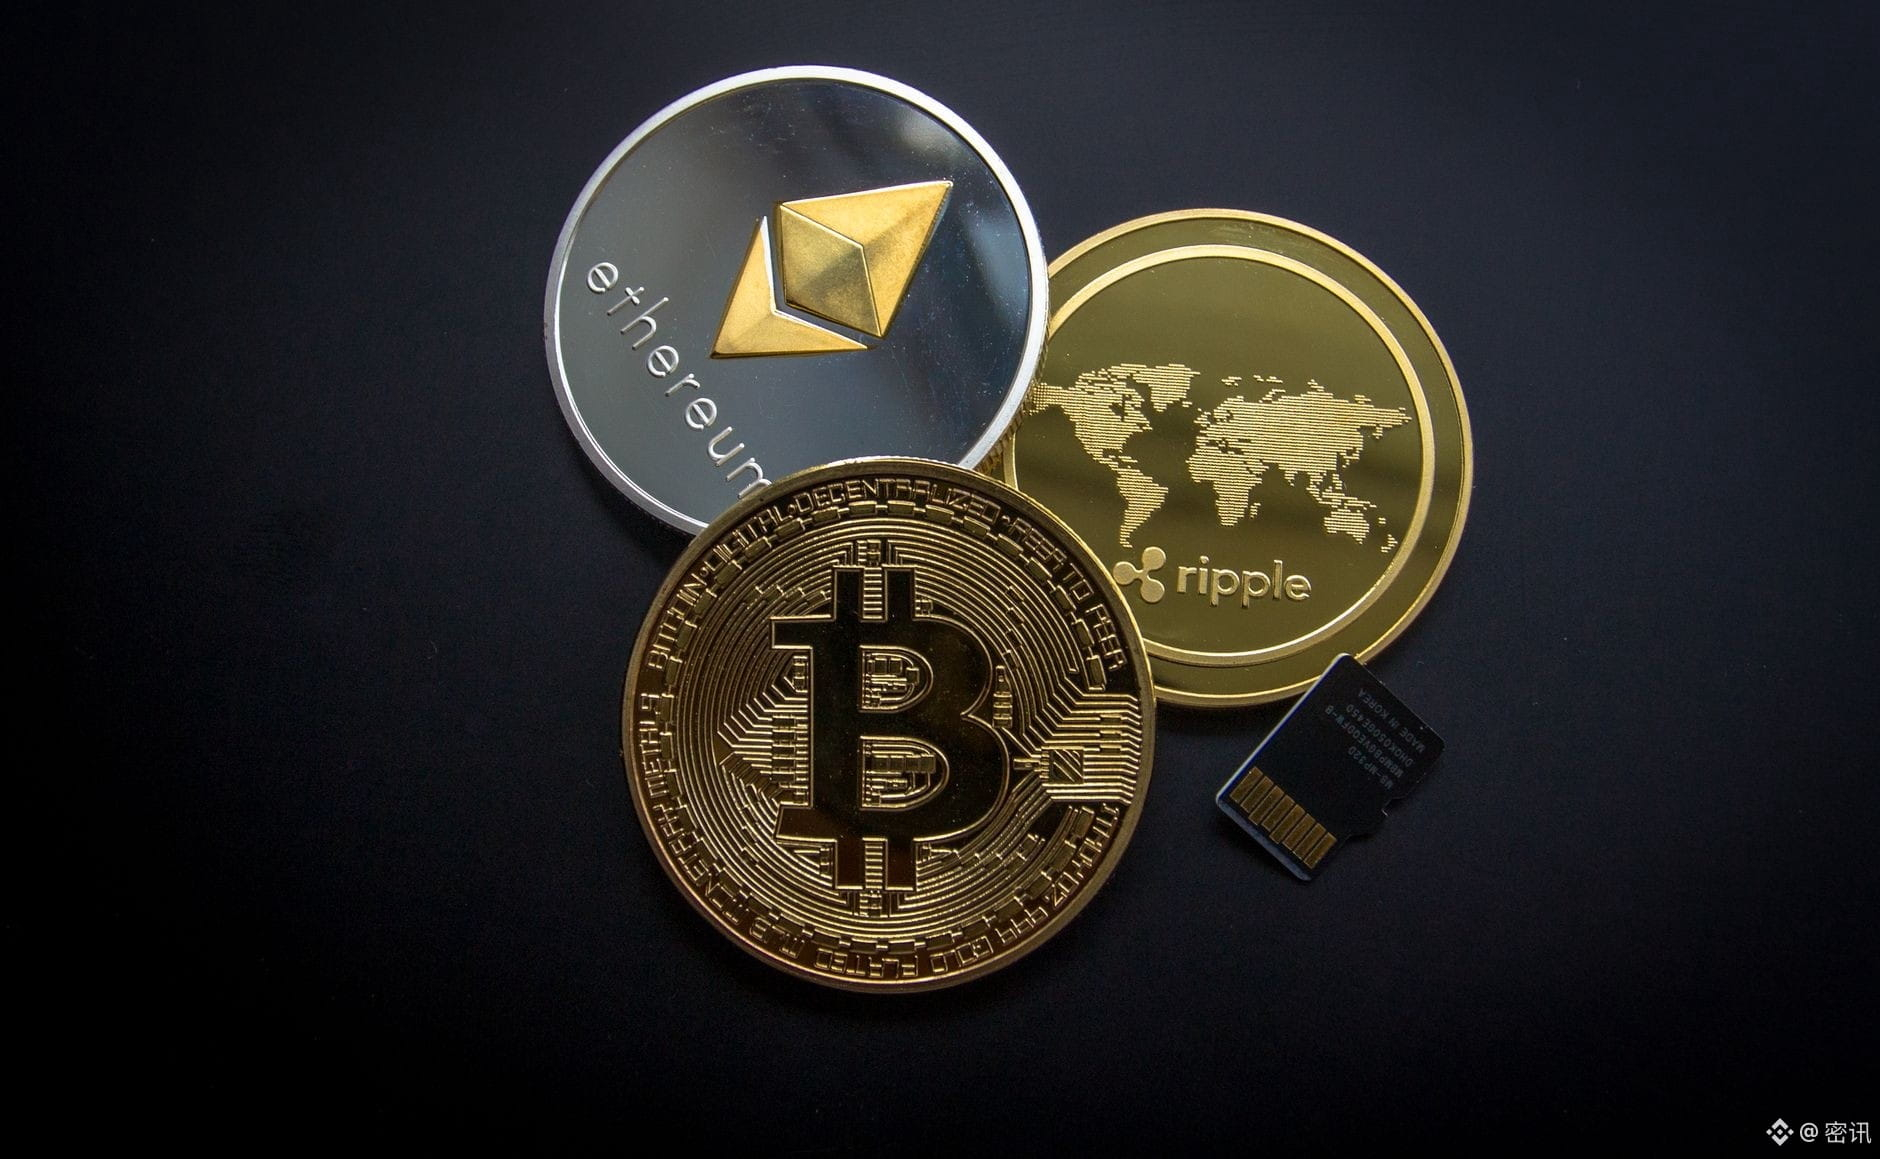
La narrativa macroeconómica del mercado cripto atraviesa actualmente un profundo reajuste estructural. Ethereum, el segundo activo con mayor capitalización de mercado después de Bitcoin, está dejando de ser únicamente un activo de riesgo de alta beta para evolucionar hacia un vehículo con una doble función: capa de liquidación y reserva de valor. En un contexto de expectativas sobre los tipos de interés que oscilan repetidamente y de cambios marginales en la liquidez del dólar, la atención del mercado ya no se limita a las actualizaciones tecnológicas o del código de Ethereum, sino que se desplaza hacia el reequilibrio entre su modelo económico subyacente y la disposición de las instituciones a asignarle capital. Este cambio marca una sutil transformación en la lógica de valoración de Ethereum: ya no es solo el activo especulativo con mayor potencial de subida durante los ciclos alcistas, sino que poco a poco se incorpora a marcos de asignación de activos más amplios y se convierte en un indicador clave de la liquidez en segmentos no consensuados, la salud del ecosistema DeFi y la profundidad de la entrada de capitales procedentes de las finanzas tradicionales. Comprender este contexto es fundamental para distinguir el ruido del mercado a corto plazo de las señales de valor a largo plazo, así como para interpretar el ritmo de las fluctuaciones de Ethereum en un entorno macroeconómico complejo.
Dado que el material original carece de datos concretos de operaciones, indicadores on-chain, acciones institucionales o detalles de política macroeconómica, este análisis prescinde estrictamente de depender de cifras, fechas o conclusiones atribuidas a instituciones específicas. Se basa únicamente en Ethereum como activo central y en su posición estructural dentro del mercado cripto. Los elementos fundamentales que pueden confirmarse son los siguientes: Ethereum ocupa de forma estable el segundo puesto en capitalización de mercado; su valor se sustenta principalmente en los efectos de red, la actividad de los desarrolladores y su papel como infraestructura para una plataforma de contratos inteligentes; su modelo económico incorporó la quema de tokens mediante el mecanismo EIP-1559, sentando las bases de la narrativa deflacionaria; y los ETF al contado de Ethereum existen como un puente clave entre las finanzas tradicionales y el mercado cripto. Dentro de estos límites, el análisis no busca predecir niveles de precios concretos ni magnitudes de subidas o caídas, sino aclarar los mecanismos de transmisión del apetito por el riesgo, las fortalezas relativas entre sectores y las relaciones lógicas entre los distintos indicadores del panel de fundamentales. Cualquier inferencia sobre el comportamiento del mercado, los flujos de capital o los parámetros técnicos se basa en los hechos estructurales mencionados, no en datos inventados. Esta exposición deliberadamente concisa de los hechos pretende proporcionar un punto de partida lógico y sólido para las deducciones posteriores, y garantizar que el análisis sea riguroso y se mantenga dentro de los límites de lo verificable.
En cuanto a sus implicaciones, la lógica que sustenta el valor de Ethereum se está redefiniendo a medida que madura su ecosistema. Cuando aumenta el apetito macroeconómico por el riesgo, Ethereum suele mostrar una mayor elasticidad de precios que Bitcoin y atrae capital de riesgo en busca de rentabilidades elevadas. Cuando el apetito por el riesgo se contrae, sus caídas también suelen ser más pronunciadas, lo que refleja su condición de activo de alto riesgo. Sin embargo, a medida que se generalizan las soluciones de capa 2 y se expande el ecosistema, la interacción entre el modelo de ingresos por comisiones de gas de la capa base (L1) y el mecanismo de quema de tokens refuerza su narrativa deflacionaria, un factor importante para que las instituciones evalúen su valor como inversión a largo plazo. Los flujos de capital de los ETF de Ethereum se han convertido en un vínculo clave entre las finanzas tradicionales y el mercado cripto. Si el sentimiento del mercado se inclina hacia la aversión al riesgo, el capital podría desplazarse de los activos de alta beta hacia Bitcoin o las stablecoins denominadas en dólares; en cambio, si repunta el apetito por el riesgo, Ethereum y los tokens DeFi de su entorno podrían convertirse en los principales destinos de esos flujos. Para quienes operan con activos de riesgo, la atención no debería centrarse únicamente en las fluctuaciones del precio de Ethereum, sino ampliarse a su cotización relativa frente a Bitcoin (ETH/BTC), el número de direcciones activas on-chain, la mediana de las comisiones de gas y los cambios en la liquidez que circula por los puentes de capa 2. En conjunto, estos indicadores conforman el «panel de fundamentales» de Ethereum, y sus cambios suelen anticiparse a la reacción de los precios, ofreciendo señales tempranas a los operadores.
A continuación, los operadores deberían establecer un sistema de seguimiento multidimensional para detectar cambios sutiles en el sentimiento del mercado y evitar que un único indicador los induzca a error. En primer lugar, conviene vigilar de cerca los indicadores de liquidez macroeconómica, en particular las expectativas sobre las decisiones de tipos de interés de la Reserva Federal y la evolución del índice del dólar estadounidense (DXY). La disponibilidad de liquidez en dólares determina directamente el techo de valoración de los activos de riesgo y, en teoría, Ethereum, como activo de alta beta, debería beneficiarse más que Bitcoin. En segundo lugar, es necesario analizar en detalle los criterios utilizados para medir los datos on-chain, incluidos el número diario de transacciones en la red principal de Ethereum, el precio medio del gas y los cambios en el volumen de tokens bloqueados en staking. Un aumento del volumen bloqueado en staking implica una reducción de la oferta circulante y, en determinadas condiciones, podría dar soporte al precio; las fluctuaciones de las comisiones de gas, por su parte, reflejan directamente la intensidad de la actividad on-chain y del ecosistema. En tercer lugar, hay que seguir los movimientos del capital institucional, en particular los datos de entradas y salidas netas de los ETF al contado de Ethereum y los cambios en el interés abierto (Open Interest) del mercado de derivados. Un aumento brusco del interés abierto suele anticipar un mayor apalancamiento en el mercado, lo que puede amplificar las fluctuaciones de precios. En cuarto lugar, conviene observar los cambios en el panorama competitivo, sobre todo la evolución de la cuota de capitalización de mercado de otras cadenas de bloques de capa 1. Si la cuota de Ethereum disminuye de forma sostenida, podría reflejar una nueva evaluación del mercado sobre su hoja de ruta tecnológica o el atractivo de su ecosistema. Por último, es importante mantenerse atento a la orientación de las políticas regulatorias: cualquier novedad sobre la clasificación de los activos como valores, su tratamiento fiscal o los flujos transfronterizos podría tener consecuencias profundas para la situación jurídica de Ethereum y su aceptación en el mercado. Ante la falta actual de información concreta, la estrategia más racional es actuar con cautela y esperar a que aparezcan más datos, utilizando la verificación cruzada para confirmar las tendencias del mercado.
Sígueme para no perderte el próximo resumen rápido del mercado.