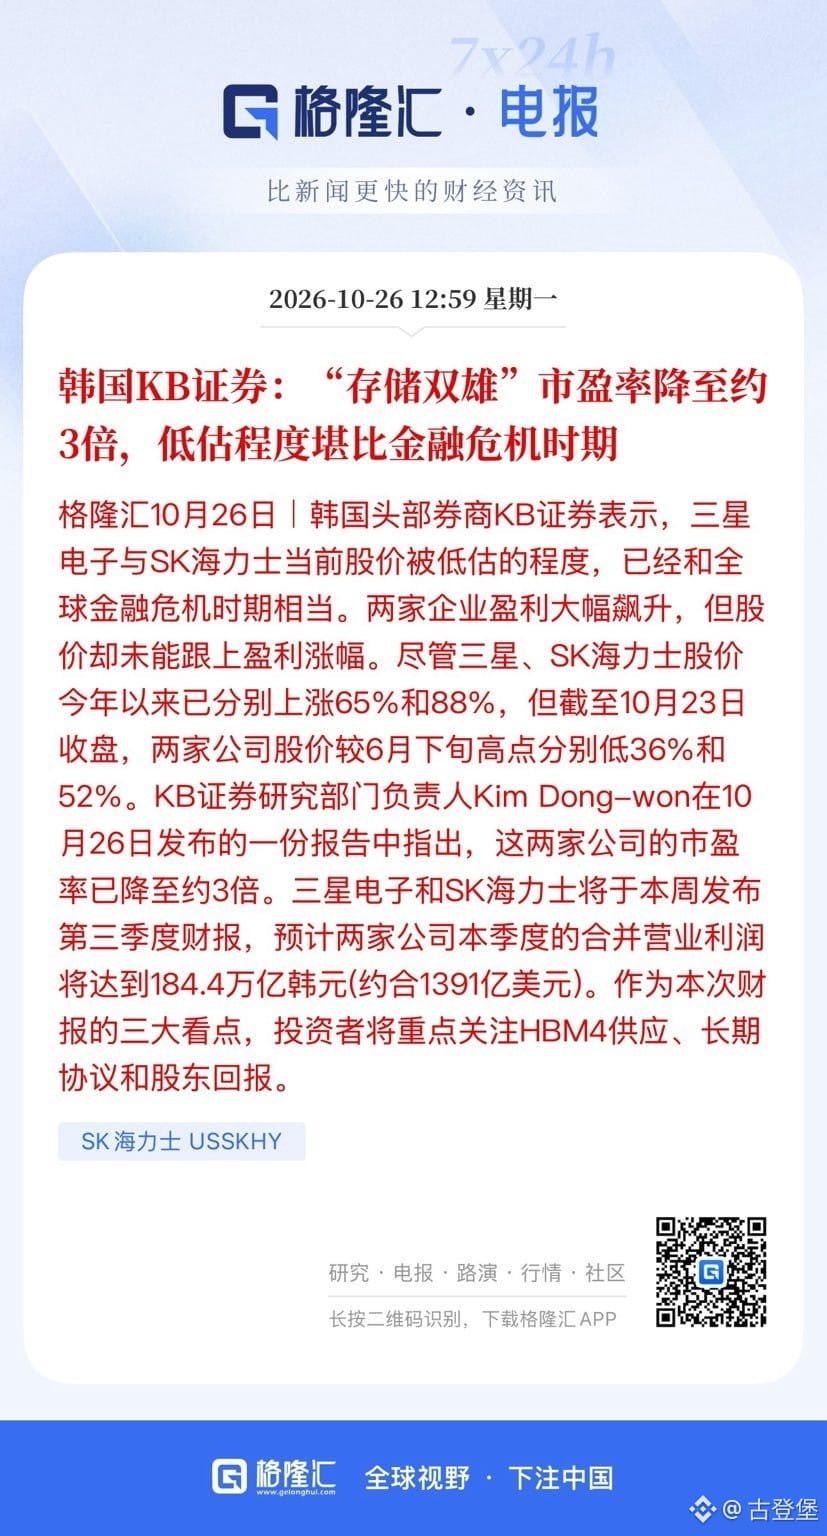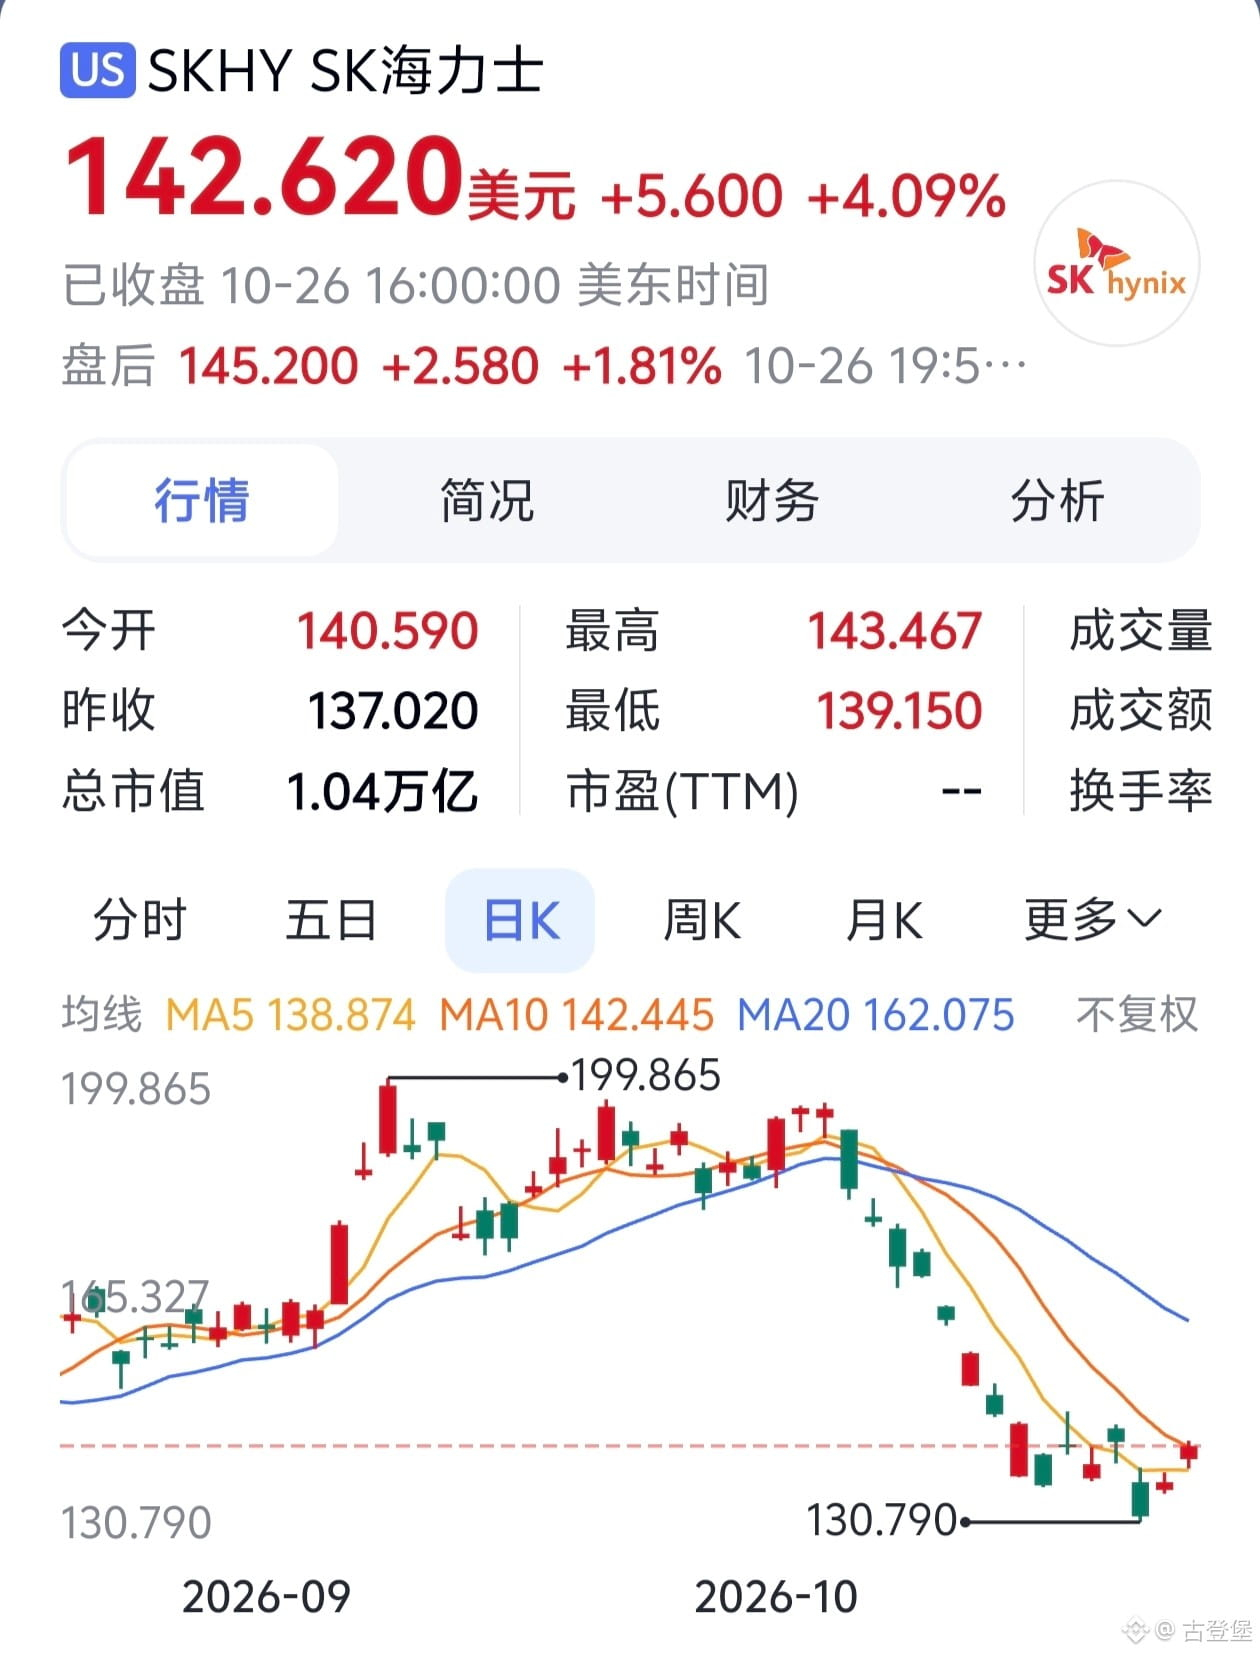
Casi sin darnos cuenta, la relación precio-beneficio de Samsung Electronics y SK Hynix ya ha caído a 3.
Esto no significa necesariamente que la fiebre por la IA se esté apagando. Al contrario, ha quedado al descubierto la verdadera naturaleza del negocio de la memoria:
Bajo su fachada tecnológica, la memoria sigue siendo un sector cíclico.
Cuando apenas comenzaba la ola de la IA, la oferta era muy inferior a la demanda.
Así, los fabricantes de memoria aseguraron la demanda mediante contratos a largo plazo, entre otras fórmulas, y suavizaron los ciclos.
Además, lograron subirse al tren de alta velocidad de las acciones tecnológicas.
Pero este sector sigue siendo, por naturaleza, una industria intensiva en recursos. Existen barreras tecnológicas, pero no son tan altas.
Ahora, con la entrada en funcionamiento de cada vez más capacidad de producción, la llegada al mercado de empresas como ChangXin Memory Technologies, la preocupación por el gasto de capital (capex) de los clientes finales y el desmantelamiento de las posiciones abarrotadas en estos valores…
Se ha caído la fachada de las acciones tecnológicas y ha quedado al descubierto su verdadera naturaleza cíclica.
Las acciones de memoria siguen siendo una inversión interesante, pero hay que moderar las expectativas.
Por supuesto, visto desde otro ángulo, mientras el precio sea lo bastante bajo, el margen de seguridad también será suficientemente amplio, así que siguen siendo una inversión interesante.
Además, Hynix está a punto de añadir un plan de reparto de dividendos a sus accionistas por más de 10.000 millones de dólares, una noticia claramente positiva.
Perspectiva alcista a medio plazo.
#存储 #海力士