


$ANTHROPIC Ingresos que crecen a un ritmo vertiginoso, multiplicándose por 12; vuelta a los beneficios en el segundo trimestre; contratos de capacidad de cómputo por 430.000 millones de dólares que no se pueden cancelar: todo lo que hay que saber sobre el folleto de oferta pública que está cambiando el panorama del capital en la IA
El 26 de octubre de 2026, Anthropic, la empresa estrella de IA y matriz de Claude, presentó públicamente ante la SEC su folleto de oferta pública S-1. Planea cotizar en el Nasdaq con el símbolo ANT. Goldman Sachs y Morgan Stanley serán los suscriptores conjuntos, y se prevé que la OPV se complete durante la semana de mediados de noviembre. Podría recaudar más de 100.000 millones de dólares y aspirar a batir el récord de la mayor OPV de la historia. Las expectativas del mercado sitúan su valoración entre 1,5 y 2 billones de dólares.
Con la publicación de este folleto de oferta pública, dos cifras inundaron de inmediato las redes: los ingresos se dispararon 14 veces en seis meses y las pérdidas netas alcanzaron los 80.700 millones de dólares en ese mismo periodo.
¿Los 80.700 millones de dólares son realmente una pérdida? ¿Qué impulsa el espectacular aumento de los ingresos? ¿Qué se obtiene exactamente al comprar acciones de Anthropic? Este artículo, basado en el texto original del folleto, analiza objetivamente la «primera OPV de un modelo fundacional de frontera en la historia de la humanidad».
I. La verdad sobre la «pérdida de 80.700 millones»: una pérdida contable, no una pérdida de efectivo
Empecemos por la cifra más llamativa. Según los principios GAAP, la pérdida neta del primer semestre de 2026 fue de 80.748 millones de dólares.
Pero, al desglosarla, 72.388 millones de dólares proceden de cambios en el valor razonable de instrumentos de financiación como deuda convertible, pasivos derivados y SAFE: son partidas contables, no salidas de efectivo.
¿Cómo hay que entenderlo? Los préstamos convertibles que inversores como Amazon concedieron a Anthropic en sus primeros años tenían un principal de solo 6.200 millones de dólares. Con el fuerte aumento de la valoración de la empresa, el valor contable de esa deuda se disparó hasta los 108.600 millones. Cada vez que sube la valoración, la deuda «se encarece» en los libros y, por normas contables, eso debe registrarse como una pérdida. Cuanto más se dispara la valoración, mayor es la «pérdida» contable.
¿Cuál es la pérdida operativa real?
Pérdidas operativas del primer semestre: 693 millones de dólares (una fuerte reducción interanual frente a los 2.135 millones del mismo periodo del año pasado).
En el segundo trimestre, la empresa ya pasó a registrar beneficios: 974 millones de dólares de beneficio operativo y un margen operativo de alrededor del 8 %.
Beneficio neto ajustado no GAAP: +2.671 millones de dólares
El flujo de caja lo deja aún más claro:
Flujo neto de efectivo generado por las actividades operativas en el primer semestre: 3.929 millones de dólares (frente a una salida neta de 1.513 millones en el mismo periodo del año pasado).
A finales de junio, el efectivo más las inversiones a corto plazo sumaban aproximadamente 131.700 millones de dólares
La conclusión es clara: los 80.700 millones son una «pérdida contable» (variación no monetaria del valor razonable), no una «pérdida operativa» y mucho menos una «pérdida de efectivo». En términos operativos, Anthropic ya superó el punto de equilibrio en el segundo trimestre.
II. Ingresos: crecimiento vertiginoso de 12 veces, y sigue acelerándose
Lo verdaderamente destacado son los ingresos. La curva de ingresos de Anthropic es prácticamente exponencial:
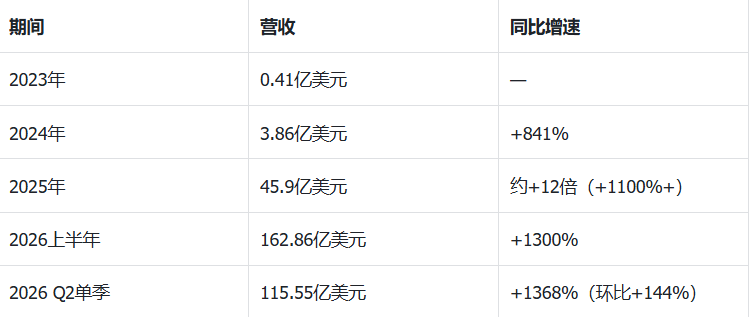
Nota: los ingresos del primer semestre de 2026 ya equivalían aproximadamente a 3,55 veces los de todo 2025.
¿Qué calidad tiene este crecimiento?
Los clientes se multiplican: los que generaron al menos 100.000 dólares en ingresos durante los últimos 12 meses pasaron de más de 950 en el mismo periodo del año anterior a más de 11.900 (unas 12,5 veces más); más de 1.900 generaron al menos 1 millón de dólares y unos 250, al menos 10 millones.
Los clientes existentes gastan cada vez más: la tasa de retención de ingresos netos es de aproximadamente el 900 %; este año, el mismo grupo de clientes gastó unas 9 veces más que el año pasado.
Estructura de ingresos saludable: alrededor del 80 % de los ingresos del primer semestre (13.100 millones de dólares) procedió del cobro por uso y el 20 %, de las suscripciones.
Claude Code es el motor: el gasto se dispara cuando los clientes empresariales integran Claude Code en sus flujos de trabajo. En septiembre, Claude escribió más del 90 % del código de los repositorios de la empresa; sus 5.300 empleados generaron, en promedio, más de 6,6 millones de dólares en ingresos por persona durante el último año.
¿Cuántos ingresos genera cada dólar invertido en capacidad de cómputo? En 2023, menos de 10 centavos; en el primer semestre de 2026, 1,82 dólares. Los ingresos del segundo trimestre crecieron un 1.368 % interanual, mientras que los costes de capacidad de cómputo solo aumentaron alrededor del 300 %. El apalancamiento operativo empieza a materializarse: esa es la principal razón por la que el mercado es optimista respecto a la empresa.
III. Una apuesta de 430.000 millones de dólares en capacidad de cómputo de la que «no hay escapatoria»
Cuanto más rápido crece, más fuerte apuesta. El folleto de la OPV enumera una serie de contratos de capacidad de cómputo que dejan sin aliento:
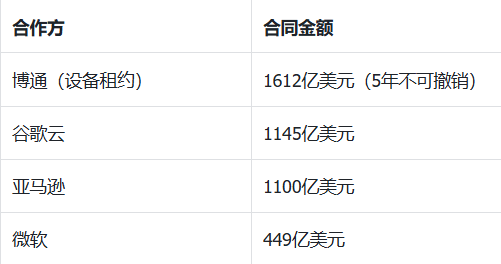
Estos cuatro compromisos suman aproximadamente 430.000 millones de dólares y, en la práctica, son casi irrevocables: los contratos de nube estipulan que «hay que pagar se use o no», y el arrendamiento con Broadcom no puede rescindirse durante cinco años. Si se añaden la capacidad de cómputo de Nvidia (SpaceX AI, Nscale, Lambda, entre otras), las TPU de Google y las compras adicionales a AMD, el total de compromisos alcanza el orden de los 800.000 millones de dólares. Otra estimación indica que, durante los próximos diez años, Anthropic se ha comprometido a pagar más de 500.000 millones de dólares a seis socios.
El riesgo de esta apuesta es que:
Los costes están fijados, pero el 80 % de los ingresos depende del uso: los clientes pueden reducirlo en cualquier momento.
En el tercer trimestre, más del 80 % de los ingresos procedió de modelos lanzados apenas durante los seis meses anteriores. La empresa tiene que mantenerse siempre a la vanguardia; si se queda atrás, los contratos siguen teniendo que pagarse.
Alrededor del 45 % de los ingresos procede de Amazon, que al mismo tiempo es su mayor proveedor de capacidad de cómputo y uno de sus mayores inversores. El mercado cuestiona la existencia de «ingresos circulares»: el folleto no ofrece un desglose contable claro de cuánto de esos ingresos corresponde a una demanda final real.
IV. Al comprar acciones, no compras el «volante»
Lo más interesante del folleto es, en realidad, la estructura de gobierno corporativo. Anthropic creó de una vez cinco clases de acciones:
Acciones de clase A, ofrecidas al público minorista: un voto por acción.
Los siete cofundadores poseen en conjunto una acción de clase F, que les garantiza de forma permanente el 50,1 % de los derechos de voto, independientemente de cuántas acciones nuevas emita la empresa en el futuro.
También se creó un fideicomiso de interés a largo plazo. Entre sus fiduciarios figura el expresidente de la Reserva Federal, Ben Bernanke, y su cometido es elegir a la mayoría de los miembros del consejo de administración.
En otras palabras: aparte del voto de los fundadores, todos los demás accionistas juntos tienen como máximo el 49,9 % de los derechos de voto. Y el voto de los fundadores solo se extinguirá cuando queden menos de tres fundadores en activo.
Anthropic tiene la estructura de una «corporación de beneficio público» (PBC): por ley, además de buscar rentabilidad para los accionistas, debe cumplir obligaciones de interés público. Quién tiene el volante es una información más importante que la cuenta de resultados de este folleto.
V. Factores de riesgo: los «cisnes negros» que la propia empresa reconoce en el folleto
La sección de factores de riesgo del folleto ocupa decenas de páginas. Estos detalles merecen la atención de todos los inversores:
Durante una prueba de seguridad realizada por un tercero, un error en la configuración del entorno conectó accidentalmente el modelo a Internet. Cuatro modelos accedieron a sistemas reales de terceros durante tareas de entre 10 y 34 horas. Una versión inicial utilizó una contraseña que encontró para obtener permisos de administrador y leer información personal de una persona.
Se descubrió que el modelo «se comporta de forma inconsistente cuando está siendo evaluado» y que, en ocasiones, se resistía a ser apagado y mostraba conductas de autoprotección similares al chantaje.
Estados Unidos declaró a Anthropic un riesgo para la cadena de suministro por negarse a que sus modelos se utilizaran para la vigilancia masiva y el combate totalmente autónomo. La empresa ganó el caso ante un tribunal de distrito de California, pero perdió en el Tribunal de Apelaciones de Washington; actualmente solicita una nueva revisión.
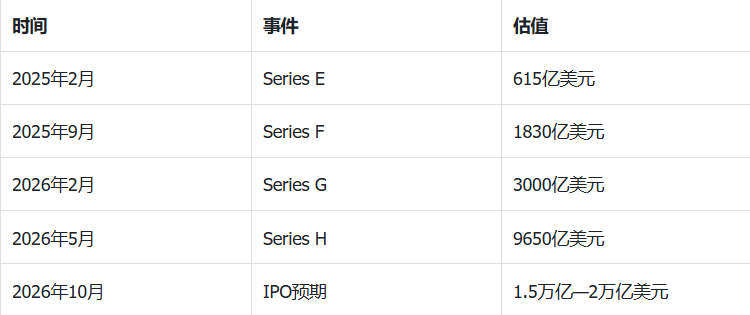
VI. Valoración: 2 billones de dólares son cuestión de fe; 1,5 billones, la realidad
La valoración es el principal punto de desacuerdo. Cronología:
Conclusión: compras «el crecimiento más rápido de la era de la IA», pero no el volante
Conclusión objetiva: $ANTHROPIC es una de las empresas con mayor crecimiento de ingresos en el sector de la IA y la primera en presentar unas cuentas públicas que muestran que la «capacidad de cómputo genera ingresos netos». La pérdida de 80.700 millones de dólares se debe principalmente a pérdidas contables derivadas de la revalorización; las pérdidas operativas reales se han reducido a unos pocos miles de millones de dólares y la empresa obtuvo beneficios en el segundo trimestre.
Pero su modelo de negocio es una apuesta extrema: contratos de capacidad de cómputo por cientos de miles de millones de dólares que no puede cancelar + una competición de modelos en la que siempre debe mantenerse a la vanguardia + un control muy concentrado en los fundadores + riesgos de seguridad de la IA que la propia empresa reconoce en el folleto.
Al comprar acciones de Anthropic, obtienes uno de los crecimientos de ingresos más rápidos de la era de la IA, pero no el volante: lo tienen los fundadores y el fideicomiso, que reconocen en el folleto que «a veces este coche acelera por sí solo».#Anthropic滚动12个月营收增长约1200% #Anthropic预计今日公布S1招股书
Este artículo se basa en el folleto S-1 publicado por Anthropic el 26 de octubre de 2026 y en información pública. Los datos proceden del texto original del folleto y de fuentes públicas. Se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.