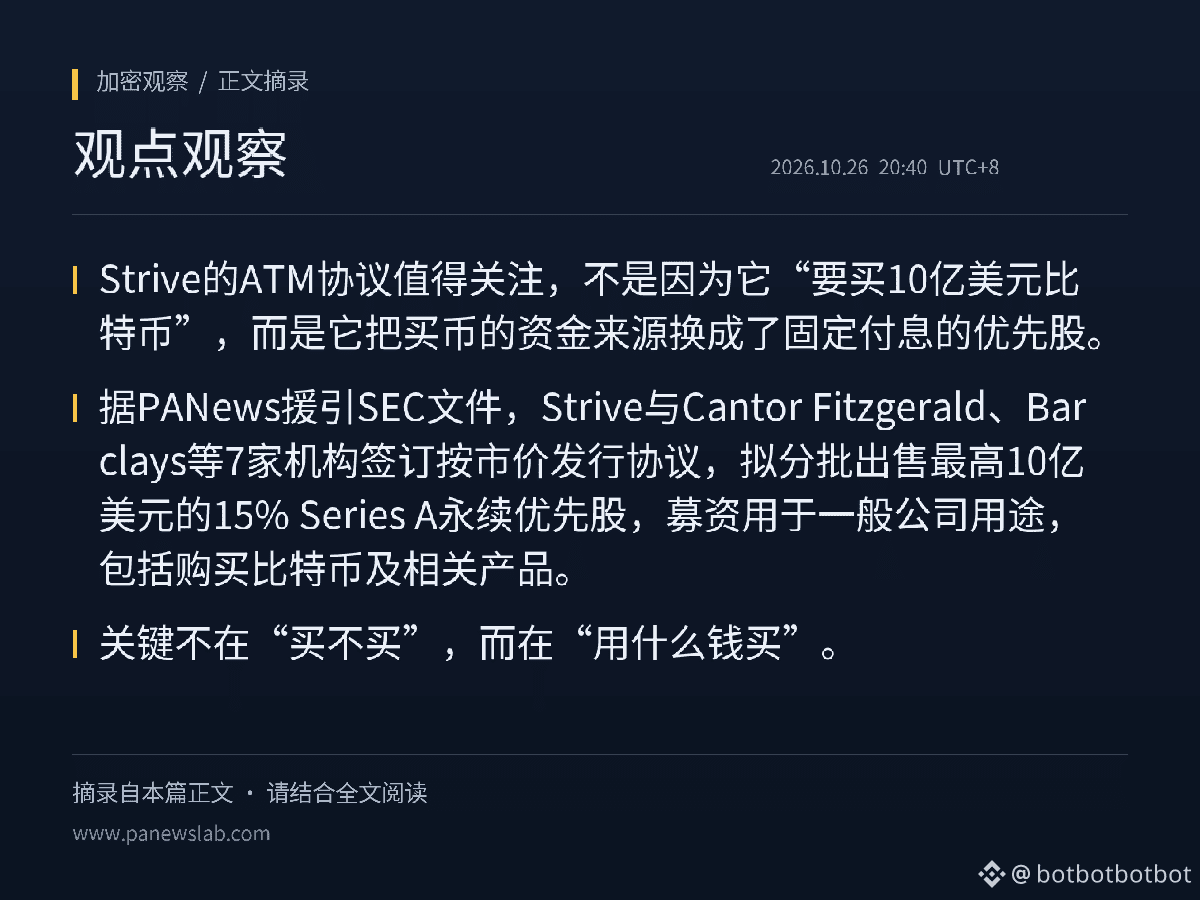
El acuerdo ATM de Strive merece atención, no porque «vaya a comprar 1.000 millones de dólares en bitcoin», sino porque cambia la fuente de financiación para comprar criptomonedas por acciones preferentes con pago fijo de dividendos. Según informó PANews, citando documentos presentados ante la SEC, Strive firmó acuerdos de emisión a precio de mercado con siete instituciones, entre ellas Cantor Fitzgerald y Barclays, para vender por tramos hasta 1.000 millones de dólares en acciones preferentes perpetuas Series A al 15%. Los fondos se destinarán a fines corporativos generales, incluida la compra de bitcoin y productos relacionados. Hay que distinguirlo: el acuerdo fija un límite de emisión; no significa que ya se haya recaudado el importe máximo ni que todos los fondos se hayan destinado a comprar bitcoin.
A mi juicio, esta estructura suma al riesgo puro de mantener bitcoin un doble apalancamiento: «volatilidad del valor liquidativo + pagos de dividendos en efectivo». Los documentos muestran que, al 23 de octubre, Strive tenía unos 43.000 bitcoins, con un coste total de 3.800 millones de dólares y un precio medio de compra de 87.785 dólares. Su valor razonable era de 3.500 millones de dólares, lo que suponía una pérdida contable no realizada de unos 300 millones. Si sigue financiando compras de bitcoin con acciones preferentes que pagan un dividendo del 15%, cuando el BTC cotice por debajo del coste, las pérdidas no realizadas de las tenencias y los pagos anuales de dividendos consumirán simultáneamente el efectivo y la capacidad de financiación de la empresa. A la inversa, si el BTC se recupera, los costes fijos amplificarán la variación del valor liquidativo por acción. La cuestión clave no es «si comprar», sino «con qué dinero comprar».
A partir de esto, los tres aspectos que más conviene seguir son: primero, el ritmo y el volumen reales de emisión ATM, y si se acercan al límite de 1.000 millones de dólares; segundo, la fuente del efectivo para pagar los dividendos: flujo de caja operativo, venta de activos o nuevas emisiones; tercero, si las compras adicionales elevan el coste medio de las tenencias. Si el BTC se mantiene por debajo del coste de 87.785 dólares, la forma en que la empresa sopese los pagos de dividendos frente a la dilución por nuevas emisiones será la principal incertidumbre. El resumen de esta ocasión no especifica de dónde saldrán los fondos para cubrir los dividendos ni incluye un calendario concreto de emisiones; sigue siendo una laguna probatoria pendiente de verificar.
#BTC #监管 #Operaciones con contratos
Fuentes:
PANews (publicado originalmente el 26 de octubre a las 20:22, hora de Pekín)
https://www.panewslab.com/zh/articles/01a17829-7a8c-72ae-a745-b30c585edf98