

Panorama del mercado:
Actualmente, el mercado de las criptomonedas en general muestra una tendencia volátil y débil. Bitcoin pone a prueba repetidamente el nivel psicológico de los 80.000 dólares, mientras que las altcoins presentan un rendimiento relativamente flojo. Los acontecimientos macroeconómicos —en especial la decisión de la Reserva Federal de esta semana— dominan el sentimiento a corto plazo, y las salidas de capital institucional, junto con las liquidaciones, ejercen presión sobre el mercado.
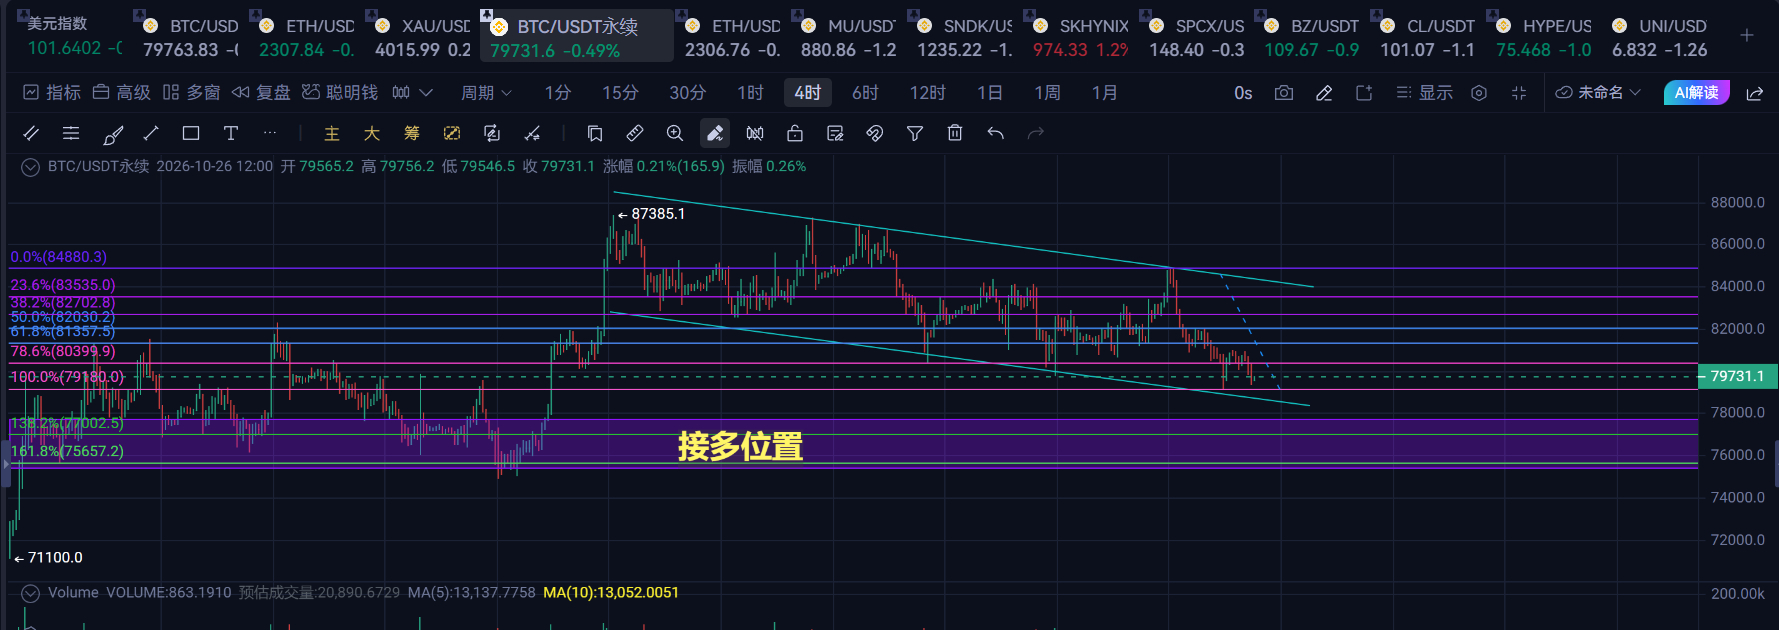
Bitcoin (BTC): alrededor de 79.500 dólares, con ligeras fluctuaciones en las últimas 24 horas y una capitalización de mercado de aproximadamente 1,6 billones de dólares. Ha caído alrededor de un 5–6 % en los últimos 30 días.
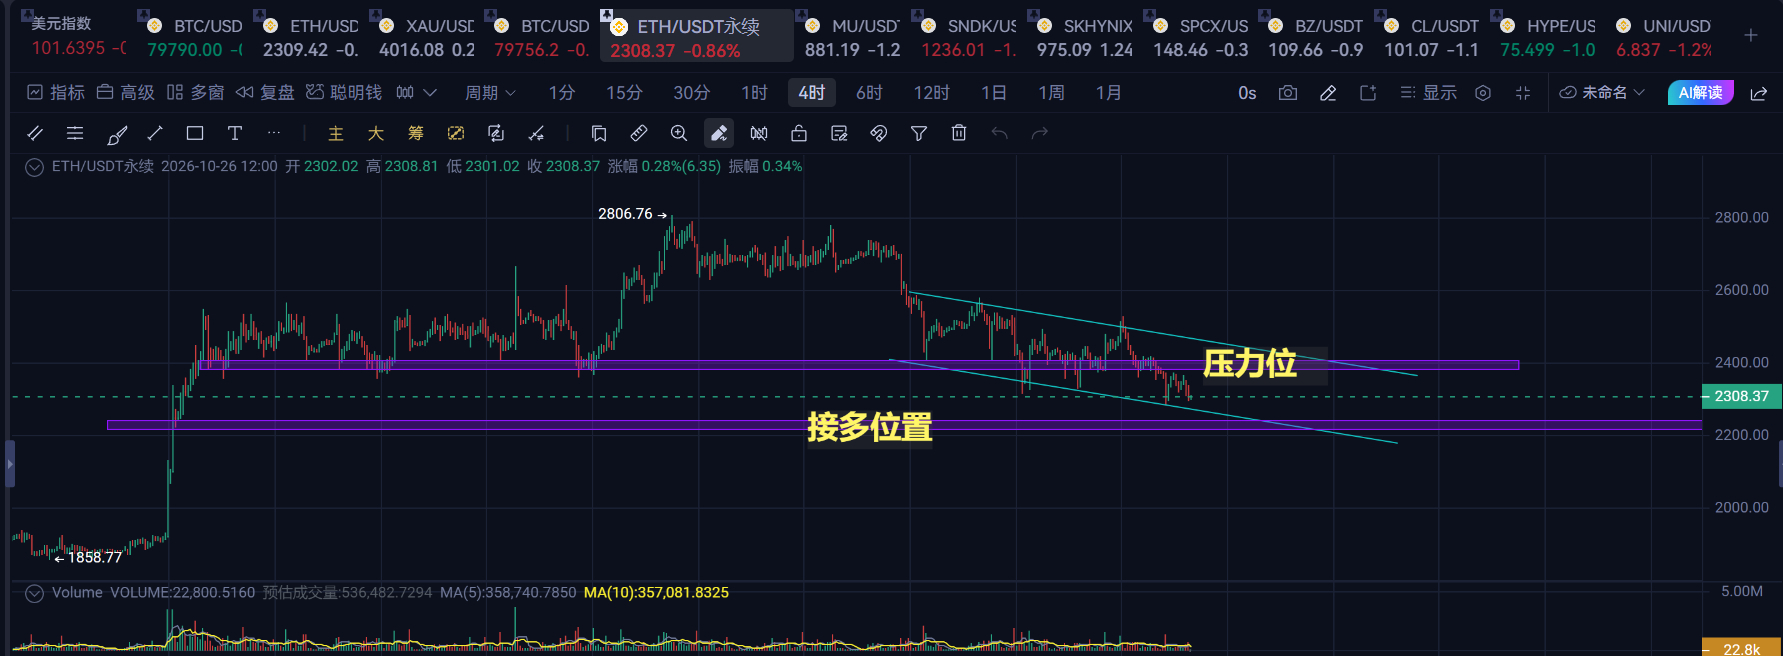
Ethereum (ETH): alrededor de 2.300 dólares, con una caída de aproximadamente un 1–2 % en las últimas 24 horas. Su rendimiento es inferior al de BTC y su capitalización de mercado ronda los 280.000–285.000 millones de dólares.
Otras criptomonedas principales: BNB, alrededor de 736 dólares; XRP, alrededor de 1,28 dólares; SOL, alrededor de 100 dólares. En general, las altcoins se quedan rezagadas.
Capitalización total del mercado: aproximadamente $2.66–2.67T; dominio de BTC cercano al 60% (ETH, alrededor del 10.6%). El capital está más concentrado en Bitcoin.
Índice de Miedo y Codicia: en la zona neutral de 50, con un retroceso notable frente a los niveles de codicia de principios de mes; el sentimiento es cauteloso.
Noticias importantes
Estos son los principales acontecimientos que el mercado seguirá esta semana (todos en hora de Pekín):
Jueves, 02:00: la Reserva Federal publicará su decisión de tasas de interés del FOMC;
Jueves, 02:30: el presidente de la Reserva Federal, Warsh, ofrecerá una rueda de prensa sobre política monetaria;
Jueves, 20:30: estimación preliminar de la tasa anualizada del PIB real de EE. UU. del tercer trimestre; tasa interanual del índice de precios PCE subyacente de EE. UU. de septiembre; tasa interanual del índice de precios PCE de EE. UU. de septiembre; solicitudes iniciales de subsidio por desempleo en EE. UU. para la semana hasta el 24 de octubre; variación mensual del gasto personal de EE. UU. en septiembre;
Jueves, 21:15: el Banco Central Europeo anunciará su decisión sobre las tasas de interés;
Jueves, 21:45: la presidenta del Banco Central Europeo, Lagarde, ofrecerá una rueda de prensa;
Viernes: el Banco de Japón anunciará su decisión sobre las tasas de interés;
Viernes, 14:30: el gobernador del Banco de Japón, Kazuo Ueda, ofrecerá una rueda de prensa.
Esta semana será la más ajetreada de la temporada actual de resultados empresariales en la bolsa estadounidense: alrededor de un tercio de las empresas del S&P 500 presentará sus resultados. Tras el cierre del mercado estadounidense este miércoles, Microsoft y Alphabet serán las primeras en publicar sus resultados; Amazon lo hará el jueves después del cierre.
El mercado está muy pendiente de la decisión de la Reserva Federal de esta semana. Actualmente, el rango objetivo de la tasa de los fondos federales es del 3.75%–4%. Los precios de los futuros reflejan una probabilidad cercana al 90% de que se mantenga sin cambios, pero la redacción del comunicado y la rueda de prensa del presidente influirán en las expectativas del mercado sobre una subida de tasas en diciembre. Los elevados precios del petróleo y los datos de inflación siguen generando presión, y los activos de riesgo son sensibles a las señales de tono agresivo.
Flujos de fondos de los ETF spot de Bitcoin: registraron fuertes fluctuaciones a mediados y finales de octubre. El 22 de octubre hubo salidas netas de aproximadamente $635M en un solo día (una de las cifras más elevadas del año); después se produjeron salidas menores, aunque algunas estadísticas semanales mostraron entradas netas (alrededor de $301M). En general, la demanda institucional es débil y el costo medio de las posiciones de los ETF (en torno a la zona de $81.5k) está bajo la lupa.
Liquidaciones y factores geopolíticos: cuando Bitcoin cayó por debajo de $80k o puso a prueba ese nivel, se liquidaron posiciones largas por cientos de millones de dólares (entre $436M y $550M). La situación en Oriente Medio (posibles acciones de EE. UU. contra Irán y noticias sobre evacuaciones de personal) intensificó la aversión al riesgo y provocó el cierre de algunas posiciones apalancadas.
Otros factores: los incidentes de seguridad en plataformas como CoinDCX (con pérdidas de fondos), las noticias sobre filtraciones de datos de monederos físicos, las ventas de altcoins por parte de algunas grandes figuras (como las relacionadas con Arthur Hayes) y los frecuentes ataques a DeFi han añadido un sesgo negativo al sentimiento a corto plazo.
El panorama general de noticias es bajista, pero no se han producido ventas de pánico extremas.
Análisis del mercado:
BTC encontró un soporte a corto plazo entre $79.5k y $80k, con una resistencia entre $81k y $82k (cerca de los máximos recientes y de algunas medias móviles). El RSI está en niveles neutrales-bajos (alrededor de 40), el MACD muestra un sesgo bajista y el precio ha perdido la media móvil de 50 días en varias ocasiones. Si rompe de forma sostenida por debajo de $79k, podría probar soportes más bajos; si se mantiene por encima y repunta con un aumento del volumen, podría volver a superar los $82k.
ETH muestra una debilidad relativa y ha caído más que BTC, lo que refleja una menor tolerancia al riesgo en las altcoins. El elevado dominio de BTC (60%) indica que el capital sigue favoreciendo a Bitcoin y que la temporada de altcoins aún no ha comenzado.
El volumen de negociación es moderado y la baja liquidez del fin de semana amplificó las fluctuaciones de menor escala.
Sentimiento y flujos de capital: el índice neutral de Miedo y Codicia, junto con las salidas de los ETF, indica que tanto las instituciones como los inversores minoristas están a la espera. Las liquidaciones se concentran en posiciones largas, mientras que las posiciones cortas aún no están extremadamente saturadas. La oferta de stablecoins se ha contraído ligeramente y conviene seguir observándola.
Fundamentos y entorno macroeconómico: el entorno de tasas elevadas persiste y las criptomonedas, al no generar rendimiento, afrontan un costo de oportunidad. Los riesgos geopolíticos y el aumento de los precios del petróleo presionan aún más el apetito por el riesgo. A largo plazo, sigue vigente la narrativa de Bitcoin como oro digital, pero a corto plazo el mercado está dominado por factores macroeconómicos.
La variable clave de esta semana es la decisión de la Reserva Federal. Si mantiene las tasas y adopta un tono neutral o moderadamente moderado, podría aliviar la presión y permitir que BTC se estabilice y rebote cerca de los $80k; si da señales agresivas (reforzando las expectativas de una subida de tasas en diciembre), podría volver a poner a prueba los soportes inferiores. Una nueva escalada de las tensiones geopolíticas amplificaría la volatilidad.
Presta atención a la solidez del soporte de $79k–$80k; una ruptura por encima de $82k podría considerarse una señal de fortalecimiento a corto plazo.
Las altcoins son más volátiles; se recomienda priorizar BTC y controlar el apalancamiento.
Los acontecimientos pueden mover fuertemente el mercado; la gestión de las posiciones es prioritaria.
El mercado sigue en una fase de corrección/consolidación tras los máximos de 2025. Con un sentimiento neutral, es fácil que se produzcan movimientos bruscos y repentinos. De aquí en adelante, conviene seguir de cerca los flujos diarios de los ETF, los detalles del comunicado de la reunión y la evolución de la situación geopolítica.
El contenido anterior se ofrece únicamente con fines informativos y no constituye asesoramiento de inversión. DYOR