
El caso Libra está llegando a su desenlace de una manera muy sutil.
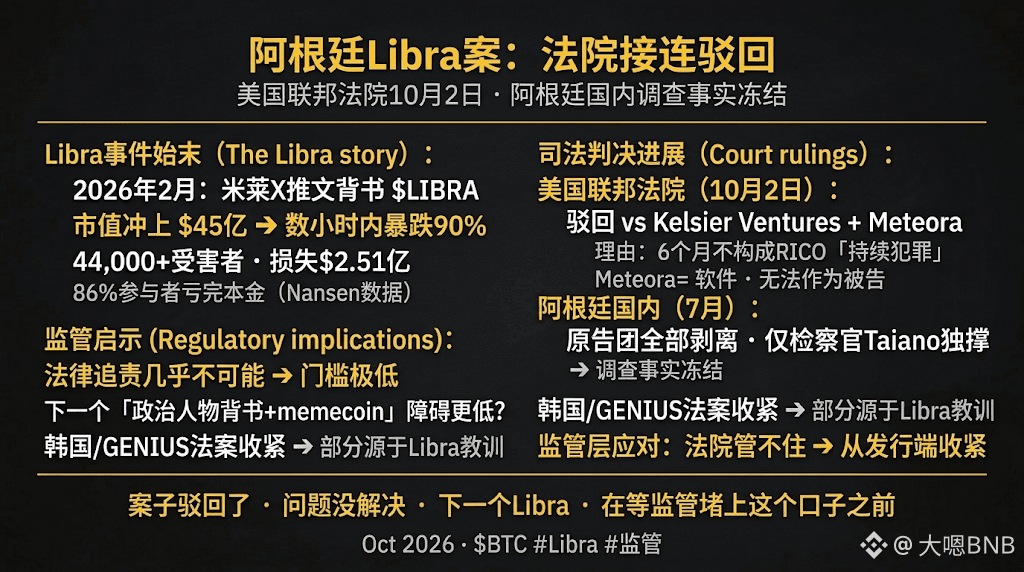
El 2 de octubre, un tribunal federal de Estados Unidos en el Distrito Sur de Nueva York desestimó oficialmente la demanda colectiva contra Kelsier Ventures, responsable del proyecto Libra, y Meteora, una plataforma DeFi. La jueza Jennifer Rochon determinó que unos seis meses de actividades relacionadas no bastaban para constituir una «actividad delictiva continuada», tal como exige la ley RICO (contra el crimen organizado y la corrupción); además, Meteora es un software, no una asociación, por lo que no puede ser demandada como tal.
Mientras tanto, en Argentina, el juez Martínez de Giorgi ya había apartado en julio del caso a todos los demandantes que representaban a las víctimas. La investigación ahora depende únicamente del fiscal Taiano, a quien dentro de los tribunales llaman «tardano» (el que siempre llega tarde). Las víctimas ya no pueden consultar el expediente ni solicitar medidas para recabar pruebas.
La importancia de este caso para todo el mercado cripto va mucho más allá del destino político de Milei.
El modelo operativo de Libra es el ejemplo más típico de manual de una memecoin de este año: respaldo de un jefe de Estado → capitalización de mercado que se dispara hasta los 4.500 millones de dólares → caída del 90 % → liquidación de fondos por parte de billeteras internas → pérdidas de 251 millones de dólares para los inversores → más de 44.000 víctimas. Según datos de Nansen, el 86 % de los participantes perdió todo su capital.
¿Qué señal transmite ahora la desestimación de los casos por parte de los tribunales?
Primero, es extremadamente difícil exigir responsabilidades por la manipulación de memecoins con el marco jurídico actual. RICO exige demostrar la existencia de una «actividad delictiva organizada y continuada», y un proyecto con un ciclo de seis meses es demasiado breve desde el punto de vista legal; los contratos inteligentes en Solana se clasifican como «software», por lo que no se les puede exigir responsabilidad. Esto ilustra las lagunas regulatorias de todo el sector.
Segundo, esto es en realidad una señal de alarma para el futuro modelo de «respaldo de figuras políticas + memecoin»: el costo judicial es bajísimo y exigir responsabilidades resulta casi imposible, así que la barrera para el próximo proyecto al estilo Libra podría incluso ser menor.
Tercero, parte de la lógica detrás del endurecimiento de la regulación de las stablecoins como USDT y USDC (la Ley de Divisas de Corea del Sur y la ley GENIUS) se basa precisamente en las lecciones de casos como Libra: los reguladores ven que los tribunales no pueden controlar la situación y solo les queda endurecer las reglas en los puntos de emisión y circulación.
El caso se desestimó, pero el problema sigue sin resolverse. Que esto prospere o no no depende de los tribunales, sino de si el marco regulatorio podrá cerrar esta brecha en el próximo ciclo.
¿Crees que el hecho de que un jefe de Estado promocione una moneda y finalmente no tenga que rendir cuentas es positivo o supone un riesgo para el mercado cripto?
$BTC
#阿根廷法院驳回米莱libra案