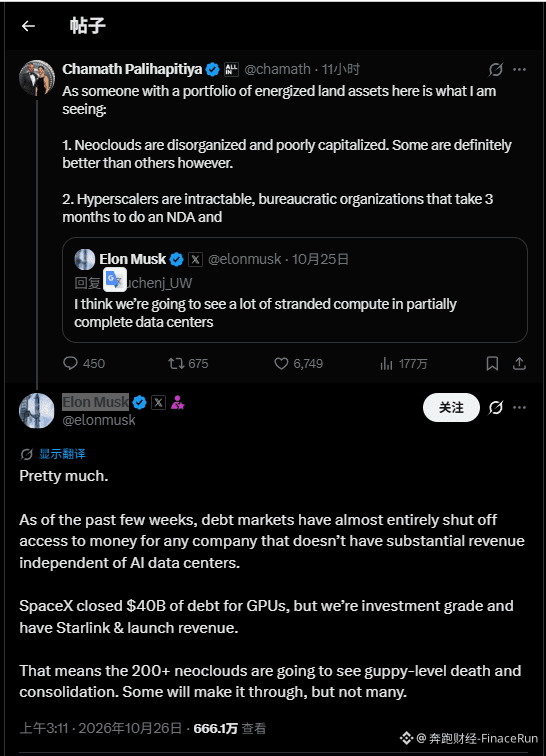
Musk: SpaceX completa una financiación de deuda de 40.000 millones de dólares para GPU y afirma que más de 200 nuevos proveedores de servicios en la nube desaparecerán a gran escala
26 de octubre: el director ejecutivo de SpaceX, Elon Musk, respondió en la plataforma X que la empresa ha completado una financiación de deuda de 40.000 millones de dólares, cuyos fondos se destinarán a adquirir GPU para impulsar cargas de trabajo de IA.
Subrayó que SpaceX pudo obtener estos fondos gracias a su propia calificación crediticia de grado de inversión y a los ingresos recurrentes de su negocio de internet satelital Starlink y de lanzamiento de cohetes.
En cuanto al propósito de la financiación, Musk señaló que se trata principalmente de deuda rescatable, destinada a cubrir compras de GPU que se entregarán en el primer y segundo trimestre de 2027, por lo que su impacto en los resultados de este trimestre podría ser limitado.
Bloomberg informó anteriormente que la financiación se realizaría mediante un vehículo de propósito especial (SPV) y no se incluiría en el balance de SpaceX, con el fin de mantener su calificación de grado de inversión.
Ante el endurecimiento de las condiciones crediticias, Musk pronosticó que, en las últimas semanas, los mercados de deuda prácticamente solo han abierto sus puertas a empresas con fuentes de ingresos independientes de sus centros de datos de IA.
Esto significa que más de 200 nuevos proveedores de servicios de computación en la nube (neocloud) podrían afrontar una depuración y consolidación a gran escala, y que solo unos pocos lograrían sobrevivir.
En concreto, los nuevos proveedores de servicios de computación en la nube quieren expandirse, pero carecen de los fondos y la capacidad organizativa para hacerlo; por su parte, los grandes proveedores tienen financiación, pero se ven frenados por estructuras organizativas pesadas, procesos burocráticos y enormes dificultades para avanzar. Esta situación también ha paralizado los planes de salida a bolsa de varias empresas del sector.
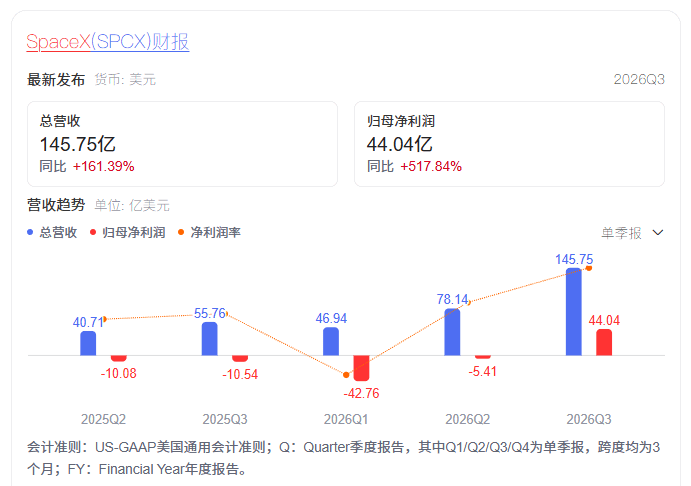
La confianza de Musk se basa en los resultados trimestrales que se acaban de dar a conocer: los ingresos de SpaceX en el tercer trimestre crecieron un 161 % interanual, hasta alcanzar los 14.580 millones de dólares. La primera rentabilidad de su negocio de IA y su estrategia de diversificación son precisamente los factores clave que diferencian a SpaceX de las empresas dedicadas exclusivamente al alquiler de capacidad de computación.
En general, el mercado está dividido: algunos consideran que se trata del estallido de una burbuja, mientras que otros lo ven como una selección natural del sector. Lo que sí está claro es que el núcleo de la carrera por la capacidad de computación para IA ha pasado de la competencia por conseguir chips a la capacidad de financiarse y de hacer frente al pago de la deuda.
#SpaceX融资