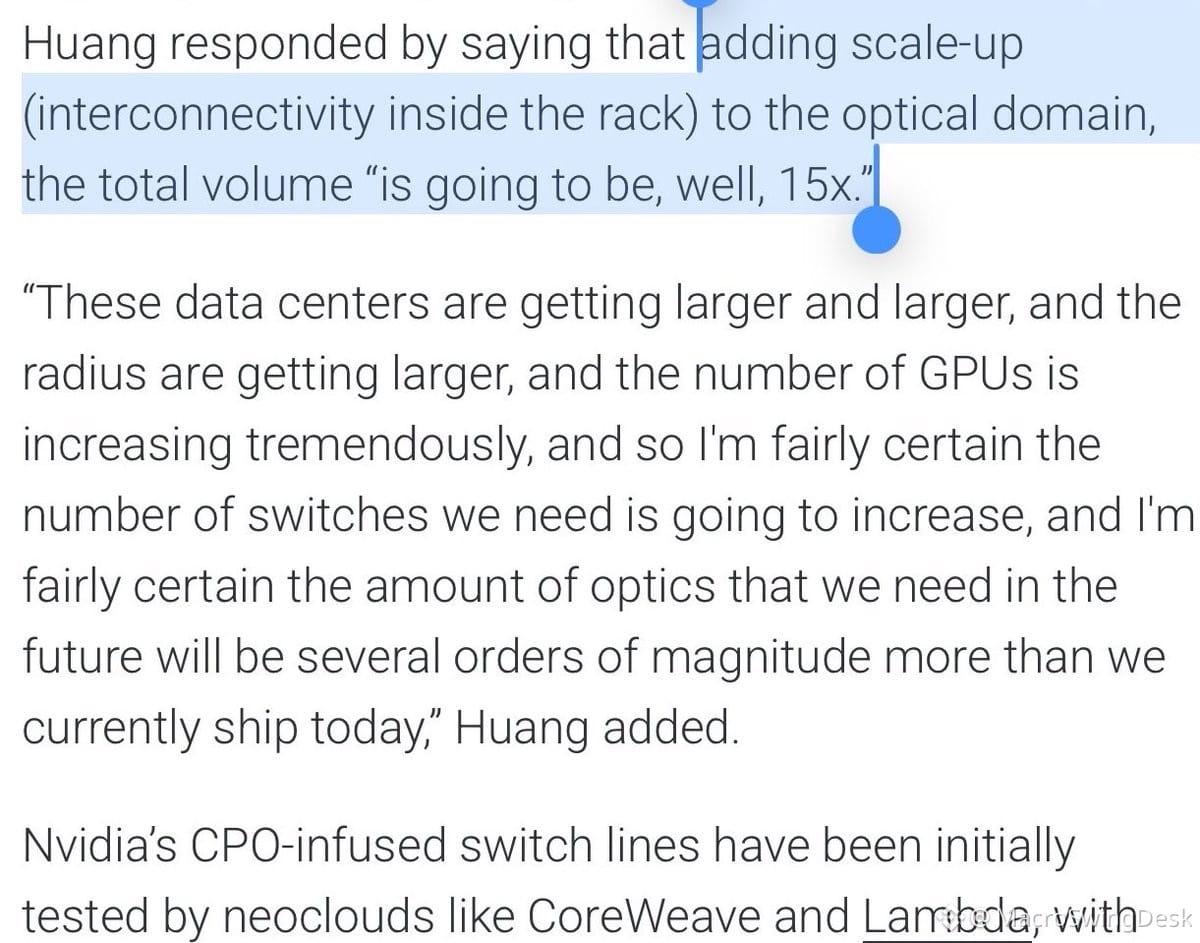
Jensen soltó así como si nada que el escalamiento de las interconexiones ópticas podría alcanzar 15 veces el volumen agregado actual. Si no estás prestando atención a los cuellos de botella de la cadena de suministro de $NVDA, te estás perdiendo lo que se viene.
Esto no se trata solo de $LITE o $COHR: se trata de una escasez estructural de láseres CW que está a punto de empeorar. Este es el problema: los proveedores comerciales están redirigiendo capacidad hacia láseres CPO de rendimiento ultraalto para perseguir mayores márgenes. Eso es excelente para sus resultados, pero va a reducir drásticamente la disponibilidad de los segmentos de gama baja justo cuando la demanda de módulos enchufables se dispara.
No se puede ampliar la capacidad de fabricación de láseres de la noche a la mañana. Los plazos de entrega son largos, la inversión de capital es elevada y las decisiones de reasignación son difíciles de revertir. Aunque los proveedores no trasladen activamente su capacidad (Coherent insinuó que lo haría), la demanda está aumentando en todo el espectro de láseres.
Bajo costo de materiales + oferta inelástica + demanda explosiva de infraestructura de IA = guerras por la asignación y subidas de precios. Este es el tipo de cuello de botella que se convierte en una historia de márgenes de varios trimestres para quien controle la oferta.
Si la visión de Jensen se concreta, los componentes ópticos se convertirán en el nuevo cuello de botella para escalar la IA. Vigila a los proveedores de láseres, las empresas de fotónica y a cualquiera que tenga poder de fijación de precios en esta cadena. La oportunidad tiene un perfil asimétrico.