Hoy probé Binance AI Pro en serio y, la verdad, me dejó bastante impresionado.
(El prompt de la estrategia está al final)
Hace unos días todavía pensaba que solo servía para responder preguntas. Hoy completé todo el proceso y descubrí que realmente puede crear una estrategia y, además, ya la implementé para que funcione en vivo 😂
Usé precisamente el ejemplo de SK Hynix:
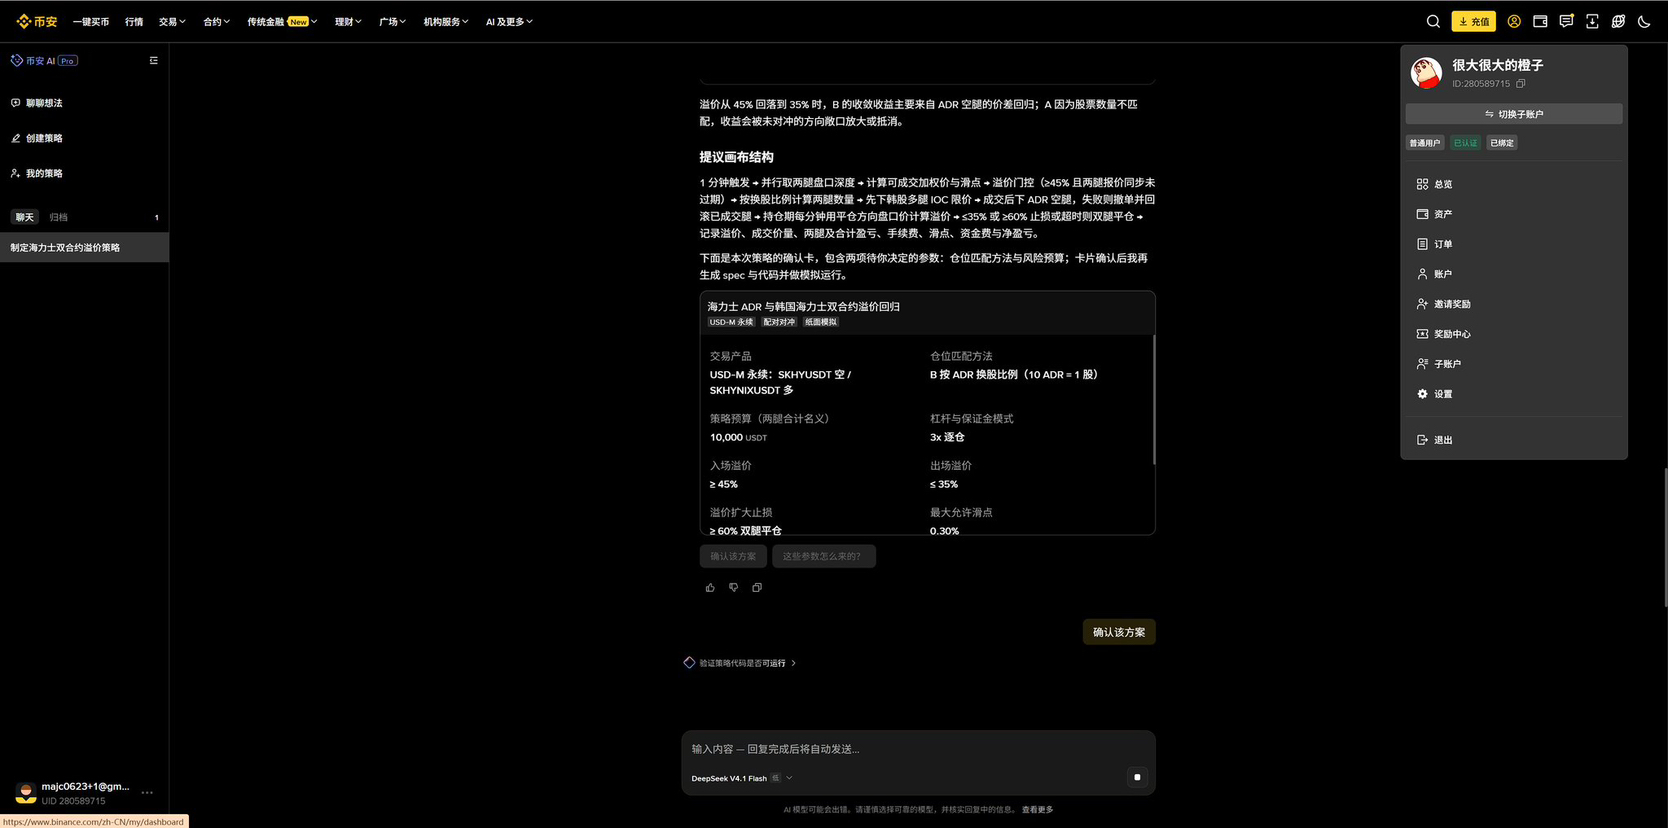
La prima del ADR frente a la acción coreana llega al 45 %: vender en corto el ADR y comprar la acción coreana. Cuando la prima vuelve al 35 %, cerrar ambas posiciones. Primero hay que unificar aspectos como la proporción de conversión y los criterios de valoración.
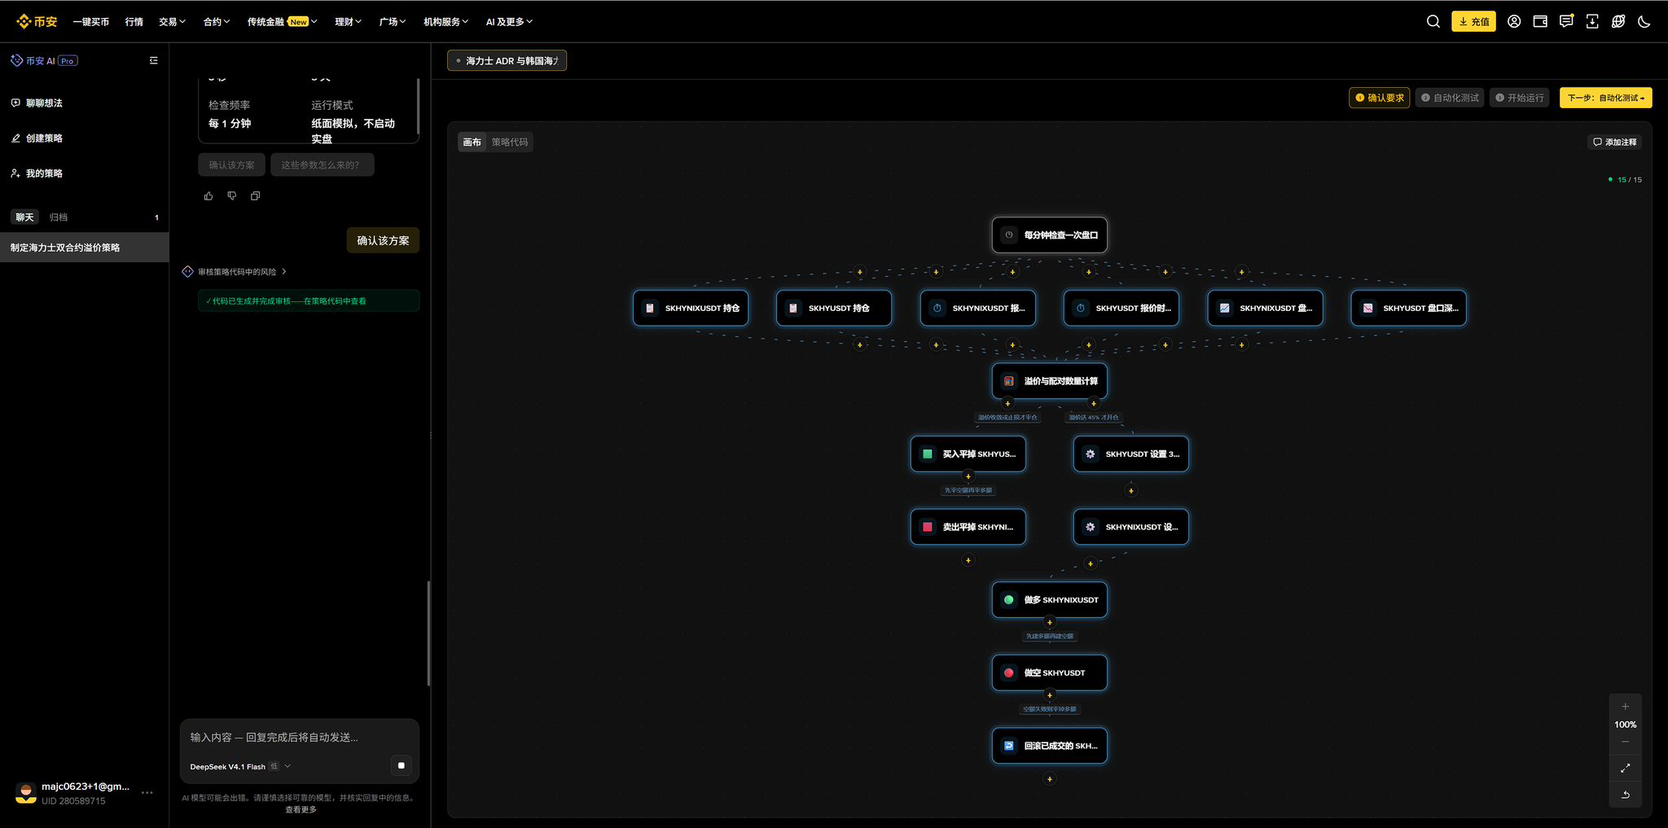
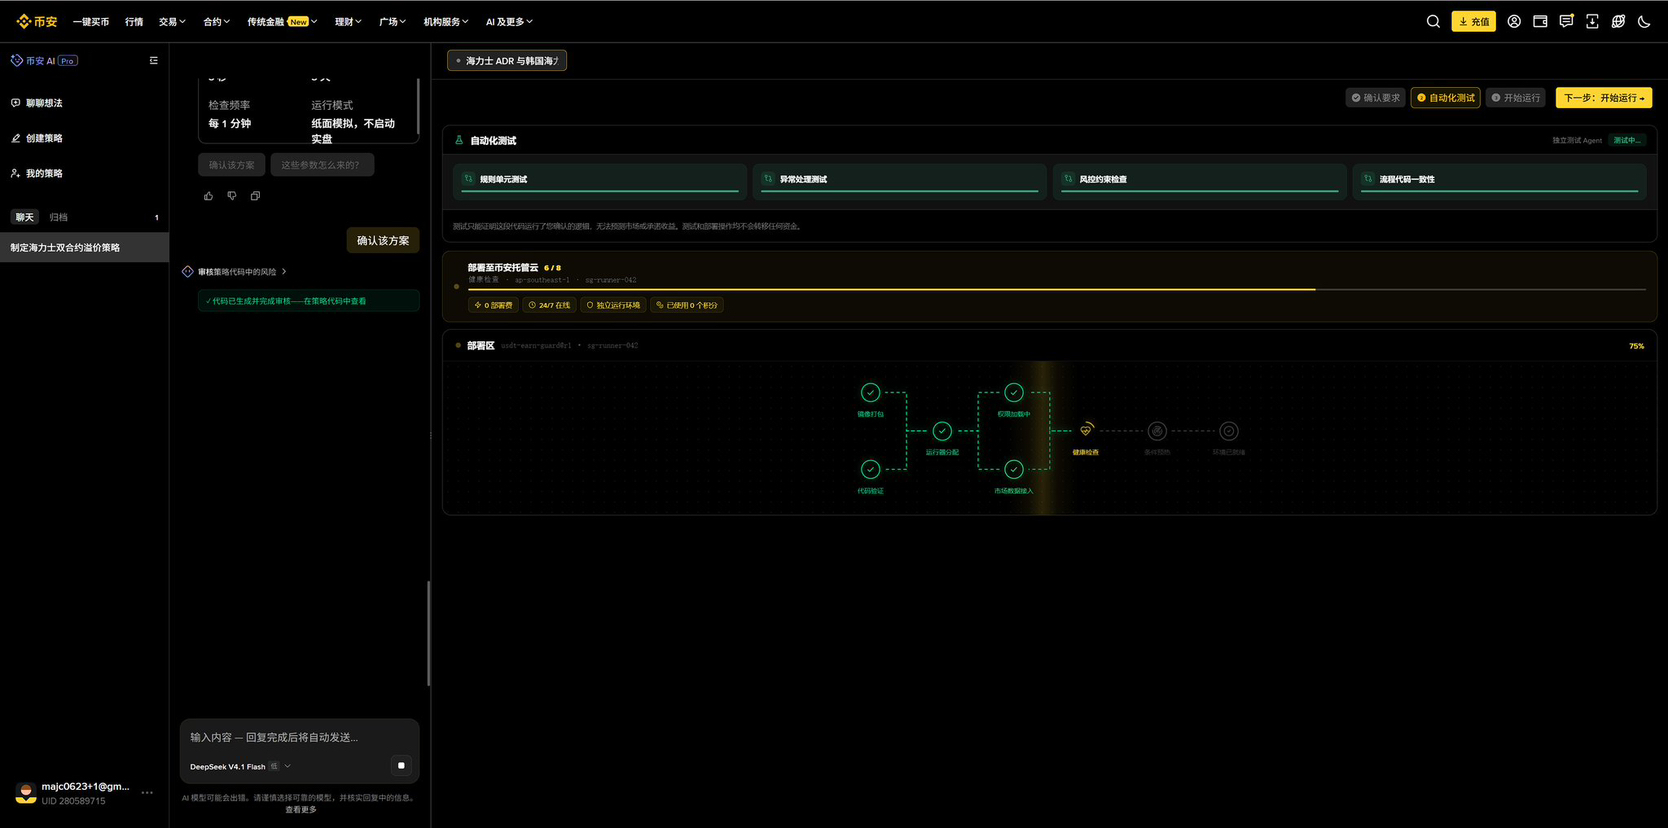
Le cuento la idea y aclaro con ella las condiciones; entonces genera el código y el lienzo de la estrategia. Después la prueba y la implementa, y al final la estrategia ya está funcionando en mi cuenta. Todo el proceso fue muchísimo más sencillo de lo que esperaba.
Quienes hayan programado antes deberían saber que, aunque esta estrategia se explica en dos frases, ponerla en marcha por cuenta propia no es tan sencillo. El mercado, las interfaces de trading, los servidores, los distintos errores… cada paso lleva tiempo.
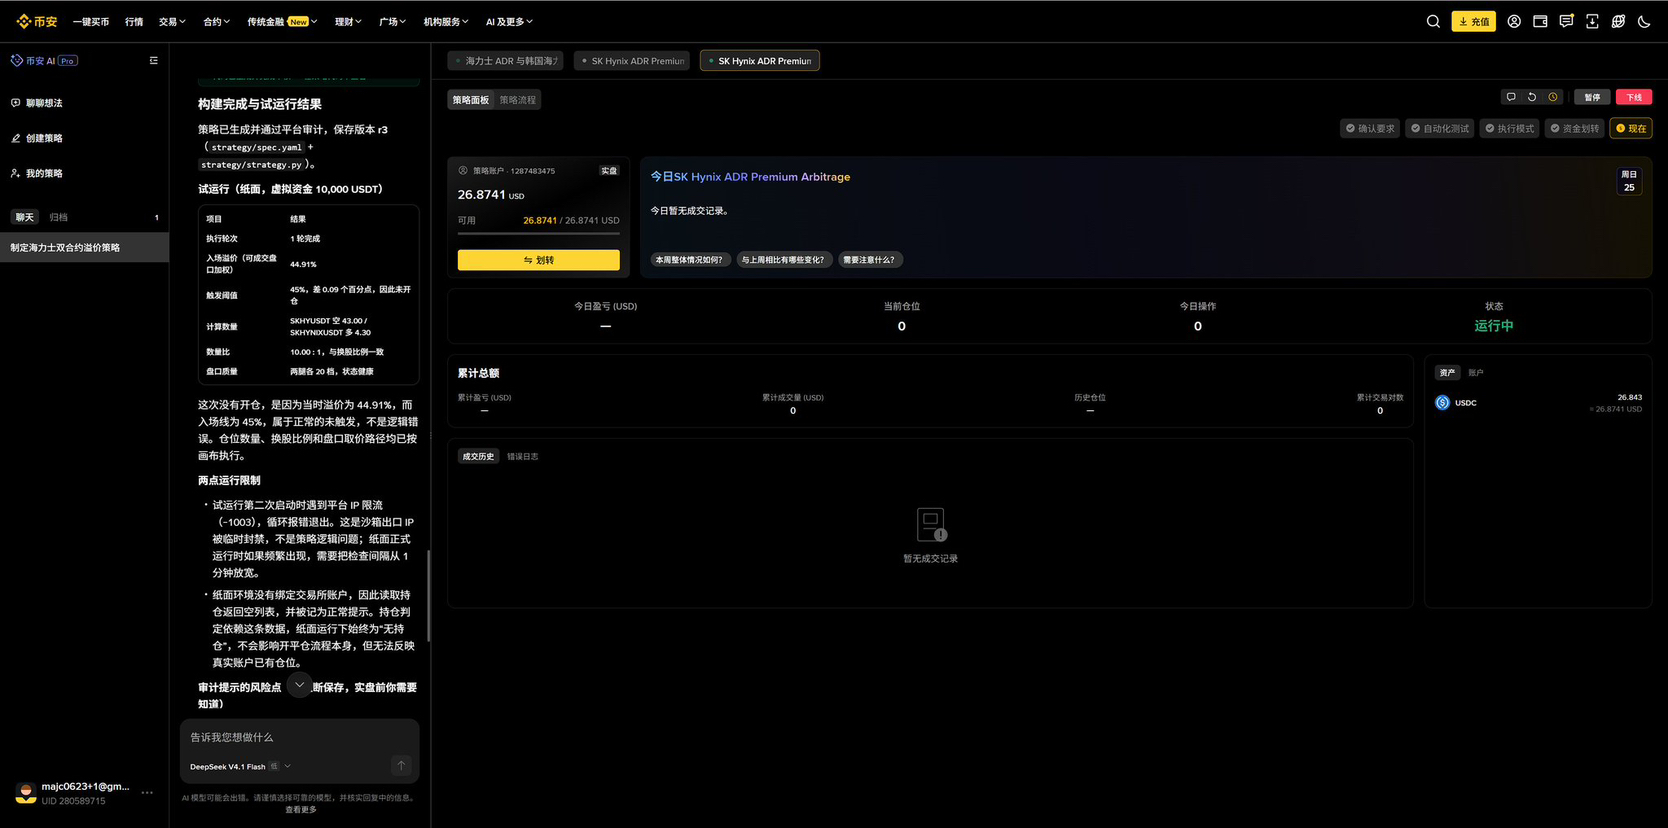
Esta vez, pude completar todos esos pasos desde una sola página. Cuando al final vi que aparecía «En ejecución», de verdad pensé que esto tenía algo interesante.
Por mi experiencia, esta es la mejor IA de trading de criptomonedas que he usado hasta ahora. Desde desarrollar una estrategia hasta desplegarla para operar en real, la sensación de estar muy por delante es evidente en todo el proceso.
Lo que más quería era justamente esto: tener una idea para una operación y no tener que volver a complicarme con toda la infraestructura, sino poder pedirle que la implemente directamente y ver si realmente funciona.
Ahora sí se puede.
Por supuesto, por ahora el despliegue se ha realizado correctamente, pero cuando hice la captura de pantalla todavía no se había ejecutado ninguna operación. Habrá que seguir observando si la ejecución es estable y si la estrategia da beneficios. Que la herramienta sea fácil de usar y que la estrategia sea rentable son dos cosas distintas.
Pero, al menos, de ahora en adelante, cuando se me ocurra una estrategia, me animaré a abrirla y probarla enseguida. Antes tenía muchas ideas que acababan quedándose en nada porque me parecía demasiado complicado llevarlas a la práctica.
Recomiendo a quienes realmente operen y tengan ideas propias de estrategias que prueben este producto de Binance. Hay una gran diferencia entre limitarse a leer la presentación y probarlo uno mismo de principio a fin.
--------------------------------------------------
Copia con un clic el «prompt» para probar esta estrategia:
Ayúdame a crear una estrategia de «reversión de la prima entre el ADR de Hynix y el contrato dual de Hynix en Corea». Primero genera el lienzo de la estrategia y realiza una simulación de trading; no la pongas en marcha para operar en real.
I. Verificar primero la disponibilidad y los criterios de cotización
Activos de trading:
SKHYUSDT: contrato perpetuo del ADR de Hynix.
SKHYNIXUSDT: contrato perpetuo de Hynix, que cotiza en Corea.
Confirma primero lo siguiente:
Si la plataforma actual permite operar con ambos contratos dentro de una misma estrategia y activar operaciones en ambas posiciones en función de su relación de precios.
La moneda de cotización, el multiplicador del contrato y el número de acciones correspondiente a cada unidad de ambos contratos, así como si el precio de la acción coreana ya se ha convertido según el tipo de cambio.
La proporción actual entre el ADR y las acciones ordinarias de Hynix en Corea. Según la información pública disponible, 10 ADR corresponden a 1 acción ordinaria coreana; verifica si sigue siendo válida.
Si faltan datos necesarios o la plataforma no admite alguna función clave, indícalo claramente. No hagas suposiciones ni sustituyas los activos por otros.
II. Cálculo de la prima
Una vez convertidos los precios de ambas posiciones a la misma moneda y al mismo número de acciones subyacentes, calcula la prima del ADR con respecto a la acción coreana.
Si se confirma que las cotizaciones de los contratos no tienen ningún factor de escala adicional y que el contrato de la acción coreana está cotizado en USDT por acción:
Prima = 10 × precio de SKHYUSDT ÷ precio de SKHYNIXUSDT − 1.
Muestra en el lienzo la fórmula utilizada y la base de conversión para que pueda revisarlas.
III. Reglas de apertura de posiciones
Si no hay posiciones abiertas en esta estrategia y la prima del ADR alcanza o supera el 45 %:
Abrir una posición corta en SKHYUSDT.
Al mismo tiempo, abrir una posición larga en SKHYNIXUSDT.
Gestionar ambas posiciones como una única posición de arbitraje por pares.
Mientras la posición esté abierta, no volver a abrir ni aumentar posiciones.
Solo abrir la posición cuando ambos contratos tengan cotizaciones válidas, sincronizadas y ejecutables.
Al evaluar las condiciones de activación, tener en cuenta la profundidad del libro de órdenes y el deslizamiento correspondientes al tamaño real de la orden; no basarse únicamente en el último precio negociado.
IV. Reglas de cierre de posiciones
Mientras la posición de arbitraje por pares esté abierta, si la prima se reduce al 35 % o menos:
Comprar para cerrar la posición corta en SKHYUSDT.
Vender para cerrar la posición larga en SKHYNIXUSDT.
Cerrar únicamente las posiciones de esta estrategia, sin afectar a las de otras estrategias.
Para decidir el cierre, utilizar cotizaciones ejecutables en la dirección real de cierre.
V. Posiciones y ejecución
Explica por separado las diferencias entre estos dos métodos de cobertura:
A. Igualar el importe nominal en USDT de ambas posiciones.
B. Ajustar el número de acciones subyacentes según la proporción de conversión de acciones del ADR.
Muestra ejemplos de posiciones para ambos métodos al entrar con una prima del 45 %, así como las diferencias en el riesgo residual y en los beneficios. Espera a que confirme cuál utilizar; no des por hecho que ambos métodos son equivalentes.
Explica el mecanismo concreto para cursar órdenes en ambas posiciones. Si una se ejecuta y la otra falla o se ejecuta parcialmente, cancela las órdenes restantes y elimina la exposición sin cobertura conforme a las reglas confirmadas de antemano. No reintentes indefinidamente ni mantengas una posición sin cobertura durante un periodo prolongado.
VI. Simulación y parámetros pendientes de confirmación
Primero, muestra el proceso completo de la operación con fondos virtuales y registra por separado:
La prima al entrar y al salir;
Los precios y las cantidades ejecutadas en ambas posiciones;
Las pérdidas y ganancias de cada posición y el total;
Las comisiones, el deslizamiento, las tasas de financiación y las pérdidas y ganancias netas finales.
El presupuesto de la estrategia, el apalancamiento, el deslizamiento máximo permitido, el criterio de caducidad de las cotizaciones, el tiempo máximo de mantenimiento de la posición y la condición de stop-loss si la prima sigue ampliándose quedan pendientes de mi confirmación.
Primero, presenta el resultado de la comprobación de capacidades y el lienzo de la estrategia. No pases a operar en real hasta que haya confirmado los parámetros anteriores.