

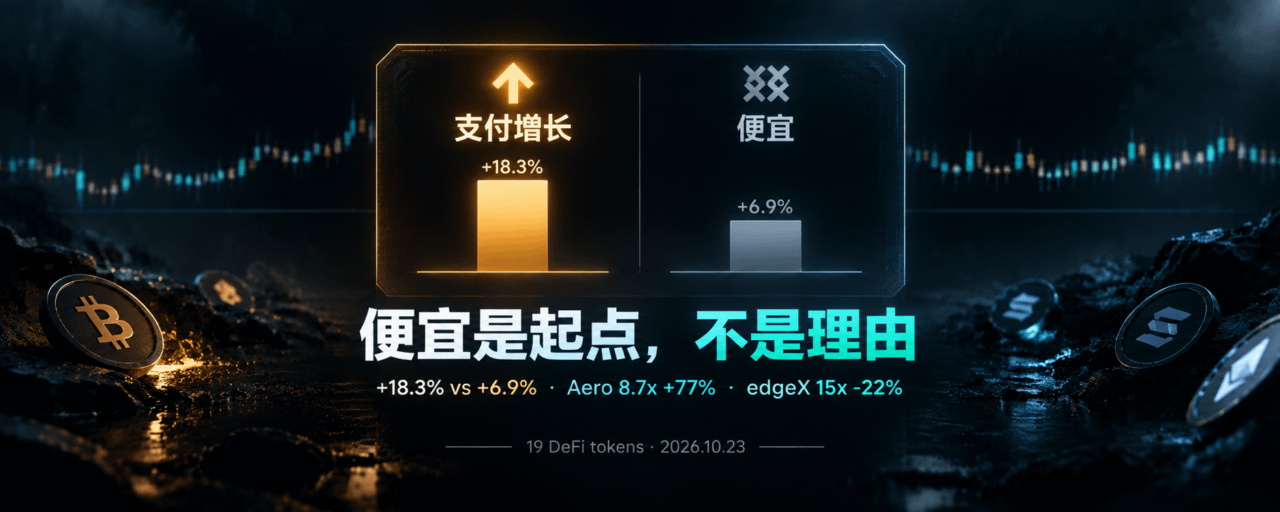
Resumen: mientras BTC se mantuvo prácticamente plano durante dos meses, los tokens DeFi con un crecimiento de los pagos superior al 25 % registraron una rentabilidad mediana del 18,3 %, frente a solo el 6,9 % del grupo más barato. Los múltiplos de valoración no explican la rentabilidad.
Del 22 de agosto al 20 de octubre, el precio de cierre de BTC en cada jornada bursátil se situó entre los 75.600 y los 86.600 dólares. En dos meses, acumuló una subida del 5,6 %. En el mismo periodo, ETH cayó un 2,7 %.
En ese mismo periodo, 14 de los 19 tokens DeFi que distribuyen ingresos a sus titulares superaron a BTC. La rentabilidad mediana fue del +12,9 %, más del doble que la de BTC. Raydium subió un 178 %.
Pero lo que realmente vale la pena analizar no es qué subió, sino qué explica las subidas y bajadas.
Dividimos los 19 tokens en dos grupos
Criterios de selección: sectores centrales de DeFi (DEX, perpetuos, préstamos, CDP, staking líquido, rendimiento y agregadores), capitalización de mercado superior a 100 millones de dólares al 22 de agosto y al menos un pago de ingresos a los tenedores durante el último año. Se excluyen las blockchains de capa 1, los oráculos y las plataformas de lanzamiento. Los ingresos de los tenedores solo incluyen recompras, quemas y pagos directos a los tenedores de tokens; no incluyen los ingresos totales del protocolo. Un protocolo puede ganar dinero, pero no darte ni un centavo.
Quedaron 19. Al dividirlos según si el crecimiento de los pagos superó el 25%, el resultado fue muy claro: el grupo de crecimiento obtuvo una rentabilidad mediana del +18,3%, frente al +6,9% del resto.
El mercado no compra los pagos de hoy, sino la dirección que tomarán.
Los tres primeros del grupo de crecimiento tienen motivos concretos. StonkFun, la plataforma de lanzamiento de acciones tokenizadas de Raydium, migró a LaunchLab el 5 de septiembre. Las recompras de RAY saltaron de 360.000 dólares en julio a 3,94 millones en septiembre, un aumento de 11 veces. El interruptor de comisiones de Uniswap ya está activado, y Robinhood Chain aportó cerca del 53% de los ingresos del protocolo en septiembre. Tras la fusión de Aerodrome y Velodrome, los votantes de Aero reciben tanto comisiones de trading como pagos de proyectos por aportar liquidez; en septiembre sumaron 14,9 millones de dólares, por encima de los 10,5 millones pagados a los proveedores de liquidez.
Lo contrario también se cumple. Los pagos de edgeX cayeron un 15% y su precio bajó un 22%, el peor resultado de toda la tabla.
Ser barato es un punto de partida, no un motivo
Lo más contraintuitivo de esta tabla es que los múltiplos de valoración prácticamente no explican la rentabilidad.
Aero es el más barato: su capitalización en circulación equivale a solo 8,7 veces los ingresos de los tenedores, y subió un 77%. edgeX es el segundo más barato, con 15 veces, y quedó en último lugar. Los dos activos más baratos: uno fue el mejor y el otro, el peor.
Un múltiplo bajo, por sí solo, no te dice nada sobre la dirección. La diferencia entre Aero, con 8,7 veces, y edgeX, con 15 veces, no está en cuál tiene el múltiplo más bajo, sino en si los pagos se aceleran o se desaceleran.
Que algo sea barato solo significa que pagas menos; no que esté mejorando.
Tres excepciones, tres tipos de presión
También hubo diferencias dentro del grupo de crecimiento de pagos: tres casos atípicos apuntan a distintas limitaciones.
Los pagos de Hyperliquid crecieron un 79%, pero el precio solo subió un 6%. Su capitalización en circulación equivale a 19,6 veces los ingresos, mientras que el múltiplo sobre FDV es de unas 85 veces. Cada mes se desbloquean alrededor de 800 millones de dólares en HYPE, frente a unos 75 millones de dólares en recompras; la parte del equipo representa unos 9,9 millones de HYPE mensuales. En 59 días, Hyperliquid pagó 146,9 millones de dólares a los tenedores, el 59% del total pagado por los 19 tokens. Los pagos son enormes, pero los desbloqueos lo son aún más.
Los pagos de Sky casi se cuadruplicaron. Tras la votación de gobernanza del 13 de agosto, el 55% de cada ciclo de pagos se destinó a recompras y el 45% se distribuyó entre los stakers. El precio solo subió un 11%. Durante el mismo periodo, el múltiplo de valoración cayó de 98 a 28,5 veces. Los pagos subían, pero el múltiplo se contraía.
Aave no pagó nada a los tenedores durante todo el periodo. Las recompras siguen suspendidas desde el incidente de rsETH de abril. Aun así, Aave subió un 24%. Este caso atípico demuestra que el mercado no solo valora los pagos ya realizados, sino también la expectativa de que se reanuden.
El crecimiento de los pagos es el motor; los desbloqueos y la valoración son los frenos. Por potente que sea el motor, con el freno pisado a fondo no avanzas.
La próxima vez que BTC se mueva lateralmente, comprueba tres cosas
Primero, ¿los pagos ya están creciendo? No que se espere que crezcan: que los datos demuestren que ya lo están haciendo.
Segundo, ¿hay algún catalizador en camino? Una nueva plataforma de lanzamiento, un aumento del volumen de operaciones gracias al interruptor de comisiones, una fusión. El catalizador explica por qué los pagos pueden seguir creciendo y no se trata de un salto puntual.
Tercero, ¿has comprobado los desbloqueos y el FDV? Hyperliquid es un ejemplo de manual: los pagos crecieron un 79%, pero el precio solo subió un 6%, porque frente a 800 millones de dólares en desbloqueos mensuales, solo había 75 millones de dólares en recompras.
Lo que este estudio no puede demostrar
19 tokens y 59 días no bastan para llegar a una conclusión. Con un mes más de datos, los valores de la mitad de la tabla podrían cambiar de orden. Los pagos y los precios se midieron en la misma ventana de dos meses. Esto muestra qué conviene observar, pero no demuestra que el 22 de agosto se pudiera identificar a los ganadores.
Los múltiplos se calculan usando la capitalización en circulación. Los tokens con una alta proporción bloqueada parecen más baratos de lo que realmente son. Para Hyperliquid, el múltiplo según la capitalización en circulación es de 19,6 veces (18.100 millones de dólares), mientras que según el FDV es de unas 85 veces (77.800 millones de dólares).
Los datos de ingresos de los tenedores proceden de DeFiLlama. Puede que no sean perfectos, pero siguen siendo la mejor fuente de datos del sector. Algunos protocolos pagan en lotes; las recompras de Lido se ejecutan según las rondas aprobadas por la DAO, así que un mes tranquilo no significa que se hayan detenido. Los pagos de Meteora eran demasiado recientes, por lo que se excluyó de la comparación. Los ingresos de los tenedores de THORChain corresponden a la parte de las comisiones de swap que se quema en forma de RUNE. El 12 de septiembre bajó del 5% al 1%, y la variación de su precio no estuvo relacionada con los pagos.
La divergencia durante el movimiento lateral
Mientras BTC se movía lateralmente, el mercado no se detuvo. El capital se redistribuyó dentro de la misma clase de activos: salió de los tokens con pagos estancados y pasó a los que aceleraban sus pagos; salió de los tokens con una fuerte presión de desbloqueos y se dirigió a aquellos con una estructura de tenencia más saneada.
Dos meses de datos no bastan para establecer una regla. Pero sí refutan una intuición muy común: que algo sea barato no es motivo para comprarlo. El activo con un múltiplo de 8,7 veces subió un 77%; el de 15 veces cayó un 22%. El múltiplo te dice cuánto cuesta; el crecimiento de los pagos te indica hacia dónde va. Son dos cosas distintas.