

Durante el día, las acciones A, las de Hong Kong y las tecnológicas de Japón y Corea del Sur estuvieron bajo presión; por la noche, Europa y Estados Unidos tomaron el relevo. El 22 de octubre, casi todos los activos de riesgo del mundo quedaron unidos por una misma lógica: el dinero está saliendo de los lugares donde se «cree en el futuro» y se está refugiando en aquellos donde se puede generar efectivo aquí y ahora.
La primera mala noticia: las tecnológicas sangran más que los índices
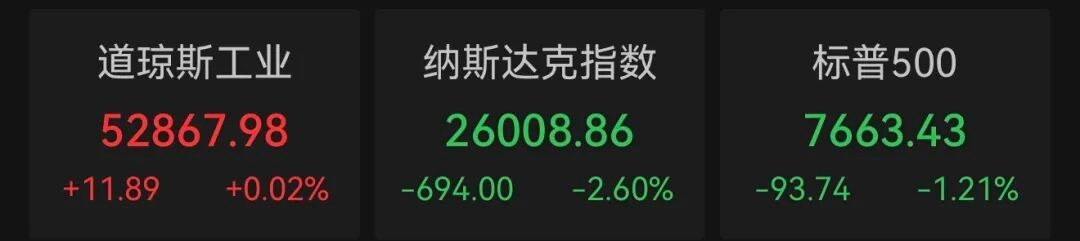
El Nasdaq cayó un 2,60 % y el índice de semiconductores de Filadelfia, un 6,72 %. Nvidia bajó un 4,40 % y Meta, un 6,98 %. Más llamativas aún fueron las caídas de empresas de segunda línea: Lam Research perdió más del 11 %; KLA, más del 9 %; y SanDisk, SK Hynix, Intel y AMD, más del 8 %. Micron y Western Digital cayeron más del 6 %.
Meta está en el centro de esta venta masiva. Su flujo de caja operativo del tercer trimestre, de 32 790 millones de dólares, no estuvo nada mal; sin embargo, los gastos de capital, incluido el principal de los arrendamientos financieros, alcanzaron los 34 910 millones, y el flujo de caja libre pasó a ser negativo, con 2120 millones de dólares, frente a los 10 625 millones positivos del mismo periodo del año pasado. Al mismo tiempo, los CDS a cinco años de Meta llegaron por un momento a un máximo histórico de 119,3 puntos básicos: el mercado de bonos dio la voz de alarma antes que el de acciones. El mercado no está diciendo que Meta vaya a incumplir sus obligaciones mañana, sino que, si la inversión en infraestructura de IA sigue creciendo a este ritmo, habrá que reevaluar en los próximos años el equilibrio entre el flujo de caja y la deuda.
Ese día, en una entrevista con CNBC, Jensen Huang pronunció una frase que se difundió ampliamente: la demanda de los nuevos proveedores de servicios en la nube es «muy fuerte», pero el capital de financiación escasea. Operadores de Wells Fargo interpretaron sus palabras como un factor que despertó inquietud por el riesgo crediticio de las nuevas empresas de la nube. La solidez de la demanda y la capacidad de pago de los compradores son dos cuestiones distintas. Los pedidos de chips pueden estar en auge, pero si a quienes firman los cheques les resulta más caro y difícil conseguir financiación, cambiará el ritmo al que se materializan esos pedidos.
Segunda mala noticia: el polvorín de Oriente Medio está obligando a reevaluar el precio del petróleo
Según informó Xinhua, citando a The New York Times, las fuerzas armadas de Estados Unidos e Israel han elaborado un plan para lanzar un ataque «breve e intenso» contra Irán después de las elecciones legislativas de mitad de mandato de Estados Unidos, en noviembre. Los posibles objetivos incluyen infraestructuras energéticas, instalaciones nucleares y arsenales de misiles y drones. No está claro si Trump lo aprobará; Irán respondió que su represalia será «más contundente y más inesperada».
Al mismo tiempo, en un periodo de 48 horas, los rebeldes hutíes de Yemen lanzaron varios ataques con misiles y drones contra territorio saudí, y se pidió a los empleados de la sede de Saudi Aramco en Dhahran que evacuaran. El Brent cerró a 113,17 dólares por barril, con un alza diaria del 4 % y en su nivel más alto desde mayo; el WTI cerró a 99,47 dólares.
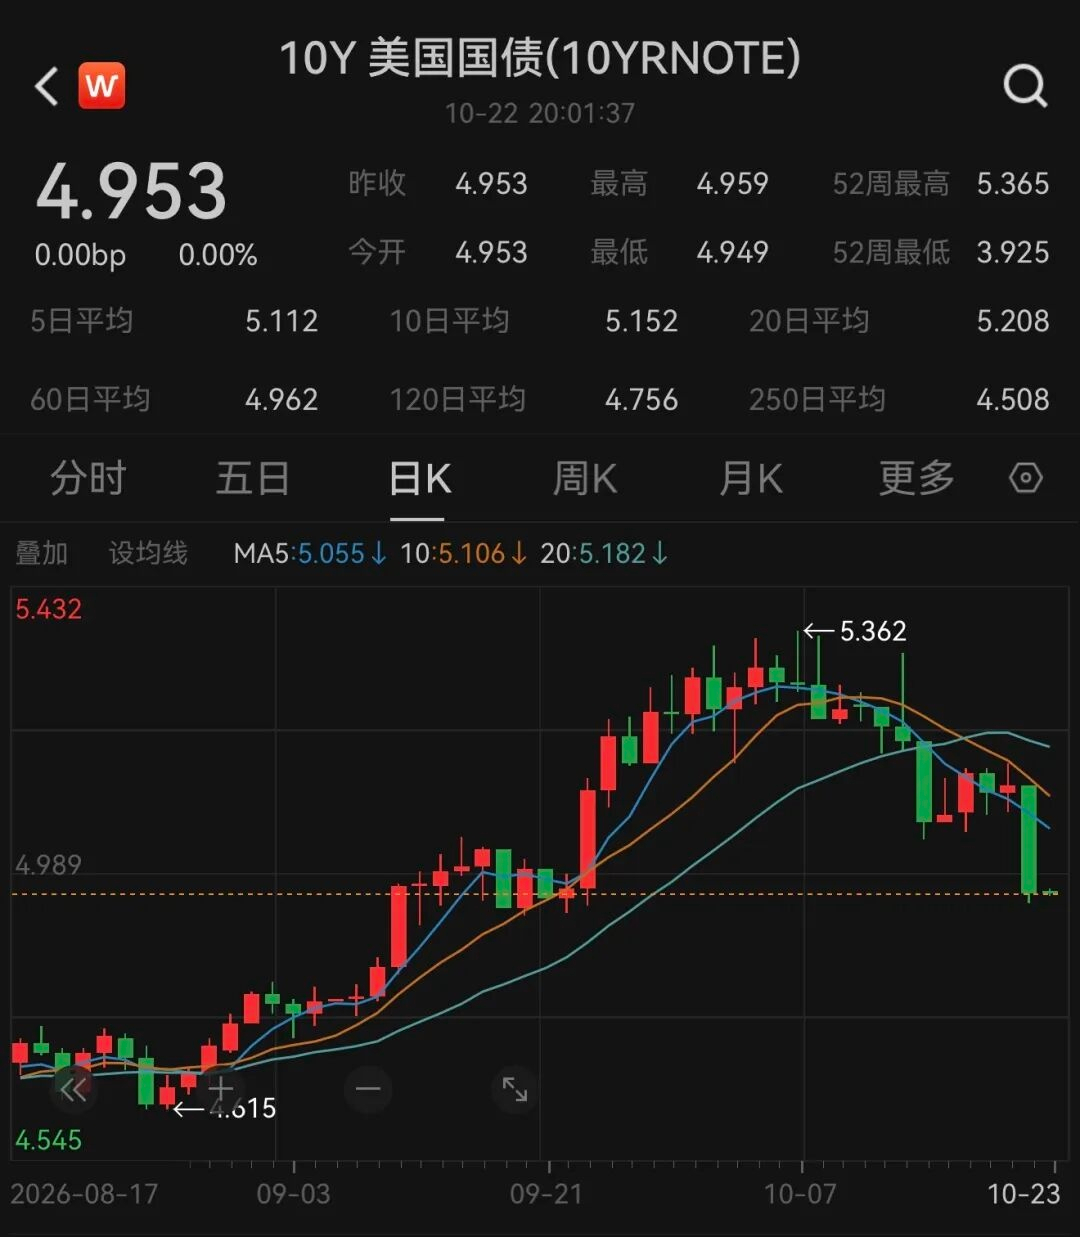
No hay una relación causal directa entre el precio del petróleo y las acciones tecnológicas, pero sí una cadena de transmisión clara: aumenta la prima de riesgo energético → cuesta más reducir las expectativas de inflación → se refuerza el atractivo de los tipos a largo plazo como «activos seguros», mientras se presionan las valoraciones de las acciones de crecimiento de larga duración. Ese mismo día, el rendimiento de los bonos del Tesoro estadounidense a 10 años cayó por debajo del 5 % y el de los bonos a 2 años bajó más de 16 puntos básicos; los fondos refugio se volcaron en los bonos del Tesoro. Caen las acciones, suben los bonos y sube el petróleo: los tres precios hablan de lo mismo, el mercado está poniendo precio a una combinación de perturbaciones de la oferta y endurecimiento de las condiciones de financiación.
Tercera mala noticia: Apple sube, y el motivo es precisamente que «apenas ha invertido en IA»
Casi todas las grandes tecnológicas cerraron a la baja, mientras Apple subió un 1,23 %, hasta los 348,22 dólares. El titular de Barron's lo decía sin rodeos: el motor de generación de efectivo de Apple la convierte en una cobertura de la IA muy apreciada por los inversores. Desde comienzos de 2026, Apple ha subido alrededor de un 28 % y es uno de los principales contribuyentes al avance del S&P 500, precisamente porque, en la práctica, no ha realizado grandes inversiones de capital en infraestructura de IA.
No es que «Apple haya ganado la carrera de la IA», sino que el mercado ha trazado una distinción brutal dentro del sector tecnológico: operadores de IA que queman dinero frente a vacas lecheras que no lo hacen y cuyos flujos de caja son previsibles. Meta, Nvidia, AMD y Micron están en el primer grupo; Apple, Coca-Cola, Procter & Gamble, Pfizer y Eli Lilly, en el segundo. Las acciones A chinas ofrecieron casi una imagen especular: el índice ChiNext cayó más de un 4 %, y los sectores de CPO, PCB y semiconductores encabezaron las pérdidas; en los dos mercados bursátiles, solo cerraron en positivo las telecomunicaciones, los bancos y el petróleo.
Las acciones A chinas y el mercado estadounidense rara vez habían actuado con tanta sincronía: salieron de las acciones tecnológicas de crecimiento y se refugiaron en bancos, petróleo, telecomunicaciones, bonos del Tesoro y consumo defensivo. No es una cuestión de narrativas nacionales: es la misma decisión que tomó el capital global en el mismo momento.
El hilo oculto: la vulnerabilidad de PHP no es una anécdota, sino el primer caso de uso masivo de «ataques acelerados por IA»
La vulnerabilidad de PHP mencionada por el usuario, identificada como CVE-2026-109618 y CVE-2026-109619, obtuvo en ambos casos una puntuación CVSS v4.0 de 9,2 y permite la ejecución remota de código: un atacante podría hacer que un servidor ejecute código malicioso sin iniciar sesión ni necesitar la contraseña de administrador.
El parche se publicó el 21 de octubre, pero los detalles de la vulnerabilidad se filtraron antes del anuncio oficial. El director de tecnología de Cloudflare afirmó que, en los 45 minutos posteriores a hacerse pública, los intentos de ataque llegaron a decenas de miles; en dos horas, subieron a cientos de miles, y después alcanzaron los millones. 32 servicios gubernamentales en línea del Reino Unido dejaron de funcionar; el sistema neerlandés de identidad digital DigiD se desconectó temporalmente, y el Ministerio de Finanzas de Japón, la Agencia Tributaria Nacional, Nomura Securities, Mitsubishi UFJ, ANA y JR East tomaron medidas de emergencia. Según los datos de UptimeRobot, el 21 de octubre las alertas de caída de la plataforma por minuto se dispararon de unas 3300 habituales a cerca de 37 000, y las alertas de los nodos de monitorización europeos llegaron temporalmente a unas 20 veces el nivel normal.
Esta vulnerabilidad merece figurar en la lista de «malas noticias» no porque ese día hiciera caer directamente la bolsa —no lo hizo—, sino porque puso al descubierto una fragilidad estructural: un defecto de gestión de memoria subyacente que llevaba años existiendo, en la era del descubrimiento y la explotación de vulnerabilidades asistidos por IA, vio cómo el plazo entre su divulgación y su uso masivo como arma se reducía a unas pocas horas. La infraestructura de internet tradicional está siendo escaneada, sondeada y explotada a una velocidad muy superior a la de antes. La primera reacción de gobiernos, bancos y empresas es desconectarse de forma preventiva, porque el riesgo de seguir operando puede ser mayor que el coste de parar.
Esto creó un extraño paralelismo con el ánimo del mercado ese día: cuando la «incertidumbre» procede a la vez de la geopolítica, la financiación y el código subyacente, los fondos no se dedican a distinguir los riesgos, sino que primero se alejan de los lugares donde habría que hacerlo.
Entonces, ¿qué grandes acontecimientos están ocurriendo en el mundo?
No hay un único gran acontecimiento. Más bien, varias fuerzas chocaron durante la misma semana:
El reloj militar en Oriente Medio sigue avanzando y el precio del petróleo traduce el riesgo geopolítico en presiones inflacionarias y sobre los tipos de interés; la factura de la inversión de capital en IA empieza a ser examinada línea por línea por el mercado de bonos, y los CDS de Meta y su flujo de caja libre negativo hacen ineludible la brecha temporal entre «inversión y rentabilidad»; la fragilidad de la infraestructura subyacente se materializa en cuestión de horas, haciendo que el «riesgo tecnológico» deje de ser una expresión abstracta.
Estos tres hechos no tienen una relación causal directa entre sí, pero juntos están cambiando el presupuesto de riesgo de los fondos. Si los costes de financiación pueden subir, el suministro de energía puede interrumpirse e incluso el código subyacente que ha funcionado durante más de una década puede convertirse de la noche a la mañana en una superficie de ataque, la respuesta de los fondos de cobertura es mecánica: reducir la duración, acortar el tiempo de espera para obtener rendimientos y trasladar posiciones a activos que generen efectivo ahora y cuyo flujo de caja no dependa de una narrativa de financiación externa.
El repunte generalizado de Apple, Coca-Cola, los bancos, el petróleo y los bonos del Tesoro —estos «activos de la vieja escuela»— no se debe a que de repente se hayan vuelto atractivos, sino a que, en un momento en que se acumulan varias incertidumbres, «poder mantener una inversión sin tener que creer en demasiadas cosas» se ha convertido en una cualidad escasa.
En cuanto a las acciones tecnológicas, el problema no es que la demanda haya desaparecido. Jensen Huang afirma que la demanda de potencia de cálculo sigue siendo extremadamente fuerte, y probablemente sea cierto. Pero lo que el mercado negoció ese día no fue «si alguien quiere chips», sino «de dónde sacará el dinero quien los quiere y cuánto tardará en recuperarlo». Cuando los mercados de bonos y de acciones empiezan a plantearse esa pregunta a la vez, una buena presentación de resultados no bastará para poner fin a la volatilidad de las tecnológicas.
Lo que realmente importa vigilar no es cuánto cayó el Nasdaq en un día, sino lo que ocurra en los próximos trimestres: si Meta puede estabilizar su flujo de caja libre mientras sigue ampliando la inversión de capital, si los diferenciales de crédito se estrechan o siguen ampliándose y si, con el petróleo por encima de los 110 dólares, las compras de activos refugio en el tramo largo de la curva de tipos seguirán conteniendo las expectativas de inflación. Estas tres tendencias determinarán mucho más la dirección del próximo movimiento del mercado que cualquier rumor sobre liquidaciones forzosas.
$BTC $ETH $BNB