
SpaceX publicó sus resultados del tercer trimestre de 2026, con ingresos superiores a las expectativas de los analistas.
Este es el segundo informe trimestral de SpaceX desde su salida a bolsa. Para entender la importancia de estas cifras, primero hay que aclarar cómo está estructurado su negocio.
En junio de este año, SpaceX salió a bolsa en el Nasdaq (símbolo: SPCX), a un precio de salida de 135 dólares por acción. Recaudó unos 85.700 millones de dólares, en la mayor OPV de la historia. El día de su debut bursátil, Elon Musk se convirtió brevemente en la primera persona del mundo con una fortuna de un billón de dólares.
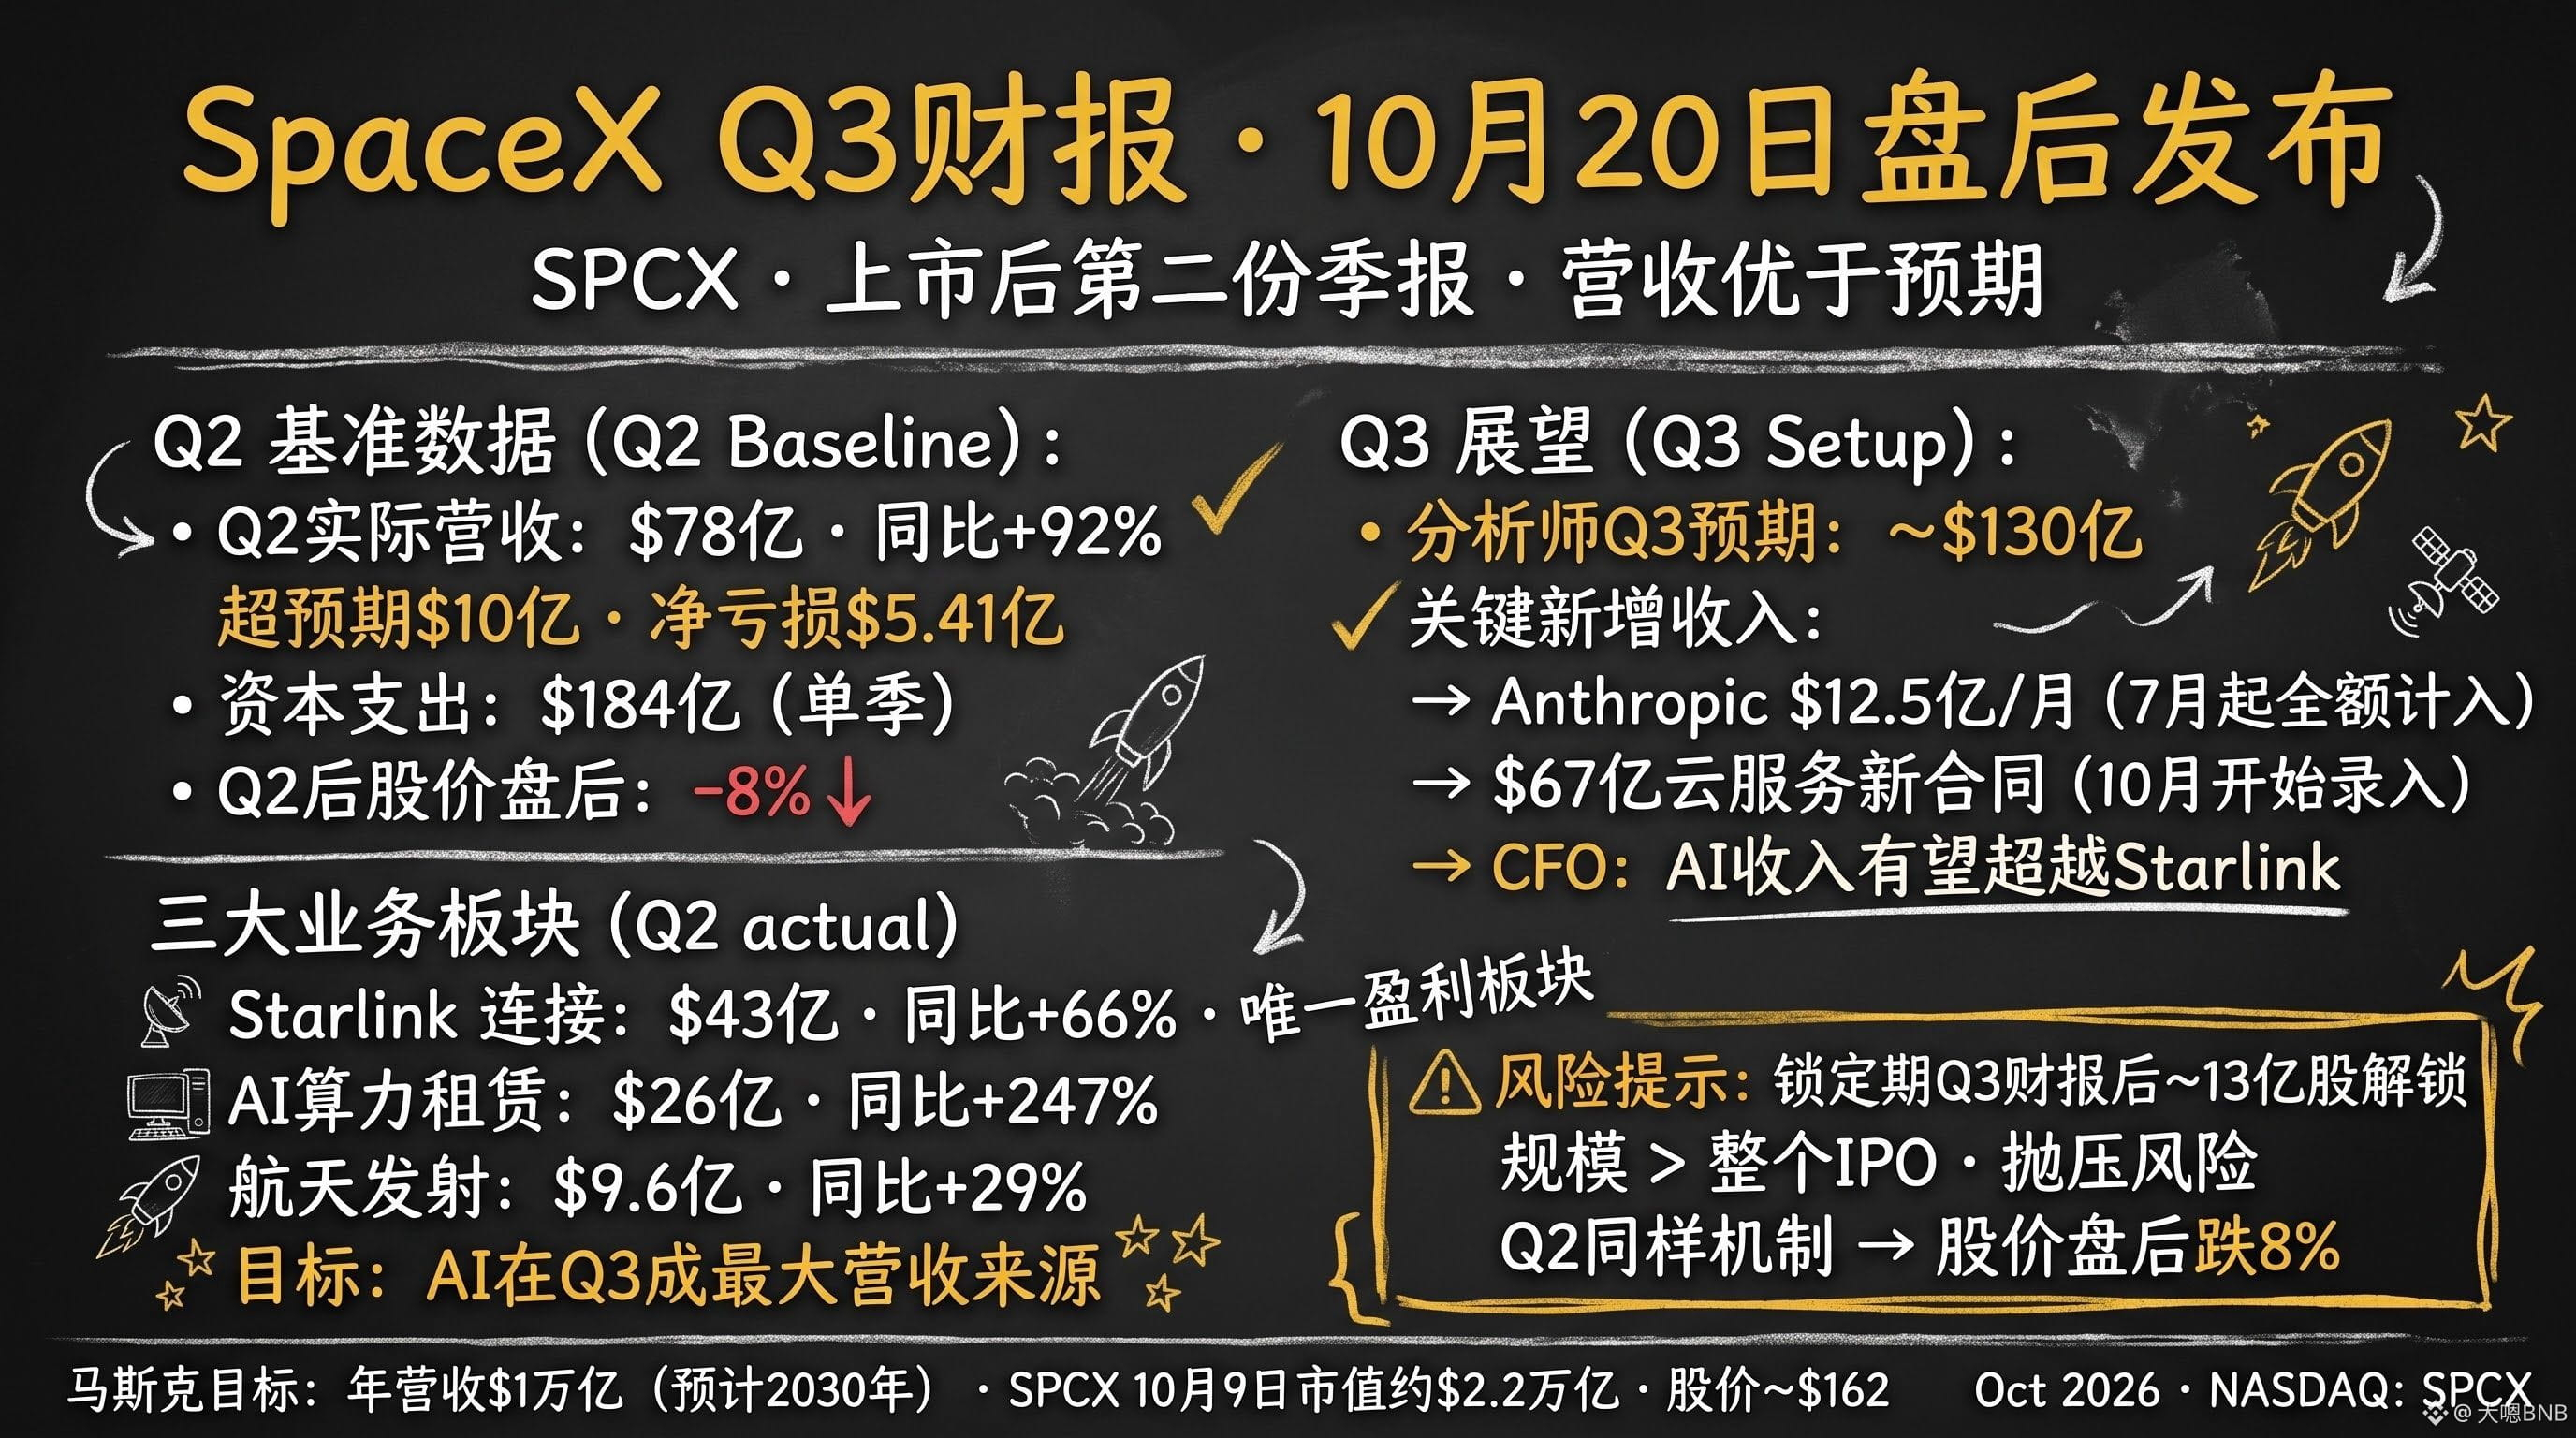
Dos meses después, el 4 de agosto, publicó sus resultados del segundo trimestre: ingresos de 7.800 millones de dólares, un 92 % más interanual y casi 1.000 millones por encima de las expectativas, que eran de 6.900 millones. Las tres líneas de negocio superaron las previsiones, pero la empresa registró pérdidas netas de 541 millones de dólares y un gasto de capital trimestral de 18.400 millones. Aun así, la acción cayó más de un 8 % en las operaciones posteriores al cierre.
Tras los resultados del segundo trimestre, los analistas elevaron sus previsiones para el tercero hasta unos 13.000 millones de dólares, por una razón muy clara:
Desde julio, Anthropic paga 1.250 millones de dólares al mes por alquilar el centro de datos Colossus de SpaceX. Este contrato no empezó a reflejarse plenamente en los ingresos hasta el tercer trimestre. El director financiero lo dijo directamente en la conferencia sobre los resultados del segundo trimestre: se espera que el negocio de IA supere a Starlink y se convierta en la mayor fuente de ingresos en el tercer trimestre. El nuevo contrato de servicios en la nube por 6.700 millones de dólares, firmado en el segundo trimestre, también empezó a contabilizarse en octubre.
Otro factor clave del tercer trimestre es el fin del período de bloqueo: tras la publicación de los resultados, quedarán liberadas de la restricción de venta unos 1.300 millones de acciones, más que el total de acciones de la OPV. Esto significa que, por buenos que sean los resultados, los primeros empleados e inversores podrán empezar a vender sus acciones. Esta fue una de las razones importantes por las que la acción cayó tras los resultados del segundo trimestre, y el tercero también afronta esa presión.
La historia de SpaceX nunca ha girado en torno a las ganancias o pérdidas de un solo trimestre, sino a una pregunta: ¿es viable el camino desde los 13.000 millones de dólares de ingresos trimestrales actuales hasta los 1.000.000 de millones de dólares anuales que plantea Musk?
Starlink, el alquiler de capacidad de cómputo para IA y los lanzamientos de Starship: ¿podrán despegar a la vez estos tres pilares? Estos resultados del tercer trimestre son el primer dato relativamente fiable para responderlo.
¿Tienes una posición en SPCX a estos niveles?
$SPCXB