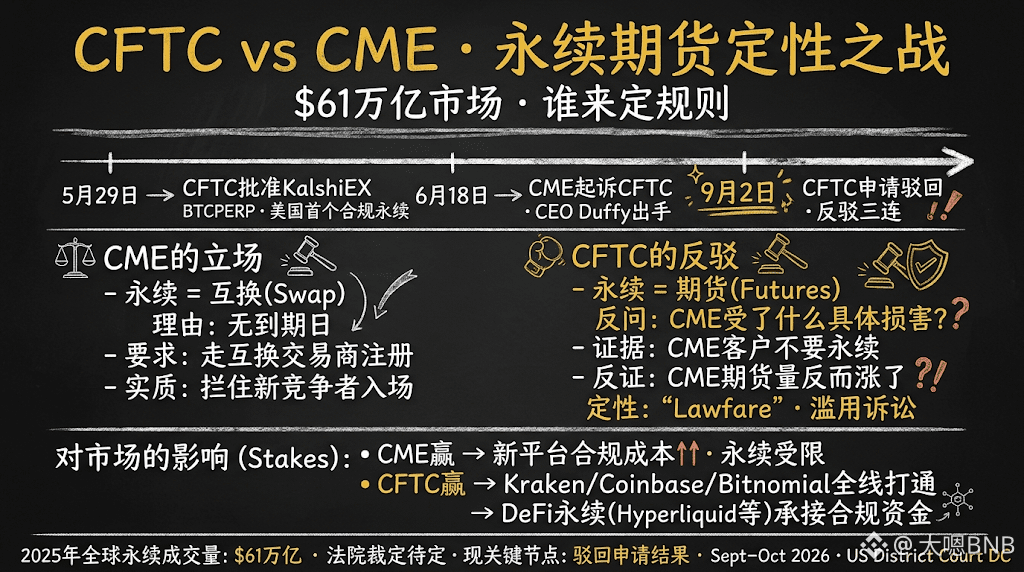

Los futuros perpetuos son el mayor sector de derivados del mercado cripto: en 2025, el volumen global superó los **$61 billones**, una escala superior a la suma del spot de Bitcoin y los futuros tradicionales.
Un mercado tan enorme, durante mucho tiempo, solo podía operar en plataformas offshore como Binance y Bybit. El 29 de mayo de este año, la CFTC aprobó la cotización del contrato de futuros perpetuos de BTC de KalshiEX (BTCPERP), incorporando por primera vez los futuros perpetuos al marco regulatorio de Estados Unidos.
CME (Chicago Mercantile Exchange) demandó a la CFTC el 18 de junio.
El argumento central de CME: los contratos perpetuos no tienen fecha de vencimiento y, según la ley Dodd-Frank, deberían clasificarse como swaps, no como futuros; aprobar a Kalshi equivale a violar la ley.
Suena como un problema técnico-legal, pero en realidad apuñala la lógica comercial: si los perpetuos se clasifican como swaps, plataformas como Kalshi tendrían que pasar por el proceso de registro como intermediarios de swaps, elevando considerablemente las barreras de cumplimiento, y el negocio actual de futuros de CME perdería presión competitiva.
El 2 de septiembre, la CFTC solicitó al tribunal desestimar la demanda de CME, y el contraataque fue muy directo:
Primero, la propia CME dice que sus clientes no necesitan productos perpetuos, y además, tras la aprobación de Kalshi, el volumen de futuros BTC/ETH de CME incluso subió; ¿qué daño concreto has sufrido?
Segundo, la CFTC afirma: los futuros perpetuos son futuros; CME simplemente no gusta de esa "etiqueta".
Tercero, la CFTC calificó la demanda de CME como "lawfare" (guerra jurídica): en vez de competir con productos innovadores, prefieren usar litigios para frenar al rival.
El resultado de este caso decidirá directamente el panorama del mercado de futuros perpetuos en Estados Unidos. Si gana CME, los costos regulatorios de las nuevas plataformas se dispararán y los futuros perpetuos seguirán limitados en EE. UU.; si gana la CFTC, la vía de Kraken, Coinbase y Bitnomial quedará totalmente abierta, y el sector DeFi de futuros perpetuos como Hyperliquid también captará más entradas de capital regulado.
El tribunal aún no ha fallado, pero el golpe de la CFTC con "no has sufrido daño" es bastante preciso: si puede sacar a CME del proceso desde el punto de vista procedimental, ese es ahora el nodo más crítico.
¿A quién apoyas en esta demanda?
$BTC
#cftc反驳cme永续期货诉讼立场