
Hay dos tendencias avanzando al mismo tiempo; separarlas ayuda a entenderlas mejor.
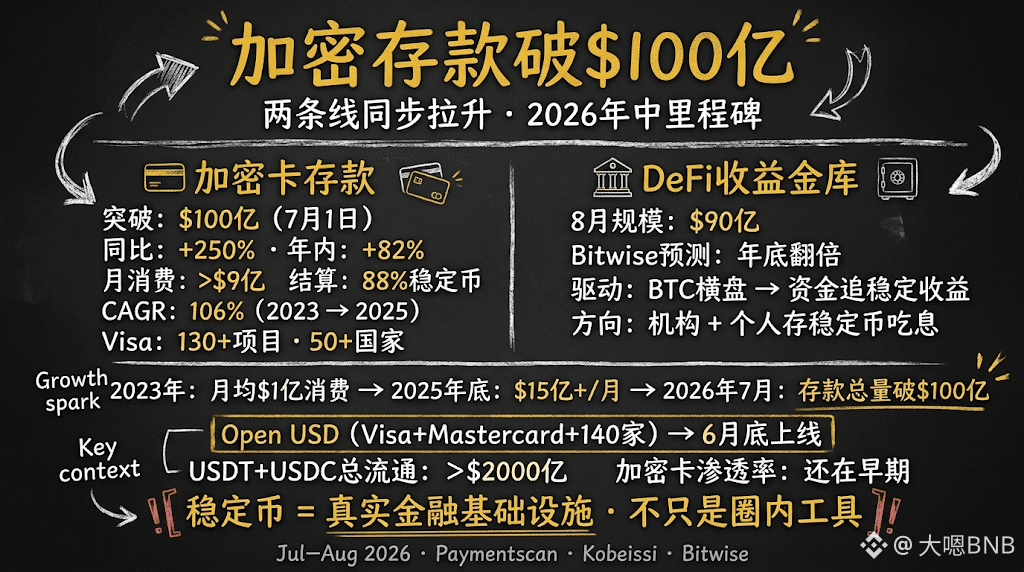
La primera: los depósitos en tarjetas cripto superaron los 10.000 millones de dólares el 1 de julio de este año.
Esos 10.000 millones no son volumen de transacciones, sino el saldo que los usuarios cargan en programas de tarjetas de débito cripto; algo parecido al saldo de Alipay, solo que aquí se cargan stablecoins y se paga a través de las redes Visa/Mastercard.
El crecimiento acumulado del año es del 82%, y el interanual, de aproximadamente el 250%. El gasto mensual supera los 900 millones de dólares, y el 88% se liquida en stablecoins.
Si miramos atrás, el crecimiento ha sido notable: en 2023, el promedio mensual apenas superaba los 100 millones de dólares; a finales de 2025 ya superaba los 1.500 millones al mes, con una tasa de crecimiento anual compuesta del 106%. Visa opera actualmente más de 130 programas de tarjetas vinculadas a stablecoins en más de 50 países.
La segunda: las bóvedas de rendimiento DeFi, cuyos activos alcanzaron los 9.000 millones de dólares en agosto.
El motivo para depositar ese dinero es distinto: no se destina al consumo, sino a buscar rendimientos en stablecoins dentro de la cadena. En un contexto en el que el precio de BTC oscila cerca de los 80.000 dólares y la inflación macroeconómica se acelera, parte del capital ha salido de posiciones especulativas y ha pasado a buscar rendimientos estables en la cadena. Bitwise prevé que esta cifra se duplique antes de fin de año.
Detrás de ambas tendencias hay una misma lógica: las stablecoins están pasando de ser una herramienta de intercambio dentro del mundo cripto a convertirse en infraestructura financiera con usos prácticos.
En el frente de las tarjetas cripto, los usuarios de a pie pagan sus gastos cotidianos con stablecoins en más de 60 países; en el de las bóvedas de rendimiento, el capital institucional se queda en la cadena generando intereses. Unas se usan y otras se guardan, y ambas cosas impulsan al alza el tamaño total del mercado de stablecoins.
La capitalización total en circulación de USDT y USDC ya supera los 200.000 millones de dólares. Comparada con los 10.000 millones de dólares depositados en tarjetas cripto, la penetración todavía está en una fase muy temprana.
¿Cómo crees que evolucionará esta tendencia?
$USDC
#加密金库存款超100亿美元