

Resumen: BlackRock presenta la solicitud para un tercer ETF de bitcoin, vinculado a IBIT, que ofrece protección frente a las pérdidas, pero limita las ganancias; el nivel de protección no es fijo ni garantiza el capital.
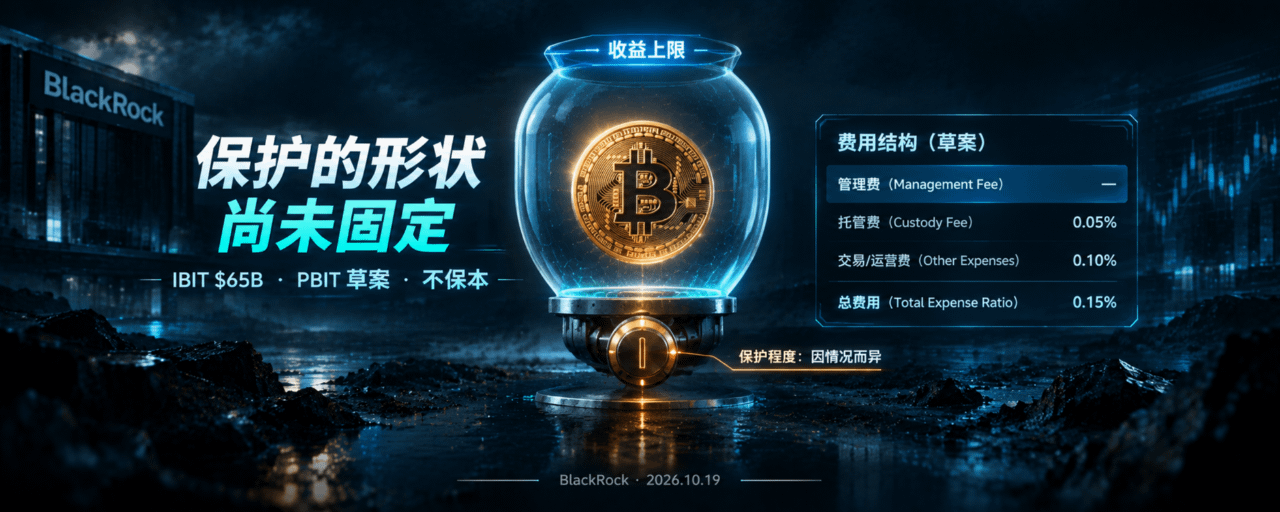
El 19 de octubre, BlackRock presentó ante la Comisión de Bolsa y Valores de Estados Unidos una solicitud de registro para el iShares Bitcoin Managed Protection ETF, con el símbolo provisional PBIT. Este sería el tercer ETF de bitcoin de BlackRock. Los dos anteriores son el ETF al contado IBIT, lanzado en enero de 2024, y el ETF de rendimiento con opciones BITA, lanzado en junio de este año.
La descripción del producto en la documentación presentada es muy prudente: busca obtener ganancias al alza de IBIT y de una exposición similar al bitcoin, al tiempo que busca ofrecer cierto grado de protección frente a las pérdidas. Las palabras clave son «cierto grado» y «busca».
Tres capas: la protección se compra
La estrategia de PBIT se compone de tres partes.
La primera consiste en comprar opciones sobre bitcoin, normalmente en tres tandas. La segunda, en vender opciones y utilizar las primas recibidas para compensar el coste de las opciones compradas, a cambio de limitar el potencial alcista. La tercera, en invertir en productos de renta fija: los ingresos por intereses compensan el coste de las opciones y aportan un colchón adicional para la protección frente a las caídas.
Esta estructura no es nueva. Las estrategias de compra cubierta de calls, compra protectora de puts y collar llevan décadas utilizándose en los mercados tradicionales de opciones. La novedad de PBIT es reunir estas herramientas en un ETF, para que los inversores que no quieren operar directamente con opciones puedan comprar, desde una cuenta de valores, una exposición al bitcoin que incorpora cierta cobertura.
Pero hay un detalle que merece atención: el documento de registro deja en blanco el apartado de la comisión de gestión, describe el nivel de protección como «sujeto a las condiciones del mercado» y señala expresamente que la estrategia no garantiza evitar pérdidas. Esto significa que el precio y las condiciones definitivas del producto aún dependen de la revisión de la SEC y de la información adicional que presente BlackRock. Por ahora, los inversores ven un marco, no un contrato completo.
La diferencia con Calamos: certeza frente a flexibilidad
Ya existen precedentes de ETF de bitcoin con protección frente a caídas. La comparación más directa es la serie de ETF de bitcoin protegidos de Calamos.
La línea de productos de Calamos deja muy clara la relación entre protección y límite de ganancias: CBOO ofrece una protección del 100%, con un límite de ganancias de tan solo el 8,32%; CBXO, una protección del 90% y un límite del 20,55%; y CBTO, una protección del 80% y un límite del 36,22%. Antes de invertir, los inversores saben cuánto potencial alcista sacrifican y cuánta protección frente a las caídas obtienen a cambio.
PBIT no ofrece proporciones fijas de este tipo. El diseño inicial de cada conjunto de opciones contempla una protección frente a caídas de aproximadamente el 10%, pero el fondo en su conjunto no tiene un límite fijo de pérdidas y mucho menos garantiza la protección del capital. La protección es «hasta cierto punto» y el límite es «aproximado»; el equilibrio final entre riesgo y rentabilidad dependerá de cómo ejecute BlackRock las operaciones en el mercado de opciones.
Calamos vende un seguro a un precio conocido; BlackRock, un mecanismo ajustable. El primero es transparente; el segundo, flexible. Las instituciones suelen necesitar lo segundo: no una proporción fija de protección, sino una herramienta que permita ajustar la exposición al riesgo según las condiciones del mercado y las necesidades de los clientes.
Esta flexibilidad resulta atractiva para las entidades de gestión patrimonial. Los asesores financieros atienden a clientes con distintos perfiles de riesgo, y un producto cuyo nivel de protección se puede ajustar es más fácil de integrar en diferentes carteras que uno con una protección fija del 80% o del 100%. Pero para los inversores, la flexibilidad también implica una mayor incertidumbre sobre las condiciones.
La base de 6.500 millones de IBIT y la gama de productos de BlackRock
PBIT no es un producto aislado: se apoya en IBIT.
IBIT gestiona más de 65.000 millones de dólares en activos y es el mayor ETF de bitcoin. BITA, lanzado en junio de este año, genera ingresos mensuales mediante la venta de opciones call sobre IBIT. Su objetivo es ofrecer una rentabilidad anualizada del 15% al 25%, a cambio de renunciar a parte del potencial alcista.
En conjunto, los tres productos conforman una gama de ETF de bitcoin de BlackRock con niveles claramente diferenciados: IBIT ofrece exposición pura al mercado al contado y es adecuado para quienes están dispuestos a soportar toda la volatilidad y buscan capturar todo el potencial alcista; BITA ofrece ganancias limitadas al alza e ingresos por primas de opciones, por lo que es adecuado para quienes buscan generar flujo de caja en mercados laterales; PBIT ofrece ganancias limitadas al alza junto con cierta protección frente a las caídas, y es adecuado para los inversores tradicionales que quieren asignar capital al bitcoin, pero son sensibles a las caídas.
La lógica de esta gama no es hacer que el bitcoin sea más «seguro», sino permitir que sus riesgos se dividan, se valoren y se vendan. Un mismo activo subyacente se desglosa en distintas combinaciones de riesgo y rentabilidad, que se ofrecen a inversores con diferentes perfiles de riesgo.
James Seyffart, analista de Bloomberg Intelligence, señala que esta es la tercera solicitud de registro de un ETF de bitcoin presentada por BlackRock. Por ahora, su gama de productos se limita al bitcoin y al ethereum, sin incluir ETF de otros criptoactivos como XRP o SOL. Esta moderación merece atención: BlackRock está profundizando su oferta de productos de bitcoin, en vez de ampliar su cobertura a más criptoactivos. Su apuesta se centra en la demanda institucional de asignar capital al bitcoin como clase de activo, no en la demanda especulativa de múltiples tokens.
El coste de la protección no aparece en la tabla de comisiones
El documento de registro de PBIT no indica la comisión de gestión, pero el coste de la protección nunca se limita a las comisiones.
Uno de esos costes es el límite al potencial alcista. Las opciones vendidas fijan un tope a las ganancias. Si durante el periodo de tenencia el bitcoin subiera como en algunas ocasiones históricas, más de un 30% en una sola semana, los titulares de PBIT solo recibirían las ganancias hasta ese límite. La protección no es gratis: se compra parte del colchón frente a las caídas renunciando a parte de las posibles subidas.
El segundo coste es la incertidumbre de la protección. Al comprar, los inversores de Calamos saben que obtienen una protección del 80%; los de PBIT solo pueden saber que tendrán protección «hasta cierto punto». Esta expresión deja margen de maniobra a BlackRock, pero también plantea una variable que los inversores deben evaluar por sí mismos: el nivel de protección dependerá de los precios de ejercicio de las opciones, de la estructura de vencimientos y de las condiciones de volatilidad del mercado.
El tercer coste es la complejidad. La estructura de tres capas —posiciones largas en opciones, posiciones cortas en opciones y renta fija— implica que el rendimiento real del producto depende de la interacción de múltiples variables, y no simplemente del seguimiento del precio del bitcoin. Los inversores acostumbrados a la exposición lineal de IBIT tendrán que volver a entender la curva de rentabilidad de PBIT.
Qué observar a continuación
La información complementaria de PBIT: la comisión de gestión, los rangos concretos de precios de ejercicio de las opciones y el método para calcular el nivel de protección se irán detallando en futuras modificaciones de los documentos. Estas condiciones determinarán la relación calidad-precio real del producto
El calendario de revisión de la SEC: el marco regulatorio para las opciones sobre ETF de criptomonedas sigue evolucionando. Recientemente, la SEC aplazó hasta el 11 de noviembre algunos plazos para decidir sobre opciones de ETF de criptomonedas, lo que afecta al calendario de aprobación de PBIT
La respuesta del mercado a productos similares: los ETF con protección frente a caídas de Calamos llevan un tiempo operando. Los cambios en su tamaño y sus flujos de capital pueden servir como referencia para estimar la posible demanda de PBIT
La liquidez de las opciones de IBIT: la estrategia de PBIT depende de la profundidad y la eficiencia en la fijación de precios de las opciones de IBIT. El interés abierto de estas opciones ya supera los 27.600 millones de dólares. Existe una base de liquidez, pero aún habrá que observar los costes de ejecución
La forma del seguro
BlackRock no intenta eliminar la volatilidad del bitcoin. Lo que hace es dividirla en partes, asignarles distintos precios y ponerlas en el estante. PBIT es la incorporación más reciente, con una etiqueta que dice «protección», aunque la forma de esa protección aún no está definida.
Para los inversores que quieren asignar capital al bitcoin, pero temen las caídas, este ETF ofrece una vía de acceso. El precio de entrada se refleja en parte en la tabla de comisiones futura y, en mayor medida, se oculta en el potencial alcista limitado y en expresiones como «hasta cierto punto», «aproximadamente» y «sujeto a las condiciones del mercado».