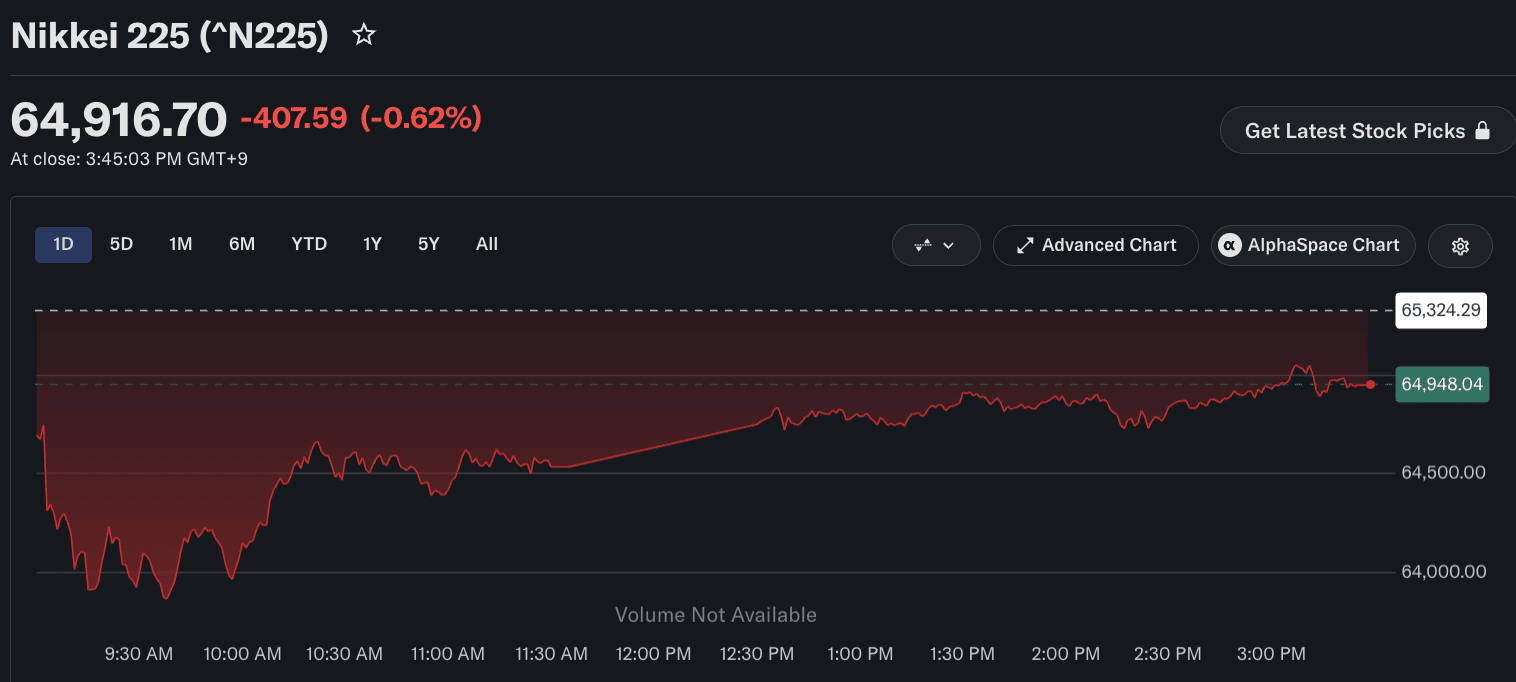
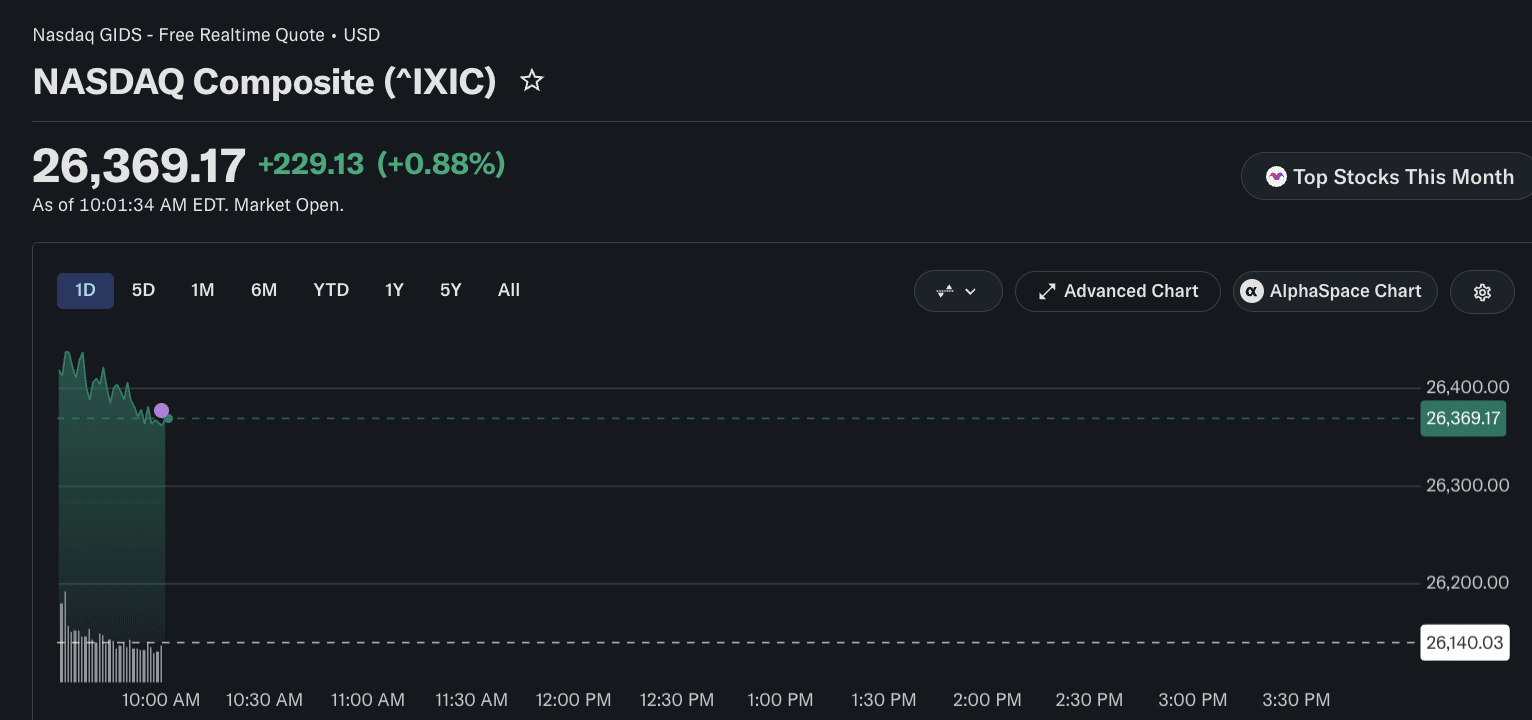
Bitcoin cotizó entre 82.000 y 83.000 dólares el lunes: volvió a ser rechazado en los 84.000 por tercera vez y el soporte en 80.700 se mantuvo por cuarta vez, mientras los futuros del Nasdaq rebotaban más de un 1% tras la caída del 5,5% de la semana pasada. El repunte apenas se notó en el mercado cripto: Bitcoin subió un 0,3%, frente a la ganancia del 3% de un ETF de fabricantes de chips. El PIB de China del tercer trimestre, del 4,5% (frente al 4,3% anterior), y la moderación de los precios del petróleo impulsaron la recuperación de Asia; el KOSPI revirtió una caída inicial del 3,17% y cerró con un alza del 1,76%. El índice de temporada de altcoins está en 56, por debajo del récord de 63 alcanzado en 2026. Para clasificarse, el índice debe llegar a 75, lo que significa que en 2026 aún no ha habido una verdadera temporada de altcoins. Los resultados tecnológicos de esta semana (Meta, Tesla y luego Alphabet, Microsoft y Apple) resolverán la incógnita sobre el gasto de capital en IA que impulsó las pérdidas de la semana pasada.
Las acciones estadounidenses de almacenamiento abren al alza mientras el Nasdaq sube un 0.9%
SK Hynix +4.5%, SanDisk +4.6%, Micron +3.7%, Western Digital +3.1% y Nvidia +1.4% en la apertura de EE. UU. Dow -0.05%, S&P +0.54%, Nasdaq +0.9%. El rebote de los fabricantes de chips pone fin a unas 10 sesiones de pérdidas. Goldman Sachs midió un aumento de 25 puntos básicos la semana pasada en los diferenciales de los bonos de alto rendimiento relacionados con la IA, mientras que los diferenciales no relacionados con la IA apenas se movieron; la pregunta es si el estrés crediticio del viernes en la infraestructura de IA fue una corrección o el comienzo de algo más. Las empresas de memoria que lideran el rebote (SK Hynix, SanDisk, Micron) son las mismas que activaron el jueves el mecanismo de interrupción de operaciones en Corea al caer un 9%: una recuperación diaria del 4-5% frente a una caída semanal superior al 20% deja prácticamente intactos los daños.
Bitcoin se mantiene en $82,000, encajonado entre el techo de $84,000 y el piso de $80,000
Bitcoin subió desde $80,700 durante la noche hasta $83,000 el lunes temprano, pero luego devolvió casi toda la subida en media hora y cotizaba a $82,188 (+0.3% en 24 horas). La zona de $80,000 ha aguantado cuatro veces en cinco sesiones ($79,800 el jueves, $80,746 el viernes, durante el fin de semana y $80,700 durante la noche). El techo de $84,000 ha rechazado a Bitcoin tres veces (el 13 y el 14 de octubre, y esta mañana en $83,000, mil dólares por debajo del nivel). El recorrido de ida y vuelta del lunes en media hora, de $83,000 a $82,400, confirma que hay vendedores posicionados en la parte alta de la banda. El viernes Bitcoin cayó apenas un 1%, mientras el Nasdaq bajó un 2.3% y Strategy perdió un 9.2%: no participa con mucha convicción en ninguna de las dos direcciones.
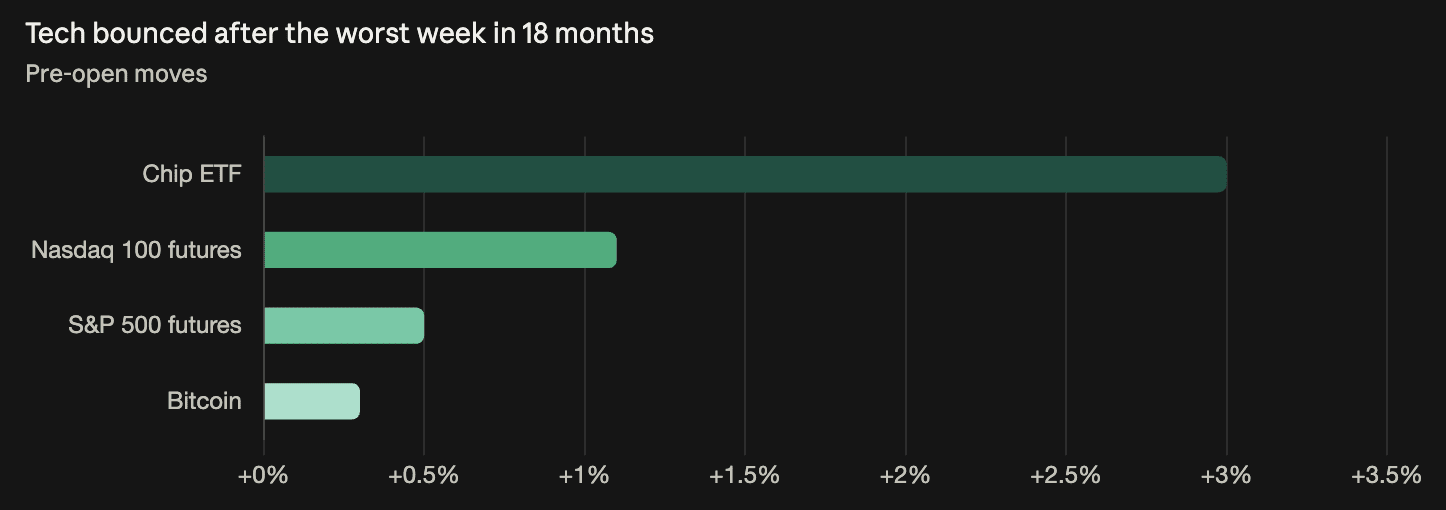
PIB de China en el tercer trimestre: 4.5% interanual (frente al 4.3% del segundo trimestre); ventas minoristas +1.1% (frente al 0.5% esperado). La sorpresa positiva de las ventas minoristas es real en términos generales; con un 1.1% frente a un crecimiento de la producción del 4.5%, el consumo sigue muy rezagado: es el desequilibrio habitual del modelo de crecimiento, no una recuperación de la demanda. Nikkei +1.8%, futuros del Nasdaq +1% o más, KOSPI +0.6%. Europa se movió en sentido contrario: Stoxx 600 -0.8% tras las protestas del fin de semana en Francia, con los bonos franceses a la cabeza de una venta masiva de deuda europea; las tensiones fiscales avanzan por su cuenta, al margen del crédito relacionado con la IA. El oro se mantiene estable cerca de los $4,180. El índice dólar está por debajo de 102 por tercera sesión consecutiva: históricamente, un dólar más débil ha sido un canal más fiable para los activos digitales que las expectativas de tasas por sí solas, por lo que la caída de tres sesiones es una señal más útil para las criptomonedas que el apetito por el riesgo del lunes. La probabilidad de una subida de tasas en octubre sigue en torno al 15%; la de diciembre, en torno al 90%; no se descuenta ningún recorte en ningún horizonte.
La temporada de altcoins alcanzó un máximo de 63 este año; necesita llegar a 75 y ahora está en 56
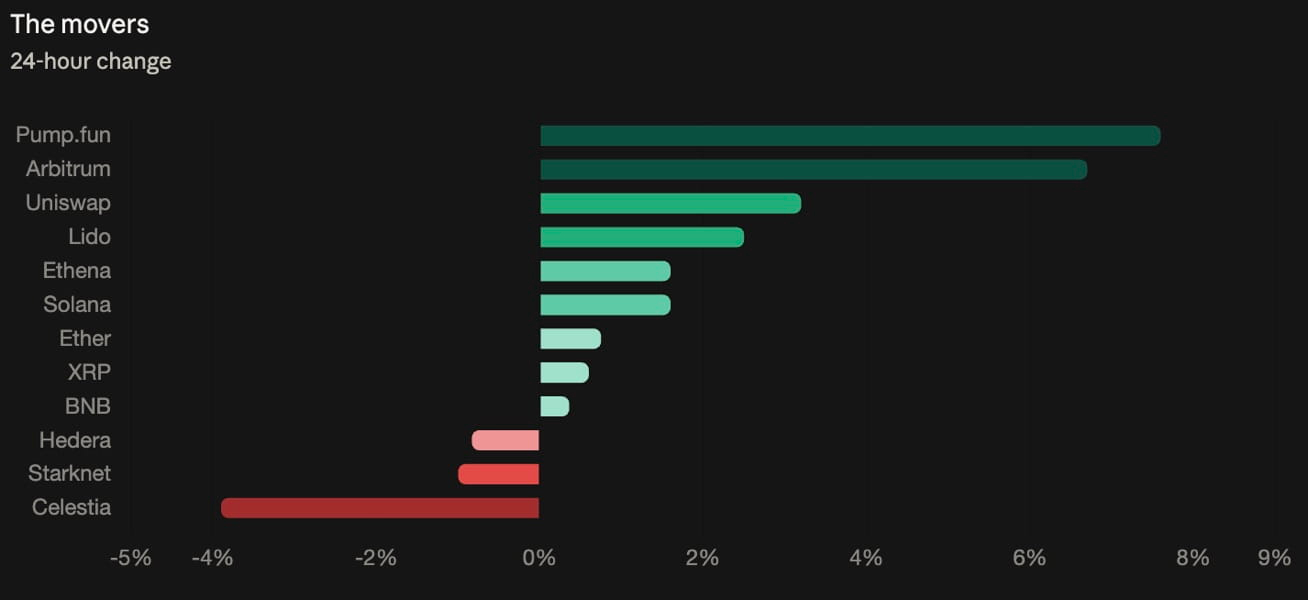
El lunes, las altcoins superaron a Bitcoin aproximadamente 2.5 veces: CoinDesk 80 +0.9% frente a Bitcoin +0.35%. Arbitrum encabezó las ganancias con un +6.7% tras el Programa de Crecimiento de Stablecoins de la Arbitrum Foundation (2 millones de ARB, unos $400,000, para los primeros 10 equipos que mantengan $10 millones cada uno en USDG: unos $40,000 por equipo, o un 0.4% del capital requerido). Pump.fun subió un 7.6% sin ningún catalizador y duplicó su volumen en un mercado poco líquido. ADA registra la única tasa de financiación negativa entre las principales (-8%), junto con un CVD negativo: los vendedores en corto con posiciones abarrotadas que pagan por mantenerlas crean las condiciones para una compresión de cortos si el rebote continúa. Hay que corregir la descripción de la temporada de altcoins: el índice exige 75, alcanzó un máximo de 63 este año (12 puntos menos) y desde entonces ha retrocedido otros 7 puntos, hasta 56. En 2026 ha habido periodos en que las altcoins superaron a Bitcoin, pero nunca una verdadera temporada de altcoins. La señal de los derivados del lunes pasó de la cobertura de cortos del viernes (el interés abierto crecía más despacio que los precios) a estar impulsada por el apalancamiento (el interés abierto crecía más rápido que los precios, con el delta de volumen estable o negativo): ganancias frágiles, basadas en órdenes limitadas pasivas en lugar de compras agresivas.
El KOSPI abrió con una caída del 3.17% (mínimo: 5,488.41) antes de que las instituciones realizaran compras netas por 574,660 millones de wones y cerrara en 5,768.01 (+1.76%, +99.96 puntos): una reversión intradía de 288 puntos. Samsung +1.16%, hasta 218,000 wones; SK Hynix +0.39%, hasta 1.28 millones de wones; Hyundai Motor +4.49%. IBK Securities: compras de oportunidad en empresas de gran capitalización tras las fuertes caídas recientes. El Nikkei 225 cerró con una caída de 407.59 puntos, en 64,916.70, tras reducir una pérdida intradía de más de 1,400 puntos; Tokyo Electron -2.63%, Advantest -0.23%. El TOPIX cerró ligeramente al alza. El TAIEX de Taiwán cayó un 0.61%, hasta 46,822; TSMC se mantuvo estable en NT$2,420; MediaTek -1.06%, Hon Hai -1.84%; las instituciones fueron vendedoras netas por NT$89,900 millones. Hong Kong cerró por el Festival Chung Yeung y reabrirá el martes. China: Shanghai Composite +0.39%, Shenzhen Component +0.13%, ChiNext -0.94%.