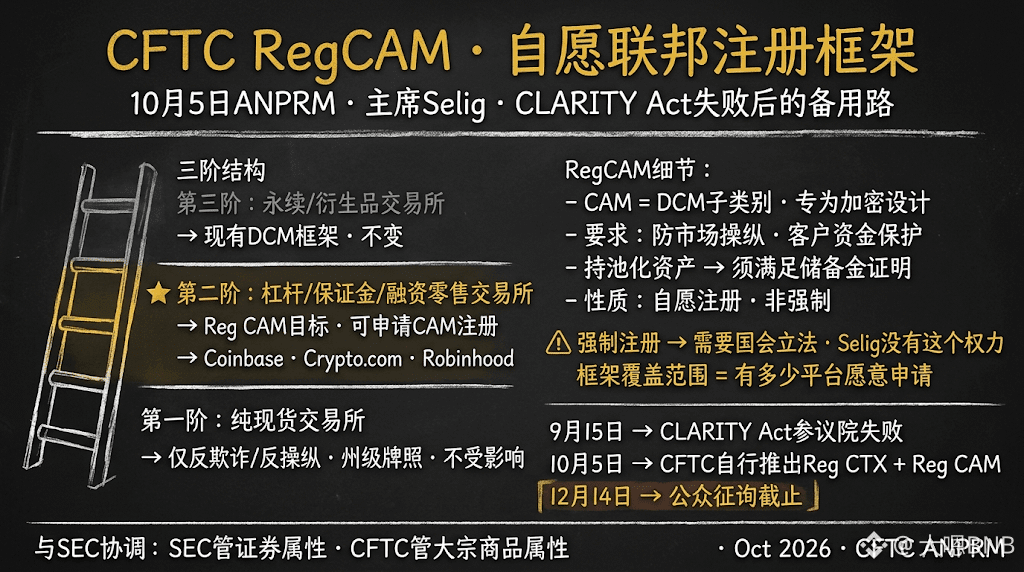

El 15 de septiembre, fracasó la votación del Senado de Estados Unidos sobre la CLARITY Act.
La ley habría otorgado a la CFTC mayores facultades para regular las criptomonedas, pero quedó bloqueada en el Congreso. Menos de tres semanas después, el propio presidente de la CFTC, Michael Selig, presentó un marco regulatorio.
El 5 de octubre, la CFTC publicó un ANPRM (aviso previo de propuesta de reglamentación) y presentó Reg CTX y Reg CAM.
Selig describió la regulación de los exchanges de criptomonedas como una estructura de tres niveles:
El primer nivel corresponde a los exchanges que operan únicamente con activos al contado. La CFTC solo se ocupa de combatir el fraude y la manipulación; el resto queda sujeto a las licencias estatales. Este nivel no se verá afectado por el nuevo marco.
El segundo nivel es el principal objetivo de esta iniciativa: los exchanges minoristas de criptomonedas que ofrecen servicios de apalancamiento, margen o financiación. Reg CAM está diseñado para estas plataformas: podrán solicitar a la CFTC registrarse como «mercado de criptoactivos (CAM)», una categoría de registro federal más sencilla que la de los exchanges de futuros tradicionales.
El tercer nivel abarca los exchanges que ofrecen contratos perpetuos y otros derivados, que se rigen por el marco ya existente para los mercados de contratos de derivados (DCM).
Coinbase, Crypto.com y Robinhood ofrecen productos relacionados con el apalancamiento, por lo que todas podrían ser candidatas potenciales al segundo nivel.
Pero hay una limitación fundamental: es voluntario.
El propio Selig lo dijo: para obligar a todos los exchanges pertinentes a registrarse, hace falta una ley del Congreso, y él no tiene esa autoridad. El registro CAM es una «alternativa federal»: las plataformas pueden optar por el registro federal o seguir operando con licencias estatales.
Un marco que no cuenta con la autoridad que el Congreso no le otorgó y que se sostiene en interpretaciones de las leyes vigentes, sumado a un registro voluntario: el alcance del marco dependerá por completo de cuántos exchanges consideren que el «respaldo federal» justifica esos costos de cumplimiento.
El período de consulta pública termina el 14 de diciembre.
¿Crees que este marco llegará a implementarse de verdad o habrá que esperar a que se reanude el proceso legislativo de la CLARITY Act?
$BTC
#cftc推进regcam自愿监管框架
La ley habría otorgado a la CFTC mayores facultades para regular las criptomonedas, pero quedó bloqueada en el Congreso. Menos de tres semanas después, el propio presidente de la CFTC, Michael Selig, presentó un marco regulatorio.
El 5 de octubre, la CFTC publicó un ANPRM (aviso previo de propuesta de reglamentación) y presentó Reg CTX y Reg CAM.
Selig describió la regulación de los exchanges de criptomonedas como una estructura de tres niveles:
El primer nivel corresponde a los exchanges que operan únicamente con activos al contado. La CFTC solo se ocupa de combatir el fraude y la manipulación; el resto queda sujeto a las licencias estatales. Este nivel no se verá afectado por el nuevo marco.
El segundo nivel es el principal objetivo de esta iniciativa: los exchanges minoristas de criptomonedas que ofrecen servicios de apalancamiento, margen o financiación. Reg CAM está diseñado para estas plataformas: podrán solicitar a la CFTC registrarse como «mercado de criptoactivos (CAM)», una categoría de registro federal más sencilla que la de los exchanges de futuros tradicionales.
El tercer nivel abarca los exchanges que ofrecen contratos perpetuos y otros derivados, que se rigen por el marco ya existente para los mercados de contratos de derivados (DCM).
Coinbase, Crypto.com y Robinhood ofrecen productos relacionados con el apalancamiento, por lo que todas podrían ser candidatas potenciales al segundo nivel.
Pero hay una limitación fundamental: es voluntario.
El propio Selig lo dijo: para obligar a todos los exchanges pertinentes a registrarse, hace falta una ley del Congreso, y él no tiene esa autoridad. El registro CAM es una «alternativa federal»: las plataformas pueden optar por el registro federal o seguir operando con licencias estatales.
Un marco que no cuenta con la autoridad que el Congreso no le otorgó y que se sostiene en interpretaciones de las leyes vigentes, sumado a un registro voluntario: el alcance del marco dependerá por completo de cuántos exchanges consideren que el «respaldo federal» justifica esos costos de cumplimiento.
El período de consulta pública termina el 14 de diciembre.
¿Crees que este marco llegará a implementarse de verdad o habrá que esperar a que se reanude el proceso legislativo de la CLARITY Act?
$BTC
#cftc推进regcam自愿监管框架