

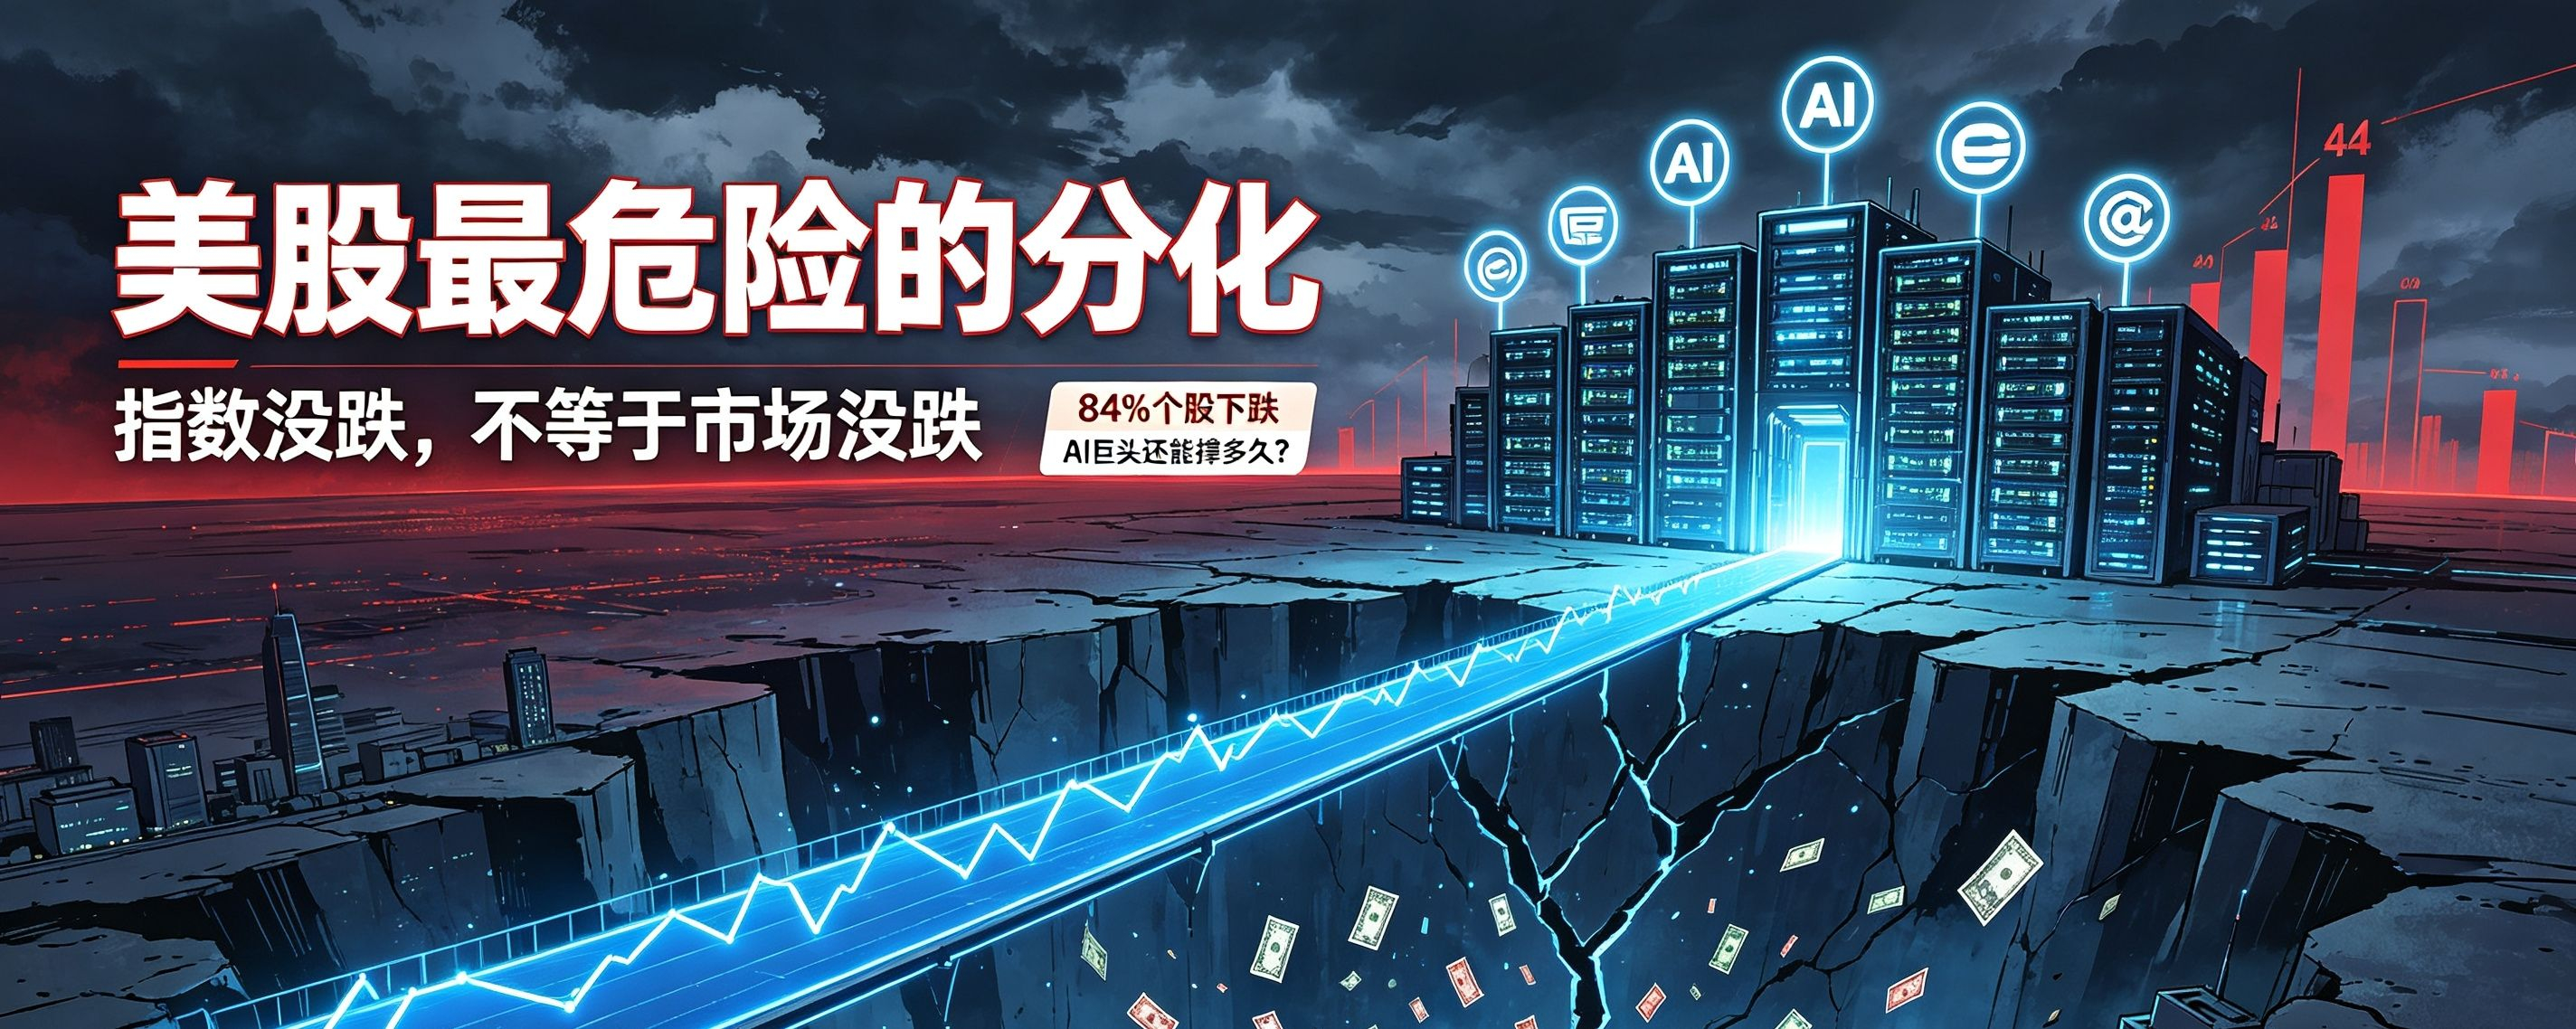
En una frase: al índice solo le falta un paso para alcanzar un nuevo máximo, pero más del 80 % de las acciones ya está cayendo.
Primera capa: prosperidad en la superficie, vacío por debajo.
Al índice S&P 500 le falta menos del 0,2 % para alcanzar su máximo histórico. Si solo miras el índice, parece que todo va bien en la bolsa estadounidense.
Pero, al analizarlo en detalle: de las 503 acciones que componen el índice, el 84 % ha caído al menos un 10 % desde sus respectivos máximos históricos, el 59 % ha bajado más del 20 % y el 17 % ya ha perdido la mitad de su valor. El 97 % de las acciones del sector inmobiliario ha caído más del 10 %, frente al 96 % del sector de materiales y al 94 % del de servicios públicos.
El índice no ha caído porque unas pocas acciones de gran peso lo mantienen a flote. El índice S&P 500 equiponderado acumula siete semanas consecutivas de caídas, algo que solo había ocurrido dos veces antes: tras el estallido de la burbuja puntocom en 2002 y durante el mercado bajista de 2022. En septiembre, el índice ponderado por capitalización bursátil bajó apenas un 0,5 %, mientras que el equiponderado cayó un 5 %.
El índice te está engañando. Con siete acciones, oculta las heridas de otras quinientas.
Segunda capa: los tipos de interés se están endureciendo, pero el dolor está repartido de forma muy desigual.
El rendimiento de los bonos del Tesoro estadounidense a diez años se acerca al 5,4 %, su nivel más alto desde 2002. El índice compuesto de condiciones financieras de Morgan Stanley ha subido hasta aproximadamente 1,4 desviaciones estándar; la última vez que llegó a ese nivel fue en 2022, cuando la Reserva Federal subía los tipos 75 puntos básicos en cada reunión.
Pero el impacto no se siente por igual en todas partes. En el Russell 2000, que agrupa a empresas de pequeña capitalización, solo el 27 % de sus componentes cotiza por encima de su media móvil de 50 días. El índice acumula cinco semanas consecutivas de caídas, ha bajado alrededor de un 8,5 % desde su máximo y se acerca a una corrección técnica. Los diferenciales de los bonos basura siguen ampliándose, y el rendimiento de los bonos de los prestatarios con peor calificación ya ronda el 15 %.
Cuando suben los tipos de interés, las primeras en no poder aguantar son las empresas sin poder para fijar precios que sobreviven a base de endeudarse. En cambio, los gigantes de la IA tienen efectivo, una narrativa convincente y mucho peso en los índices. Por ahora pueden resistir, pero eso no significa que todas las empresas puedan hacerlo.
Tercera capa: los propios gigantes de la IA también están viendo cómo el gasto de capital los devora.
Las previsiones de gasto de capital para 2026 de Alphabet, Amazon, Meta y Microsoft suman casi 700.000 millones de dólares, muy por encima de los 410.000 millones del año pasado. Se espera que el gasto de capital conjunto de las cinco mayores empresas de hiperescala alcance aproximadamente 1,2 billones de dólares el próximo año.
El dinero ya se ha gastado y el flujo de caja se desangra. En el primer trimestre, el flujo de caja libre de Microsoft fue de 15.800 millones de dólares, un 22 % menos que el año anterior; el de Amazon se desplomó de 25.900 millones en el mismo periodo del año pasado a 1.200 millones, una caída del 95 %; y el flujo de caja libre de Google bajó un 47 % interanual, mientras que su margen de beneficios se redujo del 21 % al 9,2 %.
¿Cómo se cubre el déficit? Emitiendo deuda. La deuda a largo plazo de Google aumentó de 46.500 millones a 77.500 millones de dólares; Meta emitió 30.000 millones en bonos el año pasado y prepara otra emisión de entre 20.000 y 25.000 millones. Gary Marcus, investigador de IA, calificó esta oleada de gasto como «la mayor asignación errónea de capital de la historia».
El problema de los gigantes de la IA no es si tienen dinero, sino si podrán recuperar lo que están gastando. Eso es lo que el mercado espera saber ahora.
Cuarta capa: la concentración ya ha alcanzado niveles propios de una burbuja.
Las diez principales acciones de IA representan el 40 % de la capitalización bursátil del S&P 500, y las acciones vinculadas a la IA suman el 45 % del peso total del índice, igualando el máximo de tres burbujas históricas: los ferrocarriles, las Nifty Fifty y las puntocom. Las «Siete Magníficas» representan en conjunto alrededor del 34,8 % del índice y su capitalización bursátil conjunta se acerca a los 25 billones de dólares.
La proporción de las carteras de los fondos de cobertura invertida en las Siete Magníficas subió del 14 % en junio al 22 %, un máximo histórico. Eso significa que el «activo seguro» y la «operación abarrotada» del mercado se han convertido en una misma cosa.
Tras el estallido de la burbuja puntocom en 2000, el S&P 500 cayó un 49 % en total y el Nasdaq, un 78 %. La historia no se repite exactamente, pero cuando la concentración ha llegado a este nivel, el desenlace nunca ha sido suave.
Quinta capa: ¿qué significa esto para el mercado de las criptomonedas?
La correlación entre Bitcoin y el Nasdaq ha experimentado fuertes vaivenes en 2026. El coeficiente de correlación móvil a 40 días cayó desde 0,96 en abril hasta acercarse a cero, pero varias instituciones consideran que se trata más bien de una disociación temporal, no del fin de la relación estructural entre ambos. Los factores del mercado bursátil aún explican alrededor del 25 % de las variaciones del precio de Bitcoin; el resto se debe a los flujos de capital propios del mercado cripto, las posiciones en derivados y el entorno regulatorio.
La clave no es la cifra de correlación en sí, sino la vía por la que se transmite la liquidez. Si la divergencia de la bolsa estadounidense termina con una caída de los gigantes de la IA, el apetito por el riesgo empezará a contraerse en los sectores más saturados. Como activo de beta alta, al mercado cripto le resultará difícil salir indemne en ese escenario.
En una frase:
La calma de la bolsa estadounidense es una ilusión creada por un puñado de acciones. El 84 % de los valores cae, las empresas de pequeña capitalización se acercan a una corrección y los gigantes de la IA financian su crecimiento a costa del flujo de caja y de la deuda. Que el índice no caiga no significa que el mercado no esté cayendo; que los gigantes de la IA no caigan no significa que no vayan a caer. Cuando los activos «seguros» se abarrotan, la propia seguridad se convierte en un riesgo.