

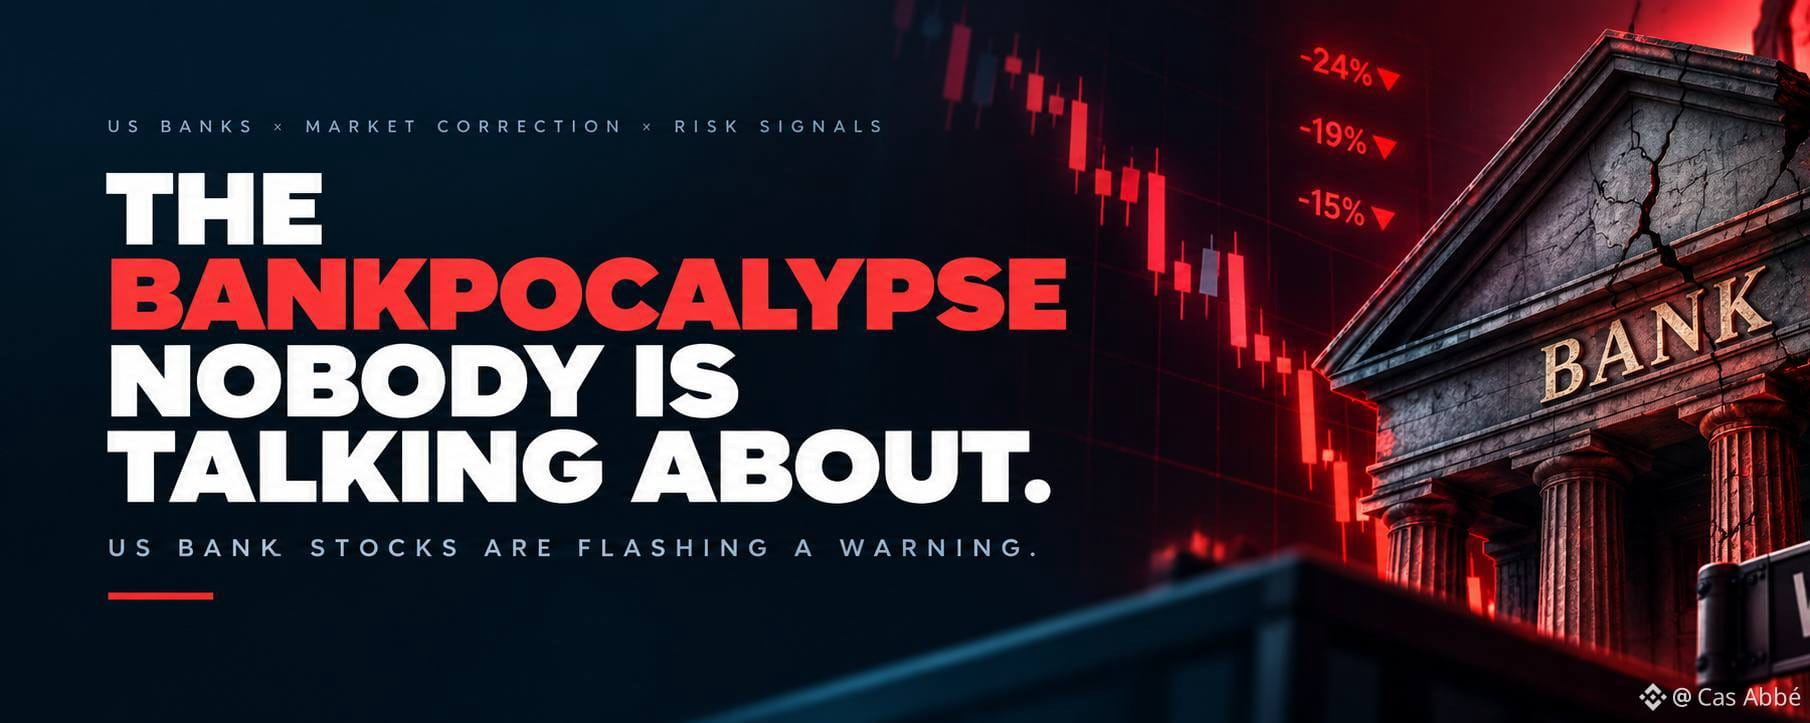

Todo el mundo está pendiente de Bitcoin, las acciones de inteligencia artificial y el próximo gran repunte del mercado. Pero creo que hay otra parte del mercado financiero que merece atención seria en este momento: a los bancos estadounidenses les está costando convencer a los inversores de que todo va bien.
Y cada vez es más difícil ignorar las cifras.
Según se informa, Goldman Sachs y Capital One han caído alrededor de un 24 % y un 25 %, respectivamente, desde sus máximos, mientras que Bank of America y Morgan Stanley han sufrido descensos cercanos al 19 %.
Son caídas considerables para algunas de las mayores entidades del sector financiero estadounidense.
Lo que hace que esto sea más interesante es que la debilidad no se limita a un solo banco. Las distintas instituciones tienen modelos de negocio diferentes, pero la presión se está extendiendo por todo el sector. Eso sugiere que los inversores están mirando más allá de los resultados de cada empresa y cuestionando el entorno en el que operan.
Y aquí está lo que me parece particularmente interesante: el mercado bursátil en general se ha mantenido mucho mejor que los bancos.
Esa divergencia importa. Cuando los inversores pierden confianza en un sector mientras el mercado en general se mantiene relativamente fuerte, quiero entender qué podría estar descontando el mercado antes de sacar conclusiones precipitadas.
¿POR QUÉ ESTÁN BAJO PRESIÓN LOS BANCOS?
En mi opinión, hay tres factores importantes que merecen atención.
Primero, las tasas de interés y los rendimientos de los bonos.
La Reserva Federal subió las tasas de interés el 16 de septiembre, su primer aumento en tres años, y la inflación persistente ha mantenido bajo presión las perspectivas de política monetaria. Las tasas más altas pueden ayudar a los bancos a ganar más con ciertos préstamos, pero también pueden elevar los costos de los depósitos y del financiamiento, presionar las carteras de bonos y encarecer los préstamos para los clientes. El resultado depende de la rapidez con que se ajusten los ingresos y los costos de cada banco.
Segundo, el negocio de Wall Street relacionado con las operaciones financieras está perdiendo impulso.
La banca de inversión depende en gran medida de que las empresas emitan acciones, pidan dinero prestado y completen fusiones y adquisiciones. Cuando suben los costos de endeudamiento y aumenta la incertidumbre, las empresas pueden aplazar esas decisiones. Reuters informó que la menor actividad en operaciones financieras afectó a la banca de inversión durante el tercer trimestre, mientras que el aumento de los rendimientos de los bonos y la incertidumbre en torno a la IA se sumaron a las preocupaciones de los inversores.
Tercero, el mercado se pregunta si el auge de la IA podrá seguir dando resultados.
La IA ha creado enormes oportunidades para las empresas tecnológicas, pero los bancos también están expuestos al otro lado de esa historia. Financian empresas, ofrecen servicios de mercados de capitales y dependen de que sus clientes mantengan una situación financiera saludable. Si financiar las inversiones relacionadas con la IA se vuelve más caro o los rendimientos esperados decepcionan, algunas partes del sistema financiero podrían sentir el impacto.
Hay otra preocupación a más largo plazo: los agentes de IA podrían cambiar con el tiempo la manera en que los clientes administran su dinero e interactúan con las instituciones financieras. No es una amenaza inmediata para todos los bancos, pero los inversores empiezan a considerar cómo la tecnología podría transformar la economía de la banca tradicional.
PERO ¿DE VERDAD SE TRATA DE OTRO 2008?
Aquí es donde tendría cautela.
Que baje el precio de las acciones de un banco no significa automáticamente que sea insolvente, y una corrección de las acciones bancarias no es lo mismo que una crisis financiera.
De hecho, los resultados recientes del tercer trimestre ofrecen un panorama más complejo. Reuters informó el 16 de octubre que varios bancos regionales, entre ellos PNC Financial y US Bancorp, seguían registrando una fuerte demanda de préstamos. PNC informó de un crecimiento del 14,2 % en sus préstamos, lo que sugiere que algunos segmentos del sistema bancario todavía mantienen una actividad comercial significativa.
Ese es un contrapunto importante.
La venta masiva actual podría reflejar preocupaciones sobre la rentabilidad, los costos de financiamiento, los rendimientos de los bonos y las condiciones económicas futuras, en lugar de ser una señal de quiebras bancarias generalizadas.
Para mí, la pregunta clave no es si están cayendo las acciones bancarias. Es si la debilidad de sus cotizaciones termina reflejándose en sus negocios subyacentes.
Estaría pendiente de la morosidad de los préstamos, las provisiones para pérdidas crediticias, la estabilidad de los depósitos, los costos de financiamiento y los criterios para conceder préstamos.
Si esos indicadores se deterioran al mismo tiempo, la situación se vuelve más preocupante. Si las ganancias y la calidad crediticia se mantienen sólidas, quizá el mercado esté descontando un pesimismo mayor del que justifican los fundamentos.
POR QUÉ SIGO ESTO COMO INVERSOR EN CRIPTOMONEDAS
Aquí es donde la historia se vuelve particularmente relevante para mí.
Las criptomonedas no operan de forma aislada. Se mueven dentro de un entorno financiero determinado por la liquidez, las tasas de interés, la confianza de los inversores y el acceso al capital.
Si las presiones sobre los bancos se traducen en un endurecimiento de las condiciones crediticias y una menor actividad económica, los activos de riesgo podrían enfrentar otro desafío. Bitcoin y las altcoins podrían tener dificultades si los inversores reducen su exposición a los activos volátiles y resulta más difícil acceder a liquidez.
Pero no convertiría automáticamente esto en una predicción bajista para Bitcoin.
Si las tensiones financieras terminan generando expectativas de una política monetaria más flexible, algunos inversores podrían empezar a interesarse por activos escasos como Bitcoin. Sin embargo, ese resultado no está garantizado. En una reacción inicial de aversión al riesgo, las criptomonedas pueden caer junto con las acciones, mientras los inversores venden activos para obtener efectivo.
La secuencia importa. Primero viene la reacción del mercado. Luego, la respuesta de las autoridades, si hace falta.
Por eso prefiero observar las pruebas en lugar de asumir que una venta masiva de acciones bancarias tiene que ser alcista o bajista para las criptomonedas.
MI OPINIÓN: LA ADVERTENCIA ES REAL, PERO AÚN NO HAY UNA CONCLUSIÓN DEFINITIVA
Lo que me llama la atención no es la dramática palabra Bankpocalypse. Es la posibilidad de que los inversores estén reevaluando al mismo tiempo el costo del dinero, la sostenibilidad de la inversión relacionada con la IA y las perspectivas de ganancias de las instituciones financieras tradicionales.
Una caída de alrededor del 13 % en el índice bancario KBW, junto con una racha de seis semanas consecutivas a la baja, es lo bastante significativa como para seguirla de cerca. Pero las pruebas todavía no justifican tomarla como demostración de que se está desarrollando otra crisis como la de 2008.
Lo siguiente que haría sería observar cómo les va a los bancos después de publicar sus resultados, si la calidad crediticia empieza a deteriorarse y si el aumento de los rendimientos sigue presionando al sector.
Porque los mercados rara vez envían una sola señal. A veces, la pista más útil está en la divergencia entre lo que los inversores celebran y lo que venden discretamente.
La pregunta que quiero responder es sencilla: ¿están reaccionando de forma exagerada los inversores a la presión sobre las ganancias bancarias o nos están advirtiendo las acciones bancarias de un problema más amplio que el resto del mercado aún no ha incorporado del todo en los precios?
Eso es lo que estaré observando.