

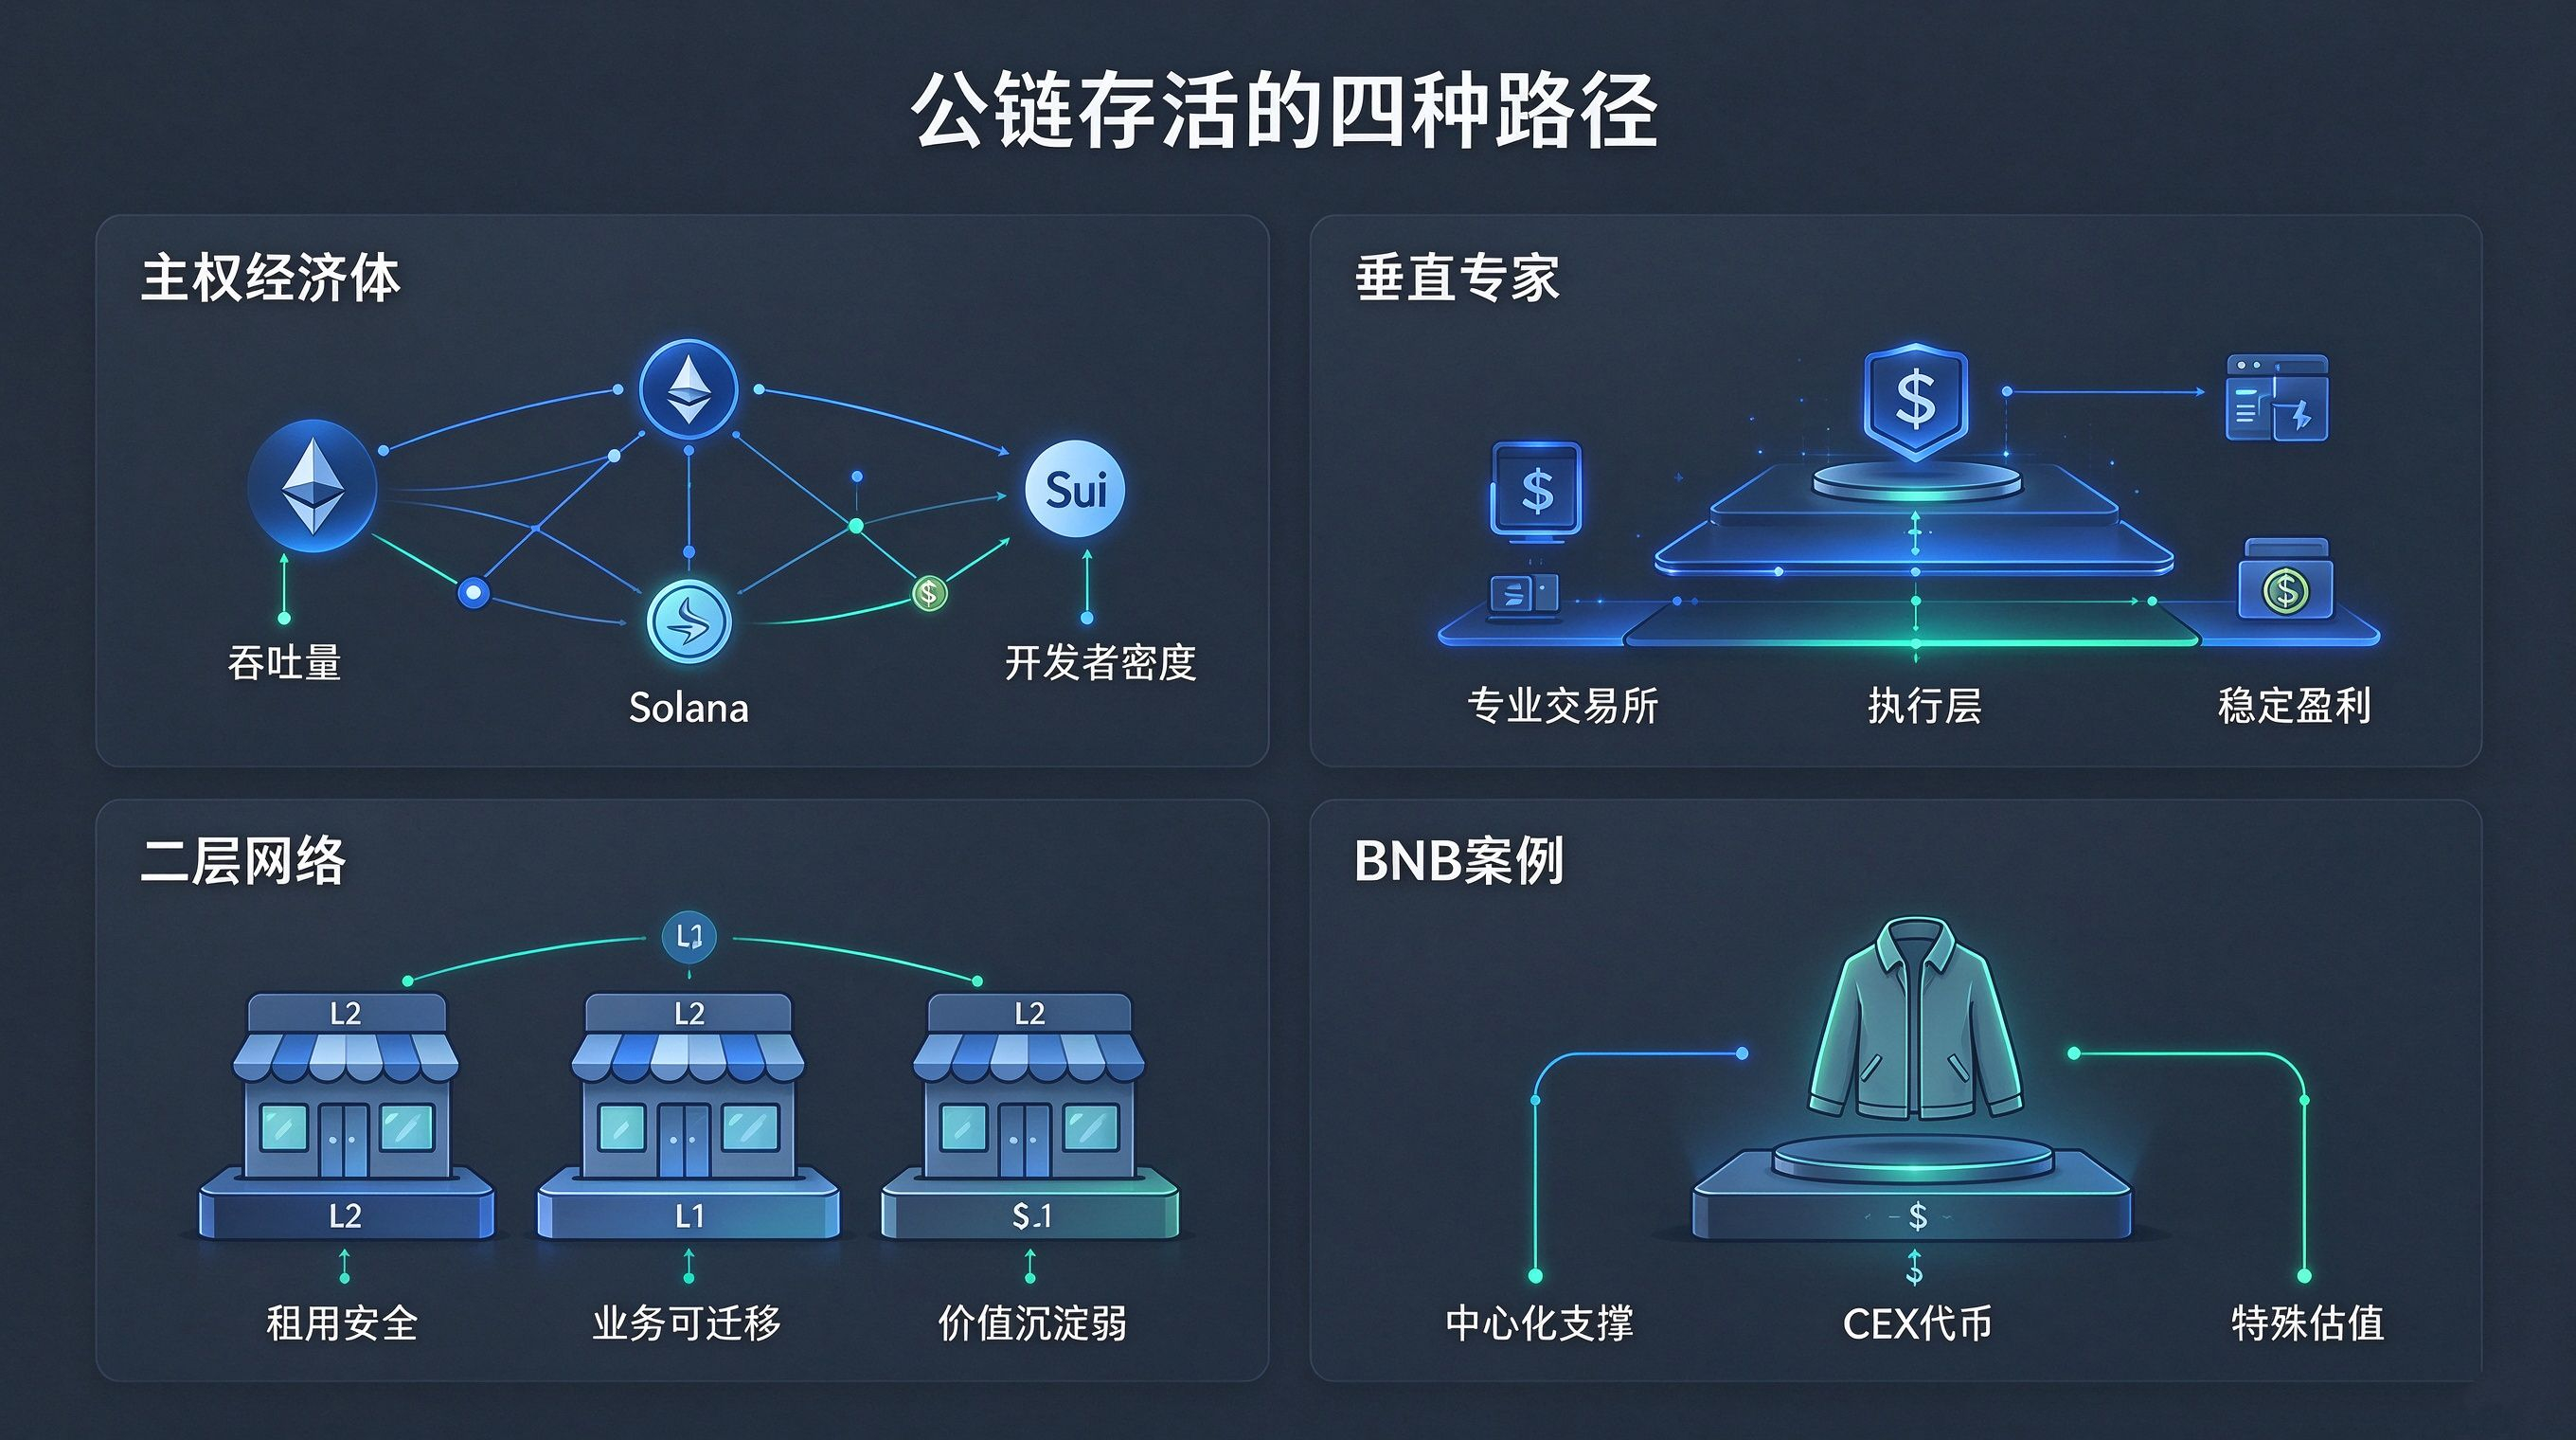
La forma en que un proyecto de blockchain puede sobrevivir es mucho más sencilla de lo que parece: en el fondo, solo hay cuatro opciones.
La primera: convertirse en una economía soberana. Un puñado de blockchains públicas como Ethereum, Solana y Sui tienen suficiente capacidad de procesamiento, composabilidad y densidad de ecosistema de desarrolladores para, en teoría, sustentar una economía global de tokens, con una base de seguridad independiente y duradera. La segunda: convertirse en especialista vertical. Hyperliquid es el ejemplo más claro: en esencia, es un exchange integrado verticalmente que, casualmente, utiliza una blockchain pública como capa de ejecución. Estos exchanges especializados generan beneficios estables, pero su potencial está limitado por los mercados de nicho. Deberían valorarse como «exchanges con sólidas ventajas competitivas», no como economías abiertas. La tercera: convertirse en una L2. Al apoyarse en una L1 y alquilar su seguridad, puede ser un buen negocio, pero, en esencia, es una tienda montada en Shopify. Aunque una L2 desaparezca, el estado del negocio puede reconstruirse en otro lugar; por eso no acumula valor como la cadena madre: la L1 es permanente, mientras que la L2 solo está de alquiler. La cuarta es ese caso incómodo: BNB. El mercado lo valora como si fuera una economía soberana, pero no está descentralizado; en realidad, su capa de persistencia es el balance de Binance. Es un buen negocio, pero debería valorarse como «un token de exchange centralizado disfrazado de L1».
Por qué la mayoría de las cadenas públicas están condenadas a desaparecer
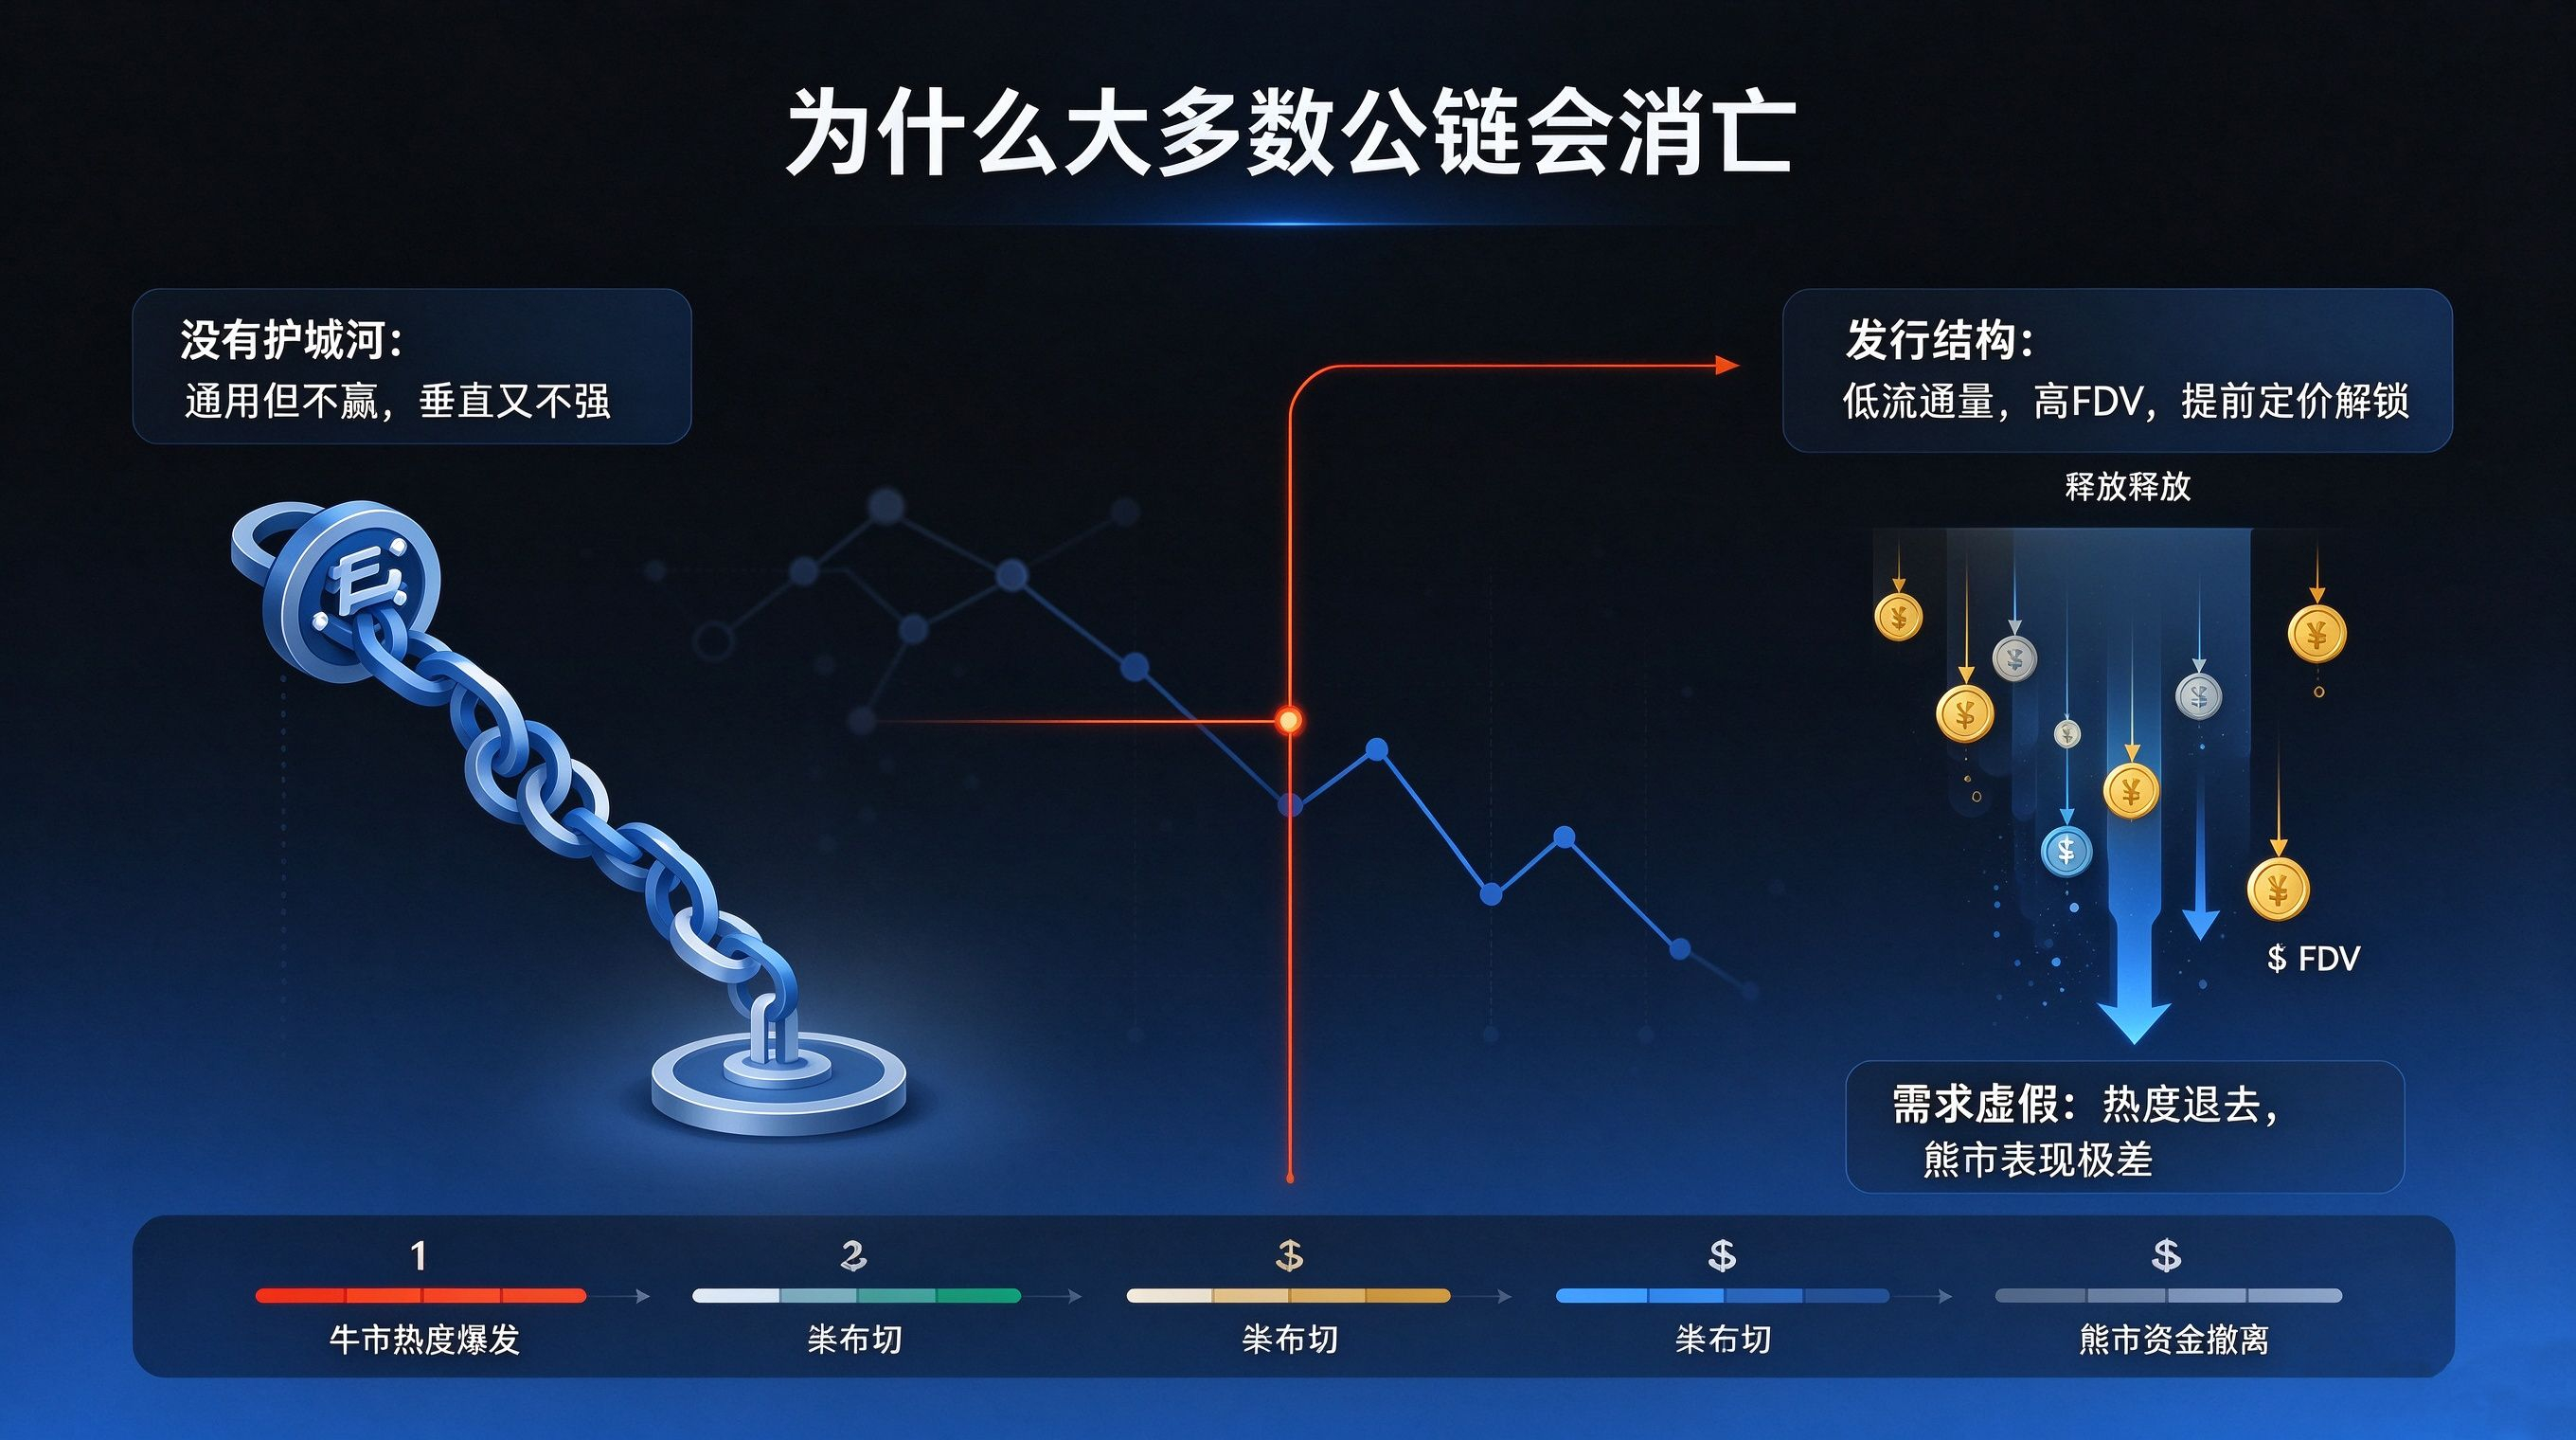
Si miramos las principales cadenas públicas que surgieron en los dos últimos ciclos, la mayoría no pertenece a ninguna de las categorías anteriores. Son lo bastante generalistas como para querer competir con economías soberanas, pero no tienen lo necesario para ganar; no son lo bastante verticales como para hacerse con su propio nicho; y tampoco están lo bastante centralizadas como para aprovechar los balances de otros. Son simplemente «una cadena». El valor de una cadena sin ventaja competitiva tiende a cero.
Esta es la causa estructural, pero lo que realmente las «mata» es la forma en que se emiten sus tokens. Llevo escribiendo sobre tokens con baja circulación y alto FDV desde el verano de 2024, y el patrón no ha cambiado. El mercado rechaza por naturaleza esta estructura, así que los tokens caen en cuanto salen al mercado, normalmente un 70 % o más, porque todo el mundo anticipa el suministro que se irá desbloqueando. En un mercado alcista, una baja circulación respaldada por una demanda real puede dispararse; pero en un mercado bajista, estos tokens rinden muy mal, salvo que los desbloqueos estén prácticamente terminados o que la demanda sea real. Y la demanda de una cadena sin ventaja competitiva nunca es real. Goza de popularidad durante una «temporada», y esa popularidad debe mantenerse para convertirse en adopción, pero la mayoría no lo consigue.
Así que la estructura de emisión simplemente adelanta lo que el mercado habría hecho de todos modos.
Todo el mundo está mirando el marcador equivocado
Casi todos los marcos de valoración del sector se equivocan en esto: descuentan los flujos de caja de las cadenas públicas como si fueran empresas. Pero la competencia entre cadenas se basa, en su totalidad, en la eficiencia: por definición, la cadena que gana la competencia por coordinar es la que lleva el coste marginal de las transacciones hacia cero. Si aplicas un modelo DCF, te dirá que la cadena dominante vale menos que sus competidoras, porque es la que menos gana con cada transacción. Esa respuesta está al revés.
Para valorar las cadenas públicas, hay que planteárselo al revés: prueba a desconectar Ethereum. Desaparecerían todas las L2, la mayor parte del mercado de las stablecoins, todas las DeFi, cada NFT, cada activo tokenizado y toda la capacidad futura del sistema financiero construido sobre ellas. Ese es el valor de Ethereum. Nadie valora TCP/IP calculando los ingresos por cada paquete de datos; lo valora por la internet que funciona sobre él. Y los agentes de IA no tienen lealtades tribales: cada vez se enrutan a la red más barata y eficiente, y evitan activamente cualquier cadena que les cobre comisiones que no tienen por qué pagar. Solana y Sui ya han llevado a cero el coste de las transferencias de stablecoins. Las distintas cadenas alojan cosas distintas; las ganadoras se llevan la mayor parte, pero la larga cola no tiene poder de voto.
Yo mismo he probado estas métricas. A principios de este año construí un marco de valoración para las L1, comparando el FDV con el TVL, las comisiones, el volumen de operaciones en DEX y la capitalización de mercado de las stablecoins. La correlación era casi perfecta, hasta que me di cuenta de que todo el ejercicio era circular: el TVL se expresa en el token cuyo precio intento explicar; el volumen aumenta con la especulación; y las comisiones aumentan con el volumen. En la práctica, estaba usando funciones del precio para regresionar el precio: medía el reflejo, no el objeto. Al eliminar el efecto del precio, el rendimiento de las comisiones no predijo nada, y el TVL/FDV tampoco. Lo único que predijo los rendimientos fue la velocidad de rotación del capital, y en sentido inverso: las cadenas con la rotación más rápida rindieron peor después; las cadenas donde el capital permaneció inmóvil rindieron mejor. La velocidad es entropía; la persistencia es coherencia. El capital que se queda, se presta, se usa como garantía o se vuelve a poner en staking crea relaciones; el que llega y se va trata la cadena como un casino y no deja nada al marcharse.
Qué aspecto tienen los supervivientes
Así que solo me fijo en tres cosas, y ninguna es el precio.
Primero, cuando el precio se desploma, ¿se mantiene la densidad económica por usuario? Desde el máximo de diciembre de 2024 hasta febrero de 2026, una de las cadenas que sigo cayó un 83 % en precio y un 78 % en TVL, y perdió tres cuartas partes de sus direcciones activas. Pero el capital desplegado por usuario activo prácticamente no cambió: rondó los 2.100 dólares tanto en el máximo como en el mínimo. Los turistas y los bots se fueron; quienes se quedaron siguieron haciendo casi lo mismo que antes. Solo tres L1 mantuvieron su densidad durante esta corrección: Ethereum, Solana y Sui.
Segundo, cuando cae el token, ¿siguen entrando stablecoins? Un dólar en la cadena no pierde valor porque caiga el token. Si siguen entrando dólares durante un mercado bajista, es señal de que el capital externo está tomando una decisión meditada. Estas tres cadenas lo consiguieron.
Tercero, ¿siguen llegando desarrolladores durante el mercado bajista? Es lo que más valoro. Los usuarios pueden desplegar capital y retirarlo en cuestión de minutos; los desarrolladores invierten años de experiencia especializada en un lenguaje y una arquitectura concretos, y el coste de cambiar de rumbo es muy alto. Cuando los desarrolladores se pasan a una cadena durante un mercado bajista, estás viendo a las personas mejor informadas tomar una decisión de alta convicción, asumiendo el mayor coste de cambio del sector cripto. Ningún gráfico de precios te dirá eso.
El crecimiento de las carteras y el del valor de las transacciones llegan después de los desarrolladores, y todo esto se mantiene durante la corrección. Eso es un superviviente. Si puedes demostrarlo, has dado con el núcleo del juego; si no, lo que tienes entre manos es una materia prima.
La mayoría morirá. Las pocas que sobrevivan son todo el juego. Así que no pierdas el tiempo con la larga cola: fíjate en la adopción, no en el precio.