



En el tercer trimestre, los ingresos combinados de los cuatro mayores bancos de Estados Unidos aumentaron unos 6.852 millones de dólares, pero sus ingresos netos por intereses aumentaron 6.895 millones de dólares.
Es decir, prácticamente todo el aumento de los ingresos combinados de los cuatro bancos provino de los ingresos netos por intereses.
Y ahora la pregunta es:
¿Por qué otros negocios que todavía crecían en el primer semestre perdieron de repente impulso en el tercer trimestre?
Primero, expliquemos qué son exactamente los ingresos netos por intereses:
Los bancos captan depósitos de sus clientes y, al mismo tiempo, utilizan esos fondos en activos que generan intereses, como bonos y préstamos. Los intereses que producen estos activos o productos, menos los intereses que el banco debe pagar a los depositantes y a otros proveedores de fondos, constituyen los ingresos netos por intereses.
Si juntamos los resultados de JPMorgan Chase $JPMBank of America $BAC.USCitigroup $C y Wells Fargo $WFC.USvemos que los ingresos netos por intereses aportaron casi todos los ingresos. Eso significa que hay que explicar el crecimiento de las demás actividades de estos cuatro bancos.
Es decir, los ingresos sin intereses, que incluyen la banca de inversión, la negociación de acciones y bonos, la gestión de activos y algunos beneficios relacionados con inversiones. Pueden ver este gráfico que preparé:
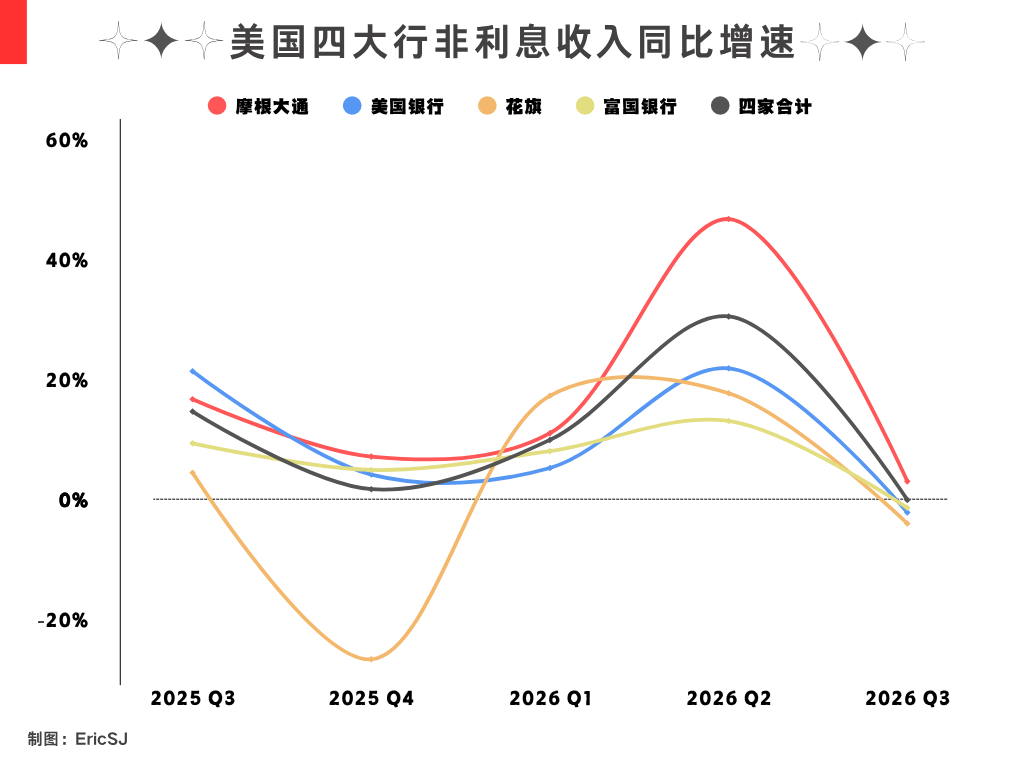
Se observa claramente que los ingresos sin intereses habían aumentado casi todos los trimestres anteriores en comparación con el mismo período del año previo.
Además, en el segundo trimestre, el aumento conjunto de los ingresos sin intereses de los cuatro bancos superó los 15.000 millones de dólares, muy por encima del incremento aportado por los ingresos netos por intereses.
Sin embargo, en el tercer trimestre cayeron bruscamente desde su máximo, y solo JPMorgan Chase mantuvo un crecimiento positivo.
¿Por qué?
Hay que desglosar la estructura de ingresos de cada banco. No voy a llenar esto de cifras; iré directamente a las conclusiones:
(1) En Bank of America, salvo los ingresos por negociación de acciones, que crecieron, los ingresos por operaciones con productos de renta fija, divisas y materias primas disminuyeron interanualmente.
(2) En Wells Fargo, las comisiones por gestión de activos y asesoramiento siguieron creciendo, pero los ingresos por operaciones cayeron un 21% interanual. También descendieron los ingresos por inversiones en acciones, arrendamientos y comisiones relacionadas con hipotecas, lo que acabó anulando el crecimiento de otros negocios.
(3) En Citigroup, los ingresos sin intereses por servicios de negociación y financiación de acciones, bonos y divisas para clientes institucionales disminuyeron interanualmente.
(4) JPMorgan Chase, el único que mantuvo un crecimiento positivo de los ingresos sin intereses, registró una caída en los ingresos de algunas actividades de negociación e inversión en valores, que compensó el aumento de los ingresos por comisiones de gestión de activos y banca de inversión, entre otros.
Al analizar los cuatro bancos en conjunto, la respuesta queda bastante clara: algunas operaciones con bonos y actividades de financiación empresarial están viéndose afectadas por los cambios en el entorno de tasas de interés.
Un cambio externo muy importante en el tercer trimestre fue el rápido aumento de los rendimientos de los bonos del Tesoro estadounidense.
Por ejemplo, el rendimiento de los bonos del Tesoro estadounidense a 10 años pasó del 4,44% a finales de junio al 5,29% a finales de septiembre: un aumento de 85 puntos básicos en un trimestre.
Esto tiene dos efectos:
1. Los ajustes de precios y la volatilidad del mercado de bonos afectaron la actividad de negociación de algunos clientes institucionales.
Por ejemplo, Bank of America señaló en sus resultados que los bonos hipotecarios, los bonos municipales y los productos de crédito fueron las principales fuentes del descenso de los ingresos por negociación de renta fija.
2. Además, el aumento de los costos de financiación también ha llevado a algunas empresas a aplazar actividades del mercado de capitales, como salir a bolsa, emitir deuda y realizar fusiones y adquisiciones.
Para las empresas, pedir dinero prestado es más caro. Es natural que algunas emisiones de deuda y financiaciones de fusiones y adquisiciones se vean afectadas. En el caso de los bancos, las comisiones que podrían haber obtenido de esas operaciones también podrían demorarse.
Por supuesto, esto no explica todos los cambios, ya que, según los datos de este trimestre, la negociación de acciones sigue siendo bastante activa.
Pero, al menos en cuanto al entorno externo del mercado, los principales cambios del tercer trimestre pueden explicarse por el rápido aumento de los costos de financiación. Este encarecimiento ha presionado algunas actividades del mercado de capitales.
Volvamos al principio: ¿qué nos dicen exactamente los resultados de los cuatro grandes bancos estadounidenses?
Los ingresos netos por intereses siguieron creciendo, pero los ingresos sin intereses, que antes también impulsaban el crecimiento de los ingresos, prácticamente dejaron de aportar incrementos.
Y, en el caso de los cuatro bancos más representativos de Estados Unidos, el descenso generalizado de los negocios sin intereses no significa que su rentabilidad se haya deteriorado de repente.
Esto se debe a que el entorno de tasas de interés y de los mercados de capitales durante el tercer trimestre fue un factor importante detrás de las presiones que afrontaron algunas actividades del mercado de capitales.
En efecto, refleja que el crecimiento de las distintas fuentes de ingresos de los principales bancos divergió claramente en el tercer trimestre debido a estos factores macroeconómicos.
Por eso es más convincente analizar juntos estos cuatro informes de resultados cada trimestre. Además, estos resultados también muestran al menos una cosa: que los ingresos totales de los bancos crezcan no significa que todos sus negocios estén mejorando al mismo tiempo.