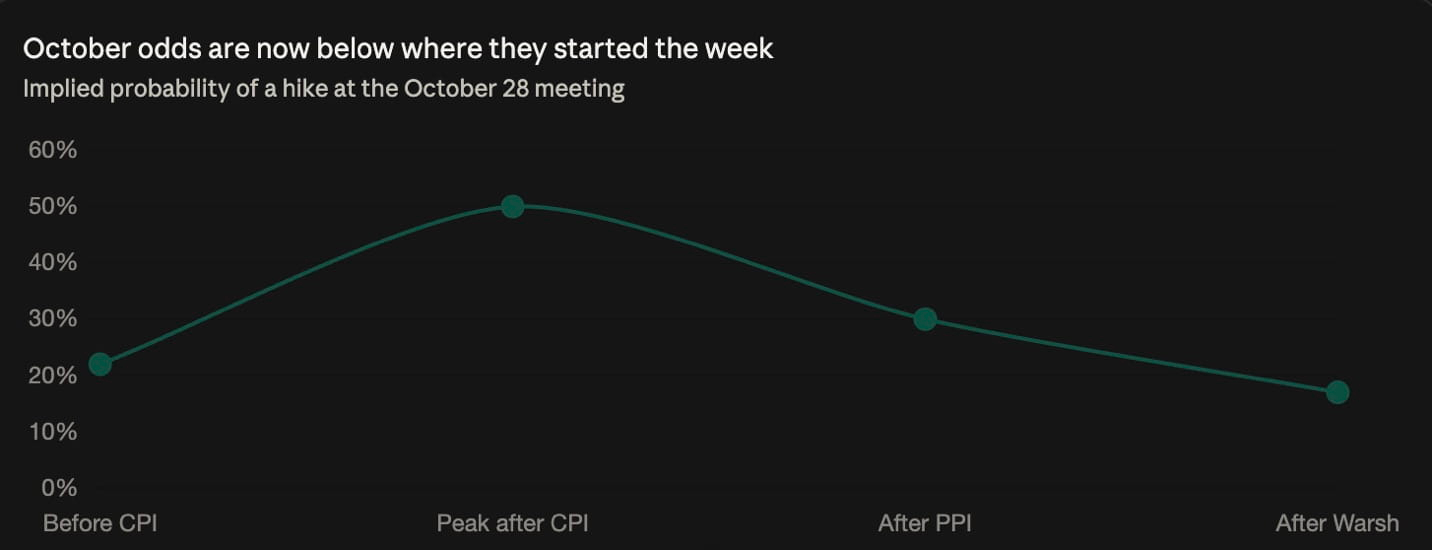
Warsh evitó anticipar el resultado de octubre durante las reuniones del FMI y el Banco Mundial en Bangkok, reduciendo del 30% al 17% las probabilidades de una subida en octubre; pero las de diciembre se sitúan en el 90%, lo que significa que la subida se aplazó una reunión, no que se haya descartado. Dos datos muy elevados (IPC del 3,7% e IPP subyacente del 0,7% frente al 0,3% esperado) no generaron ninguna señal de una postura más restrictiva. Bitcoin se mantuvo por encima de los 82.000 $, tras defender los 80.000 $ por tercera vez esta semana, pero el colchón de ganancias no realizadas de los tenedores a corto plazo se ha reducido del 16% al 10%, y los compradores más recientes entraron a entre 82.000 $ y 86.000 $, un 8,8% por encima del umbral de pérdidas. Las acciones de criptomonedas cayeron mientras Bitcoin subía. Las acciones de empresas de óptica repuntaron mientras las de compañías de memoria bajaron, lo que apunta a una rotación dentro del sector de la IA, más que a una salida generalizada. Tesla presentó el nuevo Roadster con propulsores de SpaceX; su producción comenzará en 2028.
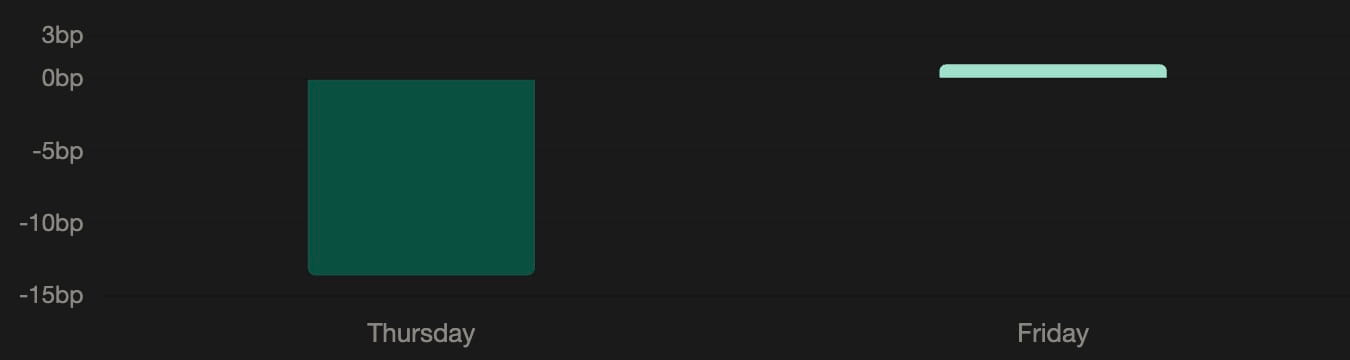
Bitcoin cayó hasta los 79.800 dólares el jueves antes de que los compradores lo impulsaran de nuevo hasta los 82.500 en dos horas: la tercera defensa de la zona de los 80.000 dólares en cinco sesiones. Un nivel que se rompe y se recupera en cuestión de horas cuenta una historia distinta a la de uno que se mantiene intacto: hay demanda real, pero está por debajo de la de hace una semana. El KOSPI subió un 3% tras siete sesiones consecutivas que acumularon pérdidas de aproximadamente el 21%; el rebote recupera cerca de una séptima parte del terreno perdido. El MSCI Asia Pacific avanzó un 1,3%; Samsung y SK Hynix subieron más del 2% cada una. TSMC bajó pese a registrar ingresos récord en el tercer trimestre, de 1,49 billones de dólares taiwaneses, y a que los analistas prevén un crecimiento de los beneficios de aproximadamente el 65%. Cuando las mejores noticias fundamentales del sector no logran impulsar una acción, el problema es la disponibilidad de crédito para la expansión, no los beneficios. Los bonos devolvieron 1 punto básico de la subida de 13,6 puntos básicos del jueves; el rendimiento del bono a 10 años quedó en el 5,07%. Que las acciones descuenten un rebote mientras el mercado de bonos mantiene el 93% de su postura de preocupación por el crecimiento es una discrepancia que conviene vigilar. Los 84.000 dólares son el nivel que confirmaría compras reales: ahí se agotó el rebote del miércoles tras el IPC.
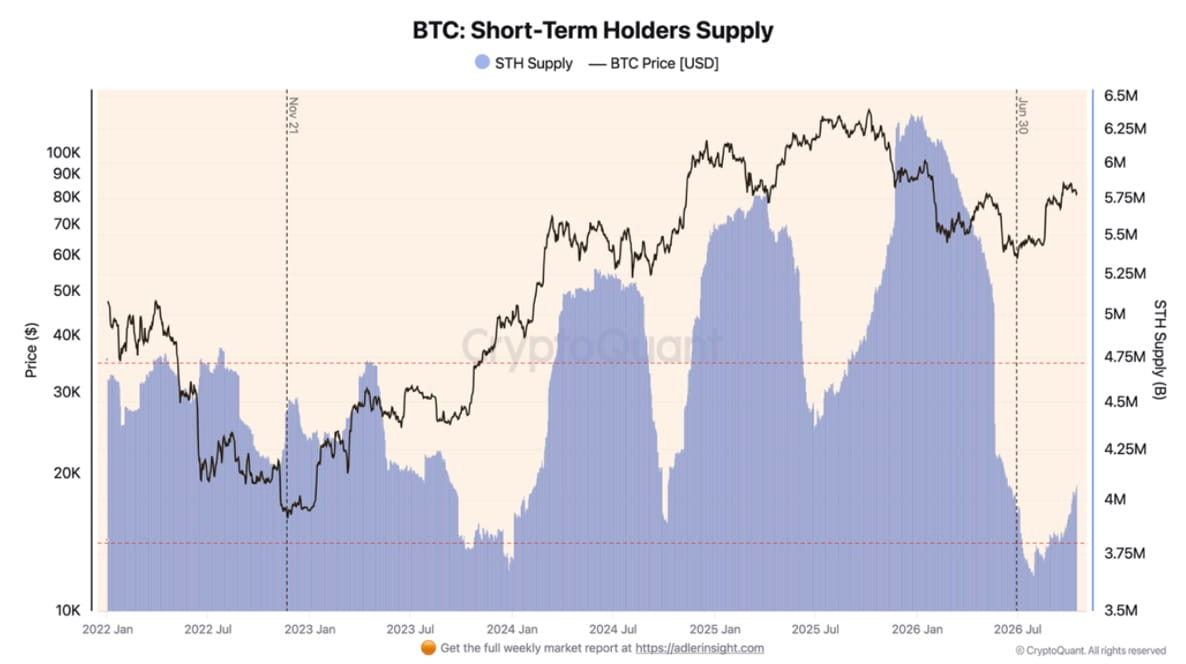
La oferta en manos de tenedores a corto plazo alcanzó los 4,08 millones de BTC —un máximo de cuatro meses—, 422.000 más que en el mínimo del 29 de julio. Los nuevos compradores están entrando a precios de entre 82.000 y 86.000 dólares, en torno al precio actual, lo que significa que una parte significativa de la cohorte más reciente ya está en pérdidas o cerca de estarlo. El colchón no realizado del grupo se redujo del 16% al 10% por dos factores simultáneos: el precio cayó y el coste medio de compra subió, ya que las compras por encima del promedio anterior acercaron el punto de equilibrio al precio actual. El ritmo semanal de compras se redujo a más de la mitad: unos 106.000 BTC hace dos semanas y unos 48.000 BTC la semana pasada. El coste medio del grupo, de 74.900 dólares, está un 8,8% por debajo del precio actual: esa es la distancia hasta el nivel en que toda la cohorte de tenedores a corto plazo entraría en pérdidas no realizadas, un umbral que históricamente desencadena ventas entre los compradores recientes. Bitcoin llegó a probar los 79.800 dólares el jueves. En contraste, los tenedores a largo plazo tienen un coste medio de 48.600 dólares (un colchón del 72%; haría falta una caída del 40% para que registraran pérdidas en promedio): una caída que incomoda a una cohorte es irrelevante para la otra.
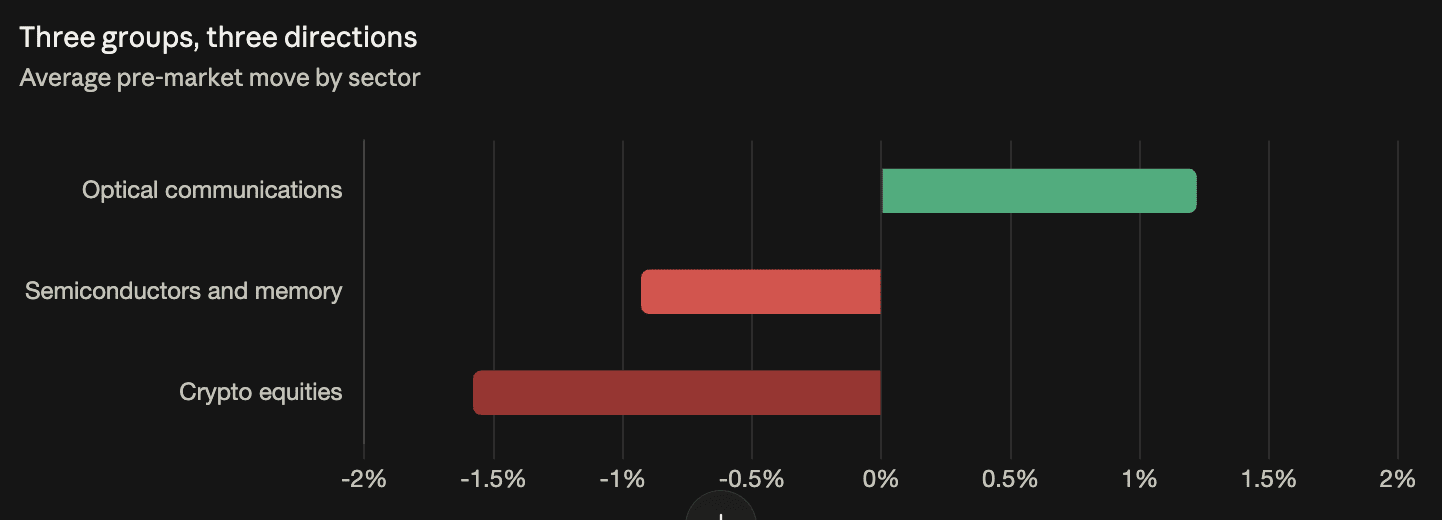
Las cinco acciones vinculadas a las criptomonedas que seguimos cayeron en las operaciones previas a la apertura del mercado estadounidense el viernes, mientras Bitcoin subía un 1,67%: Strategy -2,66%, Circle -1,81%, SharpLink -1,34%, Coinbase -1,15% y BitMine -0,92%. Estos valores suelen amplificar los movimientos de Bitcoin; que se movieran en dirección contraria apunta a que los mercados de renta variable están descontando algo más amplio (el problema de financiación de la IA, la inflación elevada), y no solo el precio al contado. Dentro de la infraestructura de IA, las comunicaciones ópticas subieron (AAOI +2,11%, Coherent +1,25%, Ciena +1,20%, Lumentum +0,80%, AXT +0,74%; promedio +1,22%), mientras que la memoria y los semiconductores cayeron (SanDisk -1,69%, AMD -1,58%, Micron -1,53%; Nvidia fue la única que subió, un 0,41%). Ambos sectores abastecen la misma expansión de la IA, pero se movieron en direcciones opuestas: el capital está rotando dentro de la temática de IA (hacia las redes y alejándose de la memoria), en vez de abandonarla por completo. Esto matiza de forma significativa lo ocurrido el jueves, cuando la venta masiva en Corea parecía indicar un repliegue generalizado de la IA.
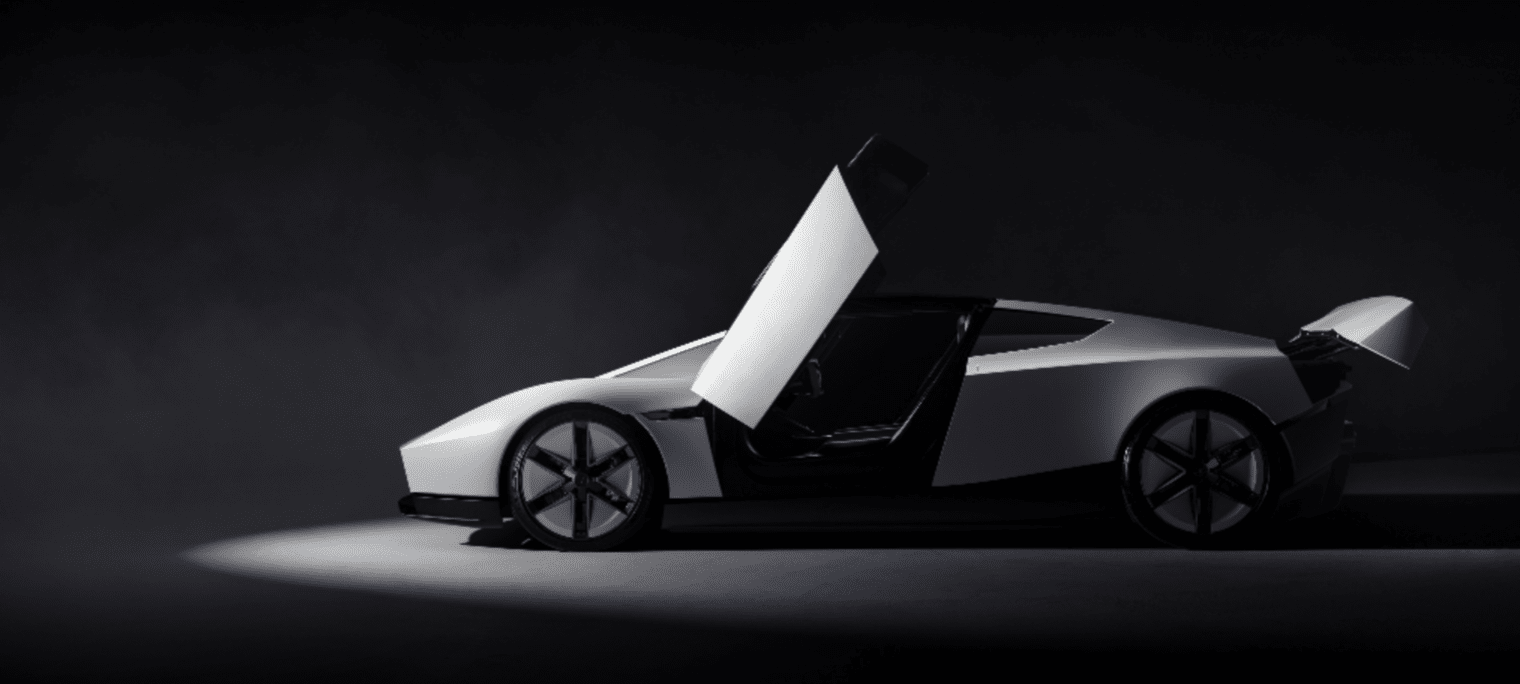
Tesla presentó el nuevo Roadster el jueves en unas instalaciones de pruebas de SpaceX cerca de Waco. El prototipo utilizó propulsores de aire desarrollados junto con ingenieros de SpaceX para subir por una rampa, dar una voltereta y saltar por encima de la línea de vehículos de Tesla. Acelera de 0 a 60 mph en menos de un segundo; tiene dos asientos y dirección electrónica al estilo del Cybertruck. Habrá tres versiones: una de altas prestaciones apta para circular, la «Rocket» (de un solo asiento y no homologada para carretera), disponible solo por invitación, y un paquete de competición «Thrust» de edición limitada. Producción: 2028. El Roadster original salió al mercado en 2008 y dejó de fabricarse en 2012; esta presentación llega tras caídas anuales consecutivas en las ventas de vehículos eléctricos y una gama de productos estancada. Garrett Nelson, de CFRA, lo calificó de «muy esperado» y dijo que la marca necesita algo que genere expectación. Andrew Rocco, de Zacks, señaló que su elevado precio y el reducido mercado potencial significan que «no va a mover la aguja». La colaboración con SpaceX intensifica las especulaciones sobre una fusión: Musk dijo en una reciente llamada sobre resultados que las empresas «coinciden en muchos frentes», y mencionó Terafab, su planta conjunta de semiconductores.
Octubre cae al 17%, pero diciembre se mantiene en el 90%: Warsh ganó tiempo, no una pausa
El discurso de Warsh en Bangkok redujo las probabilidades de una subida en octubre de aproximadamente el 30% al 17% sin decir prácticamente nada: «No prejuzgo las reuniones», después de dos lecturas de inflación elevadas. Ahora las probabilidades para octubre son inferiores a las de antes del IPC del miércoles, pese a que los datos superaron las previsiones. La lectura del 17% para octubre resulta engañosa si se considera de forma aislada: que diciembre esté en el 90% significa que la subida se desplazó una reunión, no que haya desaparecido de la mesa. Sobre la IA, Warsh dijo que es «probablemente el cambio más trascendental» de su vida, con efectos inflacionarios a corto plazo (demanda impulsada por el gasto de capital) y beneficios desinflacionarios a largo plazo (expansión de la productividad). «Es probable que el camino que tenemos por delante sea muy accidentado». Sobre el endurecimiento sincronizado a escala mundial: «no hay polizones», lo que elimina la compensación habitual por la que una política más flexible en otros lugares amortigua el ajuste interno. Wei Liang Chang, de DBS Bank, señaló que el enfoque de Warsh sobre el efecto de la productividad de la IA a medio plazo podría moderar las expectativas de inflación; los movimientos más amplios dependerán de si se estabilizan las acciones estadounidenses. La interpretación del mercado de que el silencio equivale a una pausa es justo lo que Warsh buscaba evitar al rechazar las orientaciones sobre la política futura; aun así, los mercados llenaron el vacío, como hicieron después de Jackson Hole.