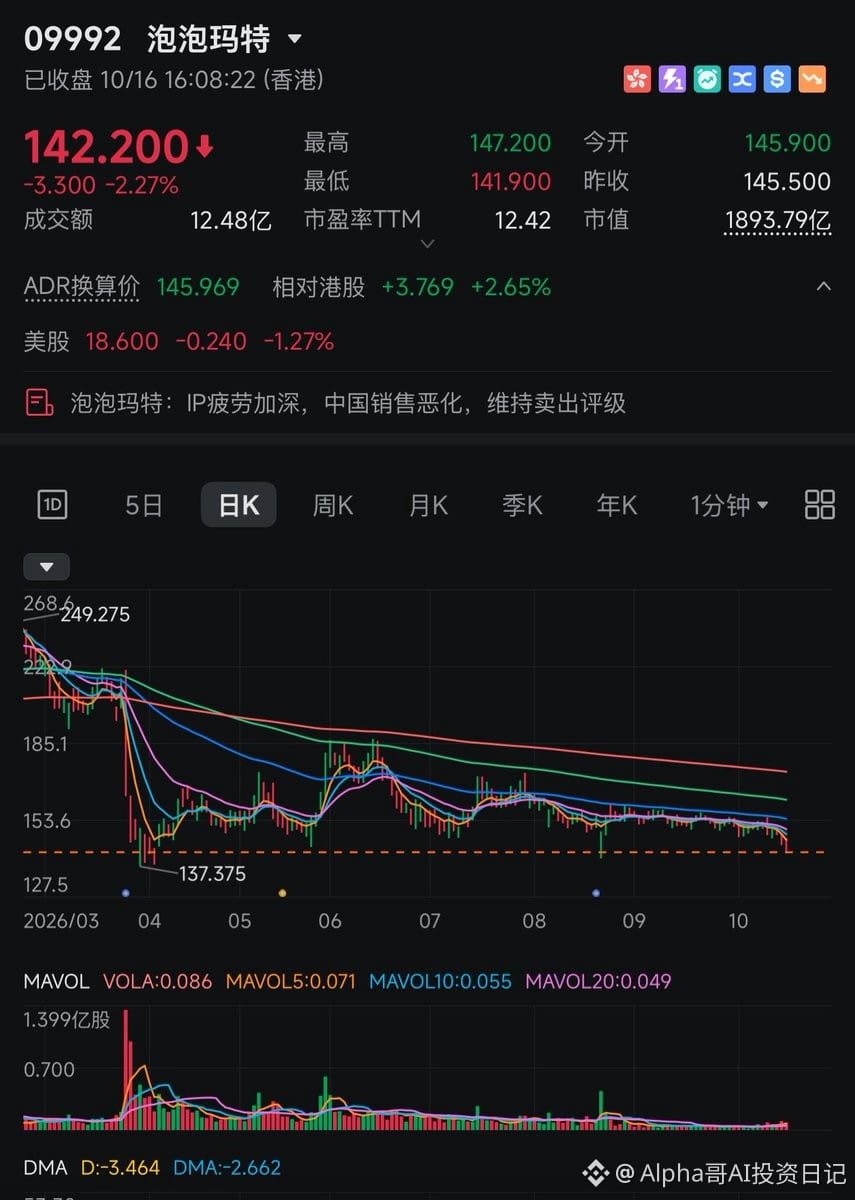
Últimamente, POP MART (http://9992.HK) parece estar realmente al límite.
Aunque Duan Yongping no ha dejado de respaldarla, cada vez soy más pesimista sobre las perspectivas de POP MART a medio plazo. El problema principal es uno solo: sus IP antiguas empiezan a decaer y las nuevas no terminan de despegar.
Hay varios datos que lo dejan muy claro:
Caída por debajo del precio de lanzamiento en el mercado secundario: el precio de venta al público de la nueva serie de Labubu es de 129 yuanes, pero antes de su lanzamiento ya había caído a entre 90 y 100 yuanes en el mercado secundario. De los 7 productos de la serie Twinkle Twinkle, 5 se negocian con descuento.
Menor popularidad en redes sociales: los vídeos de la nueva serie de Labubu en Instagram solo registran entre 400.000 y 600.000 visualizaciones, por debajo de las 600.000–800.000 de Crybaby y Hirono anteriormente, y muy lejos de los varios millones que solían alcanzar los primeros grandes éxitos.
Falta de impulso en el crecimiento de las IP principales: en el primer semestre de 2026, las ventas de Labubu cayeron un 7,5 % y las de Molly, nada menos que un 33,6 %.
El mayor problema de POP MART no es que Labubu haya dejado de venderse, sino que el mercado llegó a creer que la empresa era capaz de crear sin parar al próximo Labubu.
Ahora parece que, al menos a corto plazo, esa capacidad se sobrestimó considerablemente. En esencia, los juguetes de diseño son un negocio de atención: los consumidores se cansan muy rápido de lo viejo y buscan lo nuevo. Una IP puede ser popular durante uno o dos años, pero mantener esa popularidad durante diez años es un reto de una magnitud completamente distinta.
Si las IP antiguas siguen decayendo y las nuevas no consiguen tomar el relevo, ¿por qué debería POP MART merecer la valoración de una empresa de crecimiento a largo plazo?
Creo que, a largo plazo, Duan Yongping no se equivoca: las IP tendrán valor en el futuro y la capacidad de crear éxitos de forma constante es muy escasa. Pero, a medio plazo, el mercado de capitales ya ha empezado a reevaluar la capacidad de POP MART para seguir lanzando grandes éxitos. Si la cotización cae por debajo de 130–135, quizá toque una purga.