


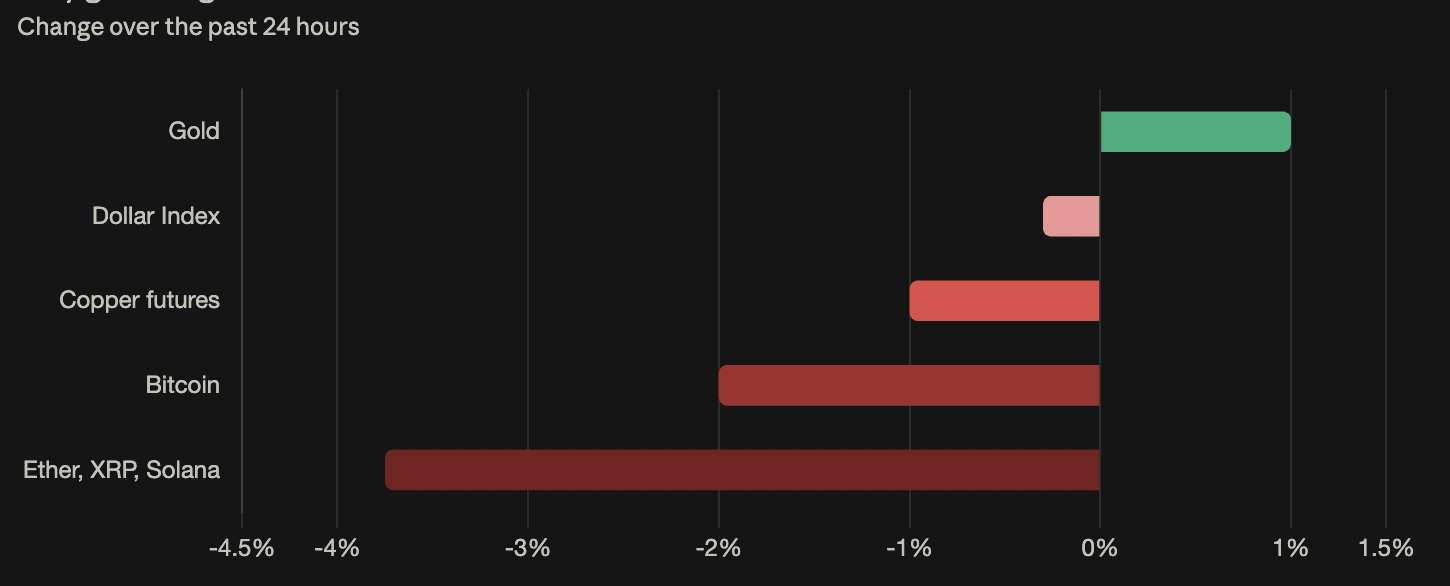
El IPP de septiembre se situó en el 6,3% interanual (frente al 5,3% previsto), mientras que el IPP subyacente fue del 0,7% mensual —más del doble del 0,3% pronosticado—, lo que confirma que el shock energético se ha extendido a los precios en general. Sin embargo, la reacción del mercado fue inversa: el rendimiento de los bonos a 30 años cayó 14 puntos básicos, hasta el 5,385%; el oro subió un 1%, hasta los 4.155 dólares; el dólar retrocedió y el cobre cayó. Se trata de una configuración estanflacionaria que refleja expectativas de menor crecimiento, en lugar de una política monetaria más restrictiva. Bitcoin cayó por debajo de los 81.000 dólares. El KOSPI activó un mecanismo de interrupción de las operaciones tras caer un 6%; Samsung bajó un 7% y SK Hynix, un 8%. La desinversión en infraestructura de IA está impulsando ahora un movimiento entre distintas clases de activos que incluye los diferenciales de crédito (los bonos de CoreWeave ofrecen un rendimiento cercano al 15%), y no solo las acciones. Los ETF de Bitcoin registraron salidas de 262 millones de dólares el miércoles; los fondos de XRP fueron la única categoría con flujos positivos.
Bitcoin cayó hasta unos 80.559 dólares (más de un 2% en 24 horas) después de que el IPP marcara un 6,3% interanual y el IPP subyacente un 0,7% intermensual, más del doble de lo previsto. Sin embargo, el rendimiento a 10 años cayó 8 puntos básicos, hasta el 5,08%; el oro subió alrededor de un 1% y el dólar retrocedió. Esa configuración refleja un problema de crecimiento, no de tasas: los mercados consideran que el aumento de los costos de los insumos frenará la actividad, en lugar de provocar una reacción de la Fed. La caída de Bitcoin coincide con la del cobre (un 1%, tras caer un 1,6% el miércoles), el descenso de los futuros del Nasdaq y la debilidad de las monedas de riesgo: un único factor impulsa los movimientos en distintas clases de activos, no se trata de un movimiento específico de las criptomonedas. Antes de la publicación, la probabilidad de una subida de tasas en octubre era del 29%, tras haber retrocedido ya desde un máximo cercano al 47% después del IPC. Durante la semana, la tendencia ha sido alejarse de una subida, pese a que los datos de inflación han sido cada vez más elevados. 10x Research: recomienda mantener Bitcoin mientras se desarrolla la liquidación, pero solo si se mantiene por encima de los 78.000 dólares (alrededor de un 3,2% por debajo de los niveles actuales); usar ETH como cobertura frente a posiciones largas en BTC.
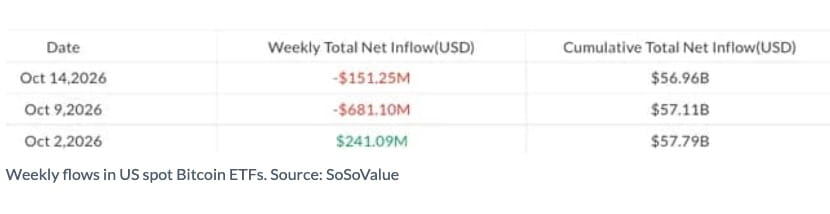
Los ETF de Bitcoin pierden 261 millones de dólares, mientras los fondos de XRP rompen la tendencia semanal de salidas
Los ETF de Bitcoin registraron salidas de 262 millones de dólares el miércoles, revirtiendo las entradas de 176 millones del martes y elevando las salidas netas semanales a 151 millones, tras las salidas netas de 681 millones de la semana anterior. Los ETF de Ether perdieron 130 millones el miércoles (190 millones en la semana, tras las salidas de 542 y 138 millones de las semanas anteriores). Los ETF de Solana prolongaron su racha de pérdidas a ocho sesiones (salidas semanales de 3 millones). Los ETF de Zcash captaron 3,7 millones el miércoles, pero siguen con un saldo negativo de 3,2 millones en la semana. Los ETF de XRP fueron la única categoría con flujos semanales positivos: sumaron 740.000 dólares el miércoles. Las entradas acumuladas en los ETF de XRP desde su lanzamiento ascienden ahora a 1.810 millones de dólares, por delante de los 1.590 millones de Solana. El mejor desempeño de XRP en flujos durante una venta generalizada de criptomonedas concuerda con el patrón observado desde el fracaso de la Ley CLARITY: los ETF de XRP han sido el refugio defensivo en términos de flujos, mientras Bitcoin y Ether registran reembolsos institucionales.
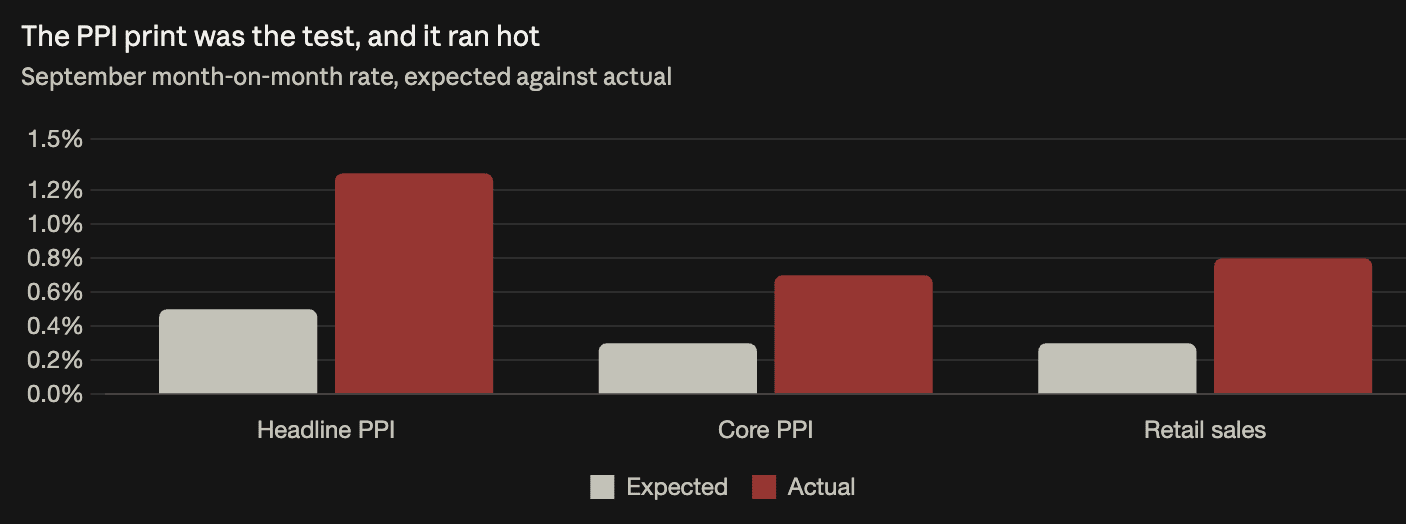
IPP general de septiembre: +1,3% intermensual, +6,3% interanual (frente al 5,3% previsto, tras el 5,6% anterior). IPP subyacente: +0,7% intermensual (frente al 0,3% previsto), +5,0% interanual. CNN lo describió como el mayor aumento de la inflación mayorista en cuatro años. La cifra subyacente es la importante: excluida la energía, el IPP subyacente aun así duplicó la previsión, lo que significa que los productores están trasladando los costos del combustible a los precios generales. Con un 5,0% anual, la inflación subyacente de los precios al productor ronda el doble del objetivo del 2% de la Fed, según una medida que incide directamente en el cálculo del PCE. La brecha entre el IPP (6,3%) y el IPC (3,7%) significa que las empresas están absorbiendo costos que aún no han trasladado a los consumidores; esto se resuelve con una compresión de márgenes (que se refleja en los resultados) o con un ajuste al alza de los precios al consumidor (que se reflejaría en futuros datos del IPC). Las ventas minoristas subieron un 0,8%, frente al 0,3% previsto, pero el aumento mensual del 7,3% de la gasolina infla mecánicamente la categoría de estaciones de servicio: se trata de volumen, no de resiliencia.
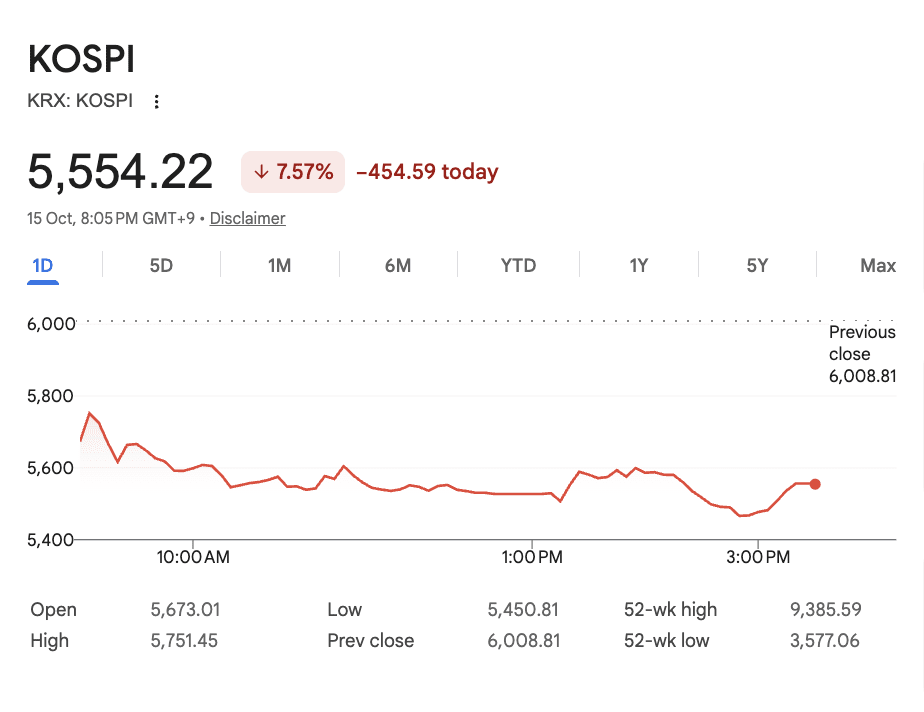
Las acciones surcoreanas caen un 6% y se acercan a su mínimo de casi tres meses
El KOSPI cayó un 6% durante la sesión, hasta su nivel más bajo desde el 31 de julio, antes de que la Bolsa de Corea activara un mecanismo de interrupción temporal que suspendió las órdenes de venta programadas: fue la séptima sesión consecutiva de pérdidas. Samsung Electronics cayó un 7% y SK Hynix, un 8%. El Nikkei de Japón perdió más del 3% durante la sesión; Kioxia cayó más del 8%. El mercado coreano es la expresión más concentrada a nivel mundial de la apuesta por la infraestructura de IA, debido a su exposición a los chips de memoria, y ahora acumula una caída superior al 25% desde su máximo de junio. El factor que impulsa la venta pasó de las preocupaciones por las valoraciones al estrés crediticio: los bonos de CoreWeave cotizan cerca de 80 centavos por dólar, con un rendimiento de alrededor del 15%, y el índice Philadelphia Semiconductor ha caído durante seis sesiones consecutivas. Los rendimientos más altos amenazaban con encarecer la financiación de centros de datos; ahora están bajando, pero los diferenciales de crédito se amplían. La reevaluación está ocurriendo en los diferenciales, no en la tasa de referencia, por lo que la caída de los rendimientos de los bonos del Tesoro no lo soluciona.
El rendimiento a 20 años cayó 14,6 puntos básicos, hasta el 5,434%; el de 30 años, 14,1 puntos básicos, hasta el 5,385%; el de 10 años, 13,6 puntos básicos, hasta el 5,054%; y el de 5 años, 11,5 puntos básicos. El orden del movimiento es la señal: los vencimientos más largos cayeron más (empinamiento alcista), no los más cortos. Los bonos del Tesoro a corto plazo siguen la trayectoria prevista de la tasa de política monetaria de la Fed; si los mercados estuvieran reevaluando la Fed, el rendimiento a 5 años habría sido el que más se moviera. Fue el que menos se movió. Los bonos del Tesoro a largo plazo reflejan las expectativas de crecimiento a largo plazo: la caída de los rendimientos a largo plazo tras un dato de inflación elevado indica que el menor crecimiento futuro, que eclipsa la persistencia de la inflación, ya está incorporado en los precios. Inflación elevada más rendimientos a largo plazo más bajos solo encajan con una historia: los inversores esperan que los shocks de costos de los insumos frenen la actividad más rápido de lo que persiste la inflación. La curva no pronostica una Fed más moderada, sino una economía más débil. El oro subió un 1%, hasta 4.155 dólares; el DXY cayó un 0,3%, hasta 102,22; y el cobre bajó un 1%, prolongando la caída del 1,6% del miércoles: una configuración estanflacionaria coherente entre distintas clases de activos.