

Esta oleada de caídas desde la apertura es una de las bajadas generalizadas más contundentes que se han visto en mucho tiempo en el mercado bursátil estadounidense. Al repasar en orden las caídas de los distintos sectores, se aprecia un patrón de niveles muy claro; no se trata en absoluto de una retirada aleatoria de capitales.
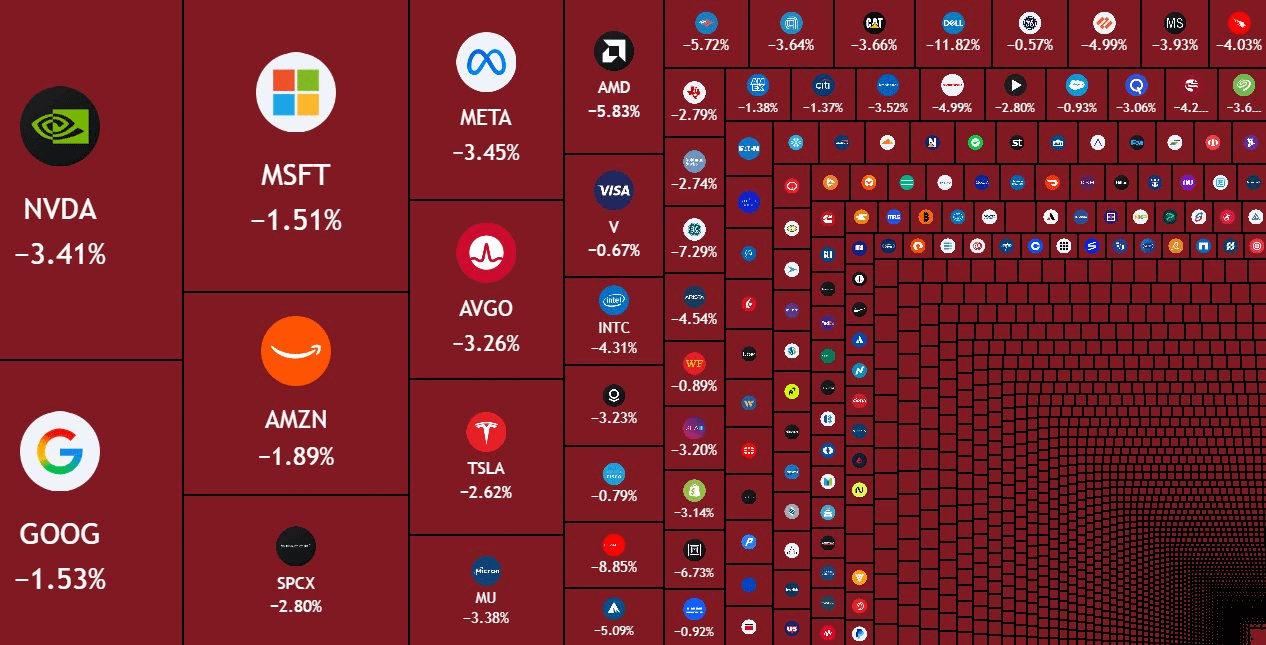
La cadena de valor de la IA se desploma: ¿quiénes cayeron más fuerte?
Si ordenamos los sectores de esta ronda de caídas de mayor a menor, las prioridades quedan clarísimas.
A la cabeza está el sector del alquiler de capacidad de computación: CoreWeave cae alrededor de un 16 % y Nebius, cerca de un 10 %, las dos mayores caídas de toda la jornada. Les siguen los integradores de hardware de IA: Dell cae aproximadamente un 11 %, HPE, un 8 %, y Oracle, un 9 %.
El tercer grupo corresponde al sector de las comunicaciones ópticas: Lumentum cayó un 9,2% y Corning, un 5%. El sector del almacenamiento ocupó el cuarto puesto: SK Hynix bajó alrededor de un 6% y Micron, cerca de un 4%. El sector de los chips quedó en quinto lugar: el índice de semiconductores de Filadelfia cayó aproximadamente un 4% en conjunto, Nvidia perdió cerca de un 3% y TSMC, alrededor de un 3,4%.
Los gigantes de la nube son la parte más resistente de toda la cadena industrial de la IA: Microsoft cayó un 1,8%, Google un 1,7% y Amazon también un 1,7%. Apple, que apenas participa en la narrativa de la IA, cerró con una subida del 0,5%.
Desde el alquiler de potencia de cálculo y los integradores hasta las comunicaciones ópticas, el almacenamiento, los chips y, por último, los gigantes de la nube, cuanto más depende un segmento de financiación externa y sostiene su valoración con la narrativa de un alto crecimiento de la IA, más fuerte ha sido su caída en esta ronda. En cambio, las empresas que cuentan con abundantes fondos propios y respaldan su negocio con flujos de caja estables han sufrido ajustes menores e incluso han cerrado al alza, a contracorriente.
Aparece una señal clave tras el cierre: se rompe la tesis de rentabilidad de la IA
Justo después del cierre, cuando el ánimo del mercado estaba en su punto más bajo, Anthropic publicó sus principales datos operativos del tercer trimestre: sus ingresos trimestrales alcanzaron los 16.800 millones de dólares, un 46% más que en el segundo trimestre y 20 veces más que en el mismo periodo del año pasado. La cifra se situó dentro del rango de previsiones del mercado, de entre 16.000 y 18.500 millones de dólares, sin quedar muy por debajo de lo esperado.
Más importante que los ingresos es que tanto su beneficio operativo ajustado como su flujo de caja se volvieron positivos, lo que desmonta directamente la visión pesimista que circulaba en el mercado: «los grandes modelos de IA solo pueden seguir quemando dinero indefinidamente». Esto ha dado un impulso a las expectativas de rentabilidad de todo el sector de la IA. El mercado está asimilando gradualmente estos datos, y es probable que la lógica de valoración de las inversiones en IA pase de «observar el crecimiento de los ingresos» a «evaluar la capacidad de convertirlos en beneficios».
La inflación estadounidense supera las expectativas y vuelve a complicarse el ritmo de las subidas de tipos
Casi al mismo tiempo que se materializaba la fuerte caída de las bolsas estadounidenses, se publicaron los datos del IPC de Estados Unidos de septiembre, muy por encima de las expectativas del mercado. El IPC desestacionalizado subió un 0,6% mensual y un 3,7% interanual; el IPC subyacente aumentó un 0,3% mensual y un 2,6% interanual. Ambos indicadores repuntaron respecto al mes anterior y superaron las previsiones consensuadas del mercado.
El repunte de la inflación tuvo un origen muy extendido: la energía, los bienes subyacentes y los alquileres contribuyeron al alza al mismo tiempo. El precio internacional del petróleo se ha mantenido por encima de los 100 dólares por barril, lo que impulsó un aumento mensual desestacionalizado del 5,2% en el componente energético de septiembre. En particular, la gasolina subió un 9,1% y representó más de la mitad del incremento total del IPC, mientras que los combustibles se dispararon un 15,3% mensual. Además, la situación geopolítica en Oriente Medio sigue sin distenderse, por lo que será difícil aliviar rápidamente las presiones inflacionarias de la energía a corto plazo.
La inflación de los bienes subyacentes, que excluye la energía y los alimentos, volvió a acelerarse. Por un lado, el inicio del curso escolar impulsó los precios de los juguetes y la ropa, mientras que el elevado precio del petróleo aumentó la demanda de vehículos usados y empujó sus precios al alza. Por otro, persisten las presiones sobre los precios derivadas del auge de la construcción de centros de datos: los precios del software y los accesorios informáticos subieron un 28,4% interanual, y los de los ordenadores, los periféricos y los asistentes domésticos inteligentes aumentaron un 9,7%. Ambos incrementos interanuales alcanzaron máximos históricos, y la demanda de hardware relacionada con la IA sigue sosteniendo la inflación.
La persistencia de la inflación de los alquileres también está aumentando. En septiembre, el componente de vivienda subió un 0,4% mensual; el alquiler imputado a los propietarios aumentó un 0,3% y el alquiler de la residencia principal, un 0,2%. Como los alquileres tienen un peso elevado en la cesta del IPC, están frenando directamente la convergencia de la inflación subyacente hacia el objetivo del 2%. Sin embargo, las tasas hipotecarias estadounidenses han seguido subiendo últimamente y el mercado inmobiliario en general está debilitado, por lo que parece relativamente improbable que los alquileres continúen aumentando con fuerza.
La inflación de los servicios subyacentes excluidos los alquileres se mantuvo relativamente moderada: en septiembre, los precios de este componente subieron un 0,4% mensual, frente al 0,5% del mes anterior. El precio de los servicios de telefonía móvil, que había registrado un fuerte aumento, se mantuvo estable este mes, lo que indica que aquella subida fue un factor puntual y no impulsará la inflación de forma sostenida. Los servicios de transporte aumentaron un 0,6% mensual y los billetes de avión, un 1,2%, lo que sigue reflejando directamente la transmisión del alza del petróleo al transporte.
Tras la publicación de los datos del IPC, el dólar se fortaleció rápidamente y las bolsas estadounidenses y el oro registraron caídas notables. Hasta entonces, el mercado esperaba en general que la Reserva Federal ralentizara considerablemente el ritmo de futuras subidas de tipos. Estos datos de inflación, superiores a lo previsto, llevaron directamente a los inversores a reevaluar la posibilidad de una subida de tipos en octubre.
A la luz de los datos económicos actuales y las declaraciones de los funcionarios de la Reserva Federal, aunque el repunte de la inflación ha reforzado la necesidad de seguir subiendo los tipos, el reciente aumento de los rendimientos de los bonos del Tesoro estadounidense a largo plazo y el fortalecimiento del dólar ya han endurecido en cierta medida las condiciones financieras. Los sectores sensibles a los tipos de interés, como el inmobiliario, se han visto claramente afectados, y el mercado ya está experimentando parte de los efectos de la restricción monetaria. A juzgar por las declaraciones públicas de varios miembros de la Junta de Gobernadores de la Reserva Federal, lo más probable es que en octubre la Fed no mueva ficha y que la próxima oportunidad para subir los tipos llegue en diciembre. Sin embargo, una ralentización del ritmo de las subidas no significa en absoluto que la política monetaria vaya a volverse expansiva. Durante el próximo año, la Fed mantendrá una postura restrictiva; es difícil que los recortes de tipos que espera el mercado se materialicen a corto plazo, y los tipos de interés altos serán la norma del mercado durante bastante tiempo.
El último informe de investigación de CITIC Securities también señala que el IPC estadounidense de septiembre superó las expectativas y que la inflación está descendiendo mucho más lentamente de lo que exige el objetivo de política monetaria. La entidad mantiene igualmente su previsión de que la Reserva Federal no subirá los tipos en octubre y los aumentará 25 puntos básicos en diciembre. Con el petróleo a precios elevados, la inflación seguirá siendo persistente, es probable que la liquidez en dólares continúe siendo escasa, el margen para que bajen los rendimientos de los bonos del Tesoro estadounidense es muy limitado y los fundamentos de la evolución del oro siguen siendo frágiles.
Se concretan varias iniciativas de nicho y cambia la regulación del sector cripto
Además de las bolsas estadounidenses y los datos macroeconómicos, varias noticias importantes del sector de los criptoactivos publicadas esta semana también están cambiando discretamente la lógica a largo plazo de la industria.
El marco regulatorio MiCA de la UE ha alcanzado un hito en su implementación: la Autoridad Bancaria Europea (EBA) ha reconocido el USDC, emitido por Circle, como el primer token de dinero electrónico significativo sujeto a las normas MiCA. Actualmente, 45 tokens de dinero electrónico ya han completado su registro en la UE. A partir del 12 de noviembre de 2026, las responsabilidades de supervisión prudencial del USDC —incluidas las relativas a sus reservas y liquidez— pasarán oficialmente de los reguladores franceses a la EBA. Además, la EBA ya ha firmado un memorando de cooperación con el Departamento de Servicios Financieros del Estado de Nueva York, lo que mejorará considerablemente la coordinación de la supervisión transfronteriza de las stablecoins.
La Casa Blanca está explorando una nueva estrategia para obtener bitcoins a través de los canales existentes de entrada de fondos federales y ampliar así la reserva estratégica de bitcoins de Estados Unidos. Comprar bitcoins directamente en el mercado abierto requiere autorización del Congreso. El plan actual, que sigue la orden ejecutiva anterior de Trump, no exige gastos adicionales para los contribuyentes y busca recibir o convertir parte de los fondos federales en bitcoins.
La Oficina del Contralor de la Moneda de Estados Unidos (OCC) también publicó un importante informe de investigación sobre la «desbancarización». Tras investigar a nueve grandes bancos, confirmó que algunos habían restringido anteriormente el acceso a servicios financieros de sectores como los activos digitales, el petróleo y el gas, y el tabaco por motivos ajenos a criterios comerciales. Las restricciones impuestas a emisores de activos digitales y plataformas de intercambio se justificaban públicamente, en su mayoría, por riesgos de delitos financieros. El informe se elaboró en cumplimiento de la orden ejecutiva de Trump de 2025. Por ahora, no se han publicado casos concretos de restricciones a actividades relacionadas con activos digitales. Las autoridades reguladoras evaluarán y ajustarán posteriormente el marco correspondiente para eliminar gradualmente los obstáculos que afronta el sector cripto para acceder a servicios bancarios.
Para terminar, un pequeño detalle del lado del consumo: según los comentarios de distribuidores, mayoristas y minoristas de Henan, Shandong, Guangdong, Anhui y otras regiones, las existencias en los canales de bebidas alcohólicas siguen reduciéndose en general. Algunos comerciantes entrevistados registran una caída interanual del 10%-20% en sus inventarios. La rotación de los productos más vendidos de las marcas líderes es claramente más rápida, y muchos puntos de venta ya han reducido sus existencias a un nivel saludable, equivalente a entre 1 y 2 meses.
Todos los artículos de esta cuenta tienen como objetivo transmitir información del sector y no constituyen recomendaciones de inversión.$BTC $BNB