

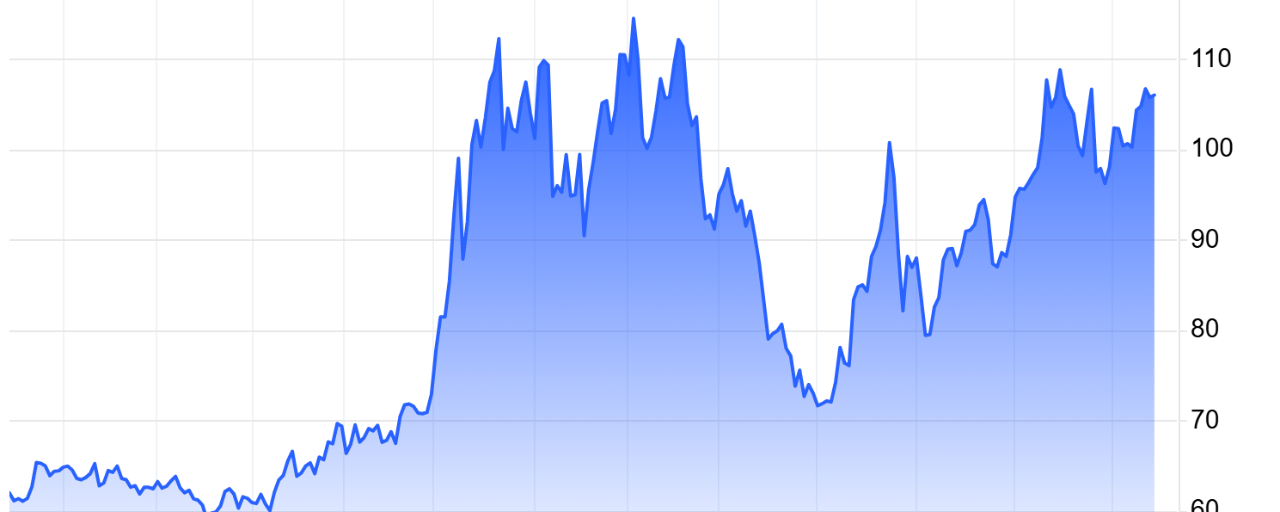

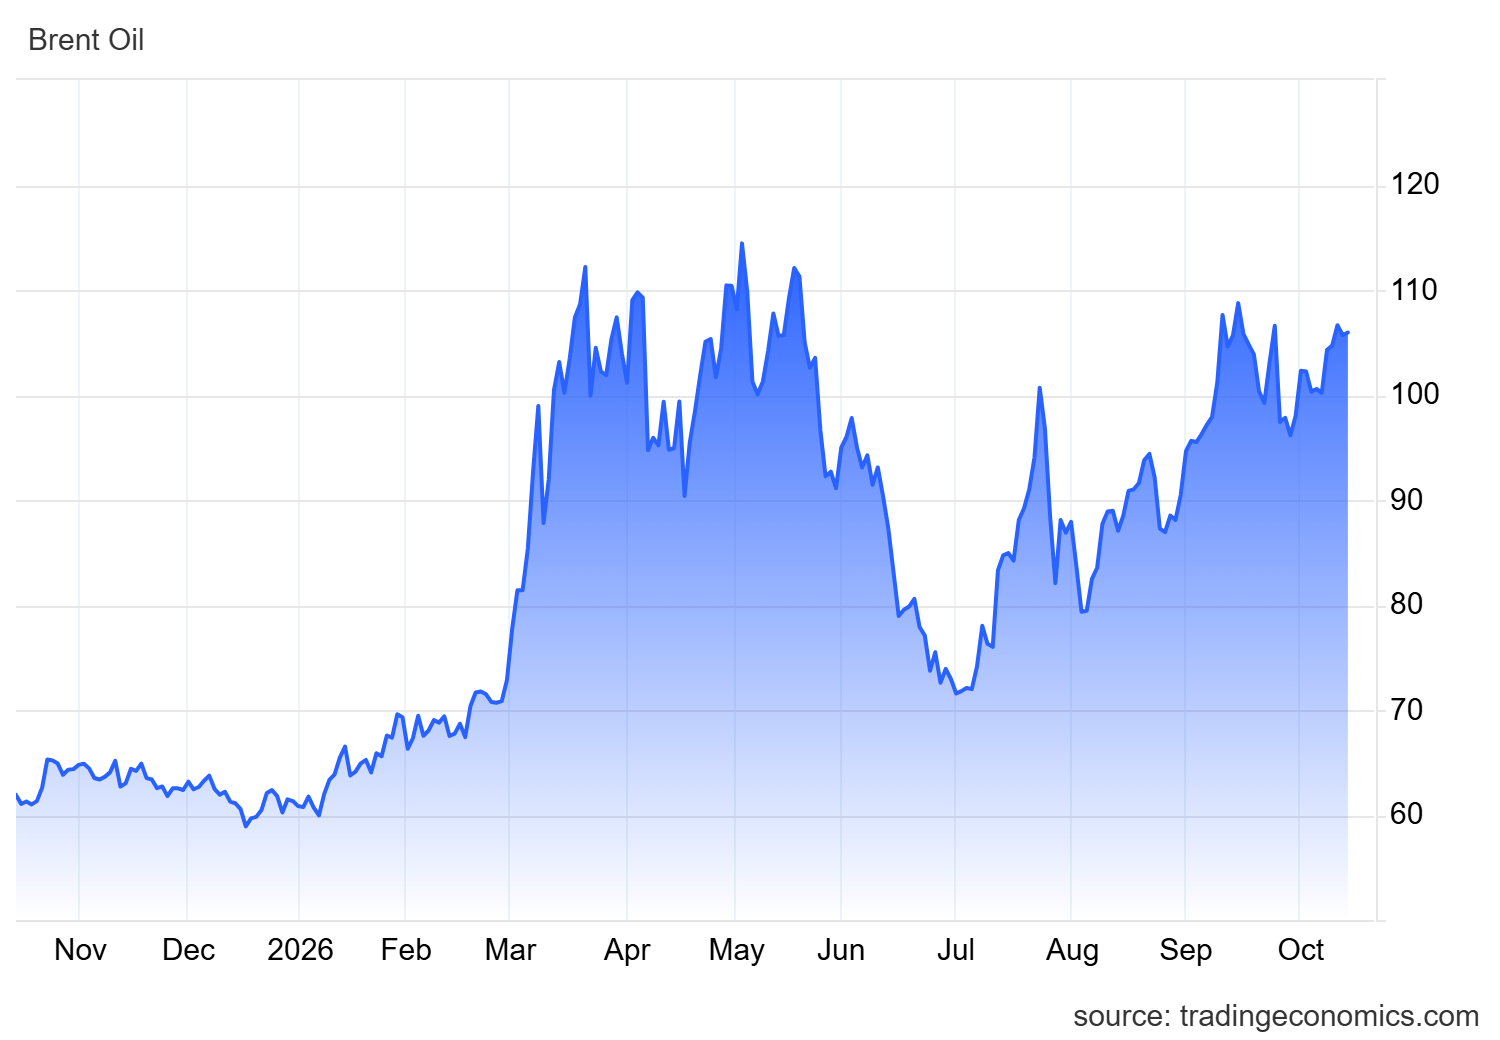
El crudo Brent se ha cotizado esta semana en torno a los 105-106 dólares por barril y sigue en niveles elevados tras los ataques hutíes contra infraestructura saudí y los repetidos incidentes con petroleros cerca del estrecho de Ormuz. Los costos de la energía ya elevaron el IPC de agosto al 3,4 % interanual, y ahora el consenso prevé que la inflación general de septiembre se acelere hasta alrededor del 0,6 % mensual y el 3,6 % interanual cuando se publiquen los datos más tarde hoy, en gran medida debido a que los precios de la gasolina subieron cerca de un 7 % el mes pasado.
Un dato más alto de lo esperado reforzaría la idea de que la subida de tasas de la Fed en septiembre (hasta el 3,75-4,00 %) no fue un hecho aislado. Los mercados ya descuentan un endurecimiento adicional, lo que ha mantenido el rendimiento de los bonos del Tesoro a 10 años cerca del 5,20 %, máximos de varias décadas. Los rendimientos más altos implican precios de los bonos más bajos, por lo que los bonos del Tesoro de larga duración seguirán bajo presión mientras el precio del petróleo se mantenga elevado y el componente energético del IPC se resista a bajar.
Mi sesgo actual:
Vigilando BZUSDT por si el petróleo sigue subiendo si persisten las interrupciones del suministro.
Prudencia con los bonos del Tesoro a largo plazo (prefiero la exposición a TBT antes que a TMFUSDT si el IPC sale alto).
Mantengo fondos disponibles en RWUSD para obtener rendimiento mientras espero señales más claras de la Fed.
¿El IPC de septiembre será más alto de lo esperado y hará que el petróleo siga subiendo, o por fin la vivienda y la inflación subyacente le darán un respiro a la Fed? Los datos de aquí a unas horas determinarán el próximo movimiento tanto del petróleo como de los bonos del Tesoro.