


Mucha gente conoce $XRP porque su precio se disparó en el pasado o por la larga batalla legal que Ripple libró con la SEC.
Pero hay una razón muy importante por la que confío en $XRP : desde hace mucho tiempo, Ripple no ha tenido la intención de limitarse a hacer negocios en el mundo de las criptomonedas.
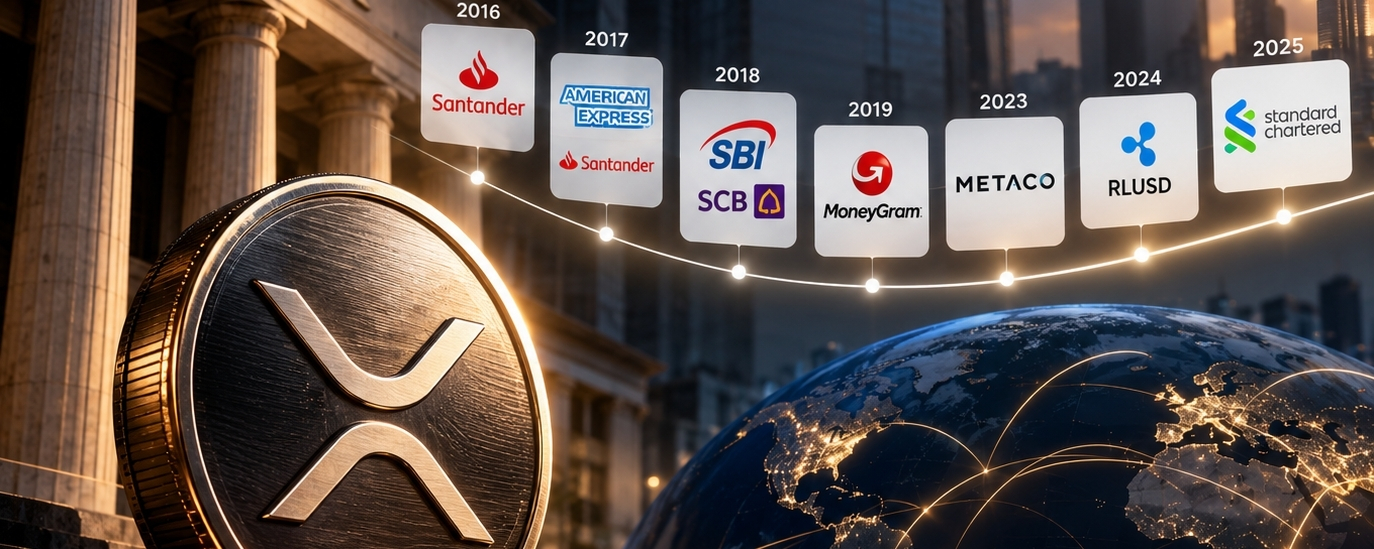
Ya en 2016, Ripple impulsó junto con instituciones financieras como Santander, el Royal Bank of Canada y Bank of America el Grupo Directivo de Pagos Globales (GPSG), con el objetivo de establecer nuevos estándares para los pagos transfronterizos.
En 2017, American Express y Santander anunciaron una colaboración para mejorar los pagos transfronterizos entre empresas de Estados Unidos y el Reino Unido mediante la tecnología de Ripple.
En 2018, Ripple también colaboró con la Autoridad Monetaria de Arabia Saudí en un proyecto piloto de pagos bancarios transfronterizos. Ese mismo año, instituciones como el banco tailandés Siam Commercial Bank y la japonesa SBI también impulsaban aplicaciones relacionadas.
En 2019, la empresa global de transferencias MoneyGram empezó a utilizar el servicio ODL de Ripple y a emplear XRP como activo puente para los pagos transfronterizos.
Aunque la colaboración terminó más adelante, al menos demostró una cosa: XRP no es solo un token que se compra y se vende en los exchanges; Ripple realmente intentó integrarlo en procesos reales de pagos transfronterizos.
En 2023, Ripple adquirió Metaco, una empresa suiza de custodia de criptomonedas, para ampliar su presencia en el mercado institucional de custodia de activos digitales.
En 2024, Ripple lanzó la moneda estable vinculada al dólar RLUSD y amplió sus actividades a los pagos y las liquidaciones con monedas estables.
Hoy, RLUSD también empieza a aparecer en conversaciones sobre custodia bancaria y aplicaciones institucionales de garantía.
Al conectar todos estos hechos, queda claro que la estrategia de Ripple está bastante definida.
Desde las redes de pagos bancarios y las liquidaciones transfronterizas hasta la custodia institucional y las monedas estables, lleva más de una década intentando incorporarse al sistema financiero tradicional.
Por supuesto, que Ripple colabore con bancos no significa que todos vayan a usar XRP. Los ingresos de Ripple y el grado de adopción de RLUSD tampoco se traducen necesariamente en una subida del precio de XRP.
Pero lo que me inspira confianza es que Ripple lleva más de una década acumulando experiencia en colaboraciones con instituciones financieras; no empezó hace poco a hablar de la adopción de la cadena de bloques por parte de los bancos. Muchos proyectos todavía buscan la manera de darse a conocer en las finanzas tradicionales, mientras que Ripple ya estaba sentada en las salas de reuniones de los bancos hace diez años.