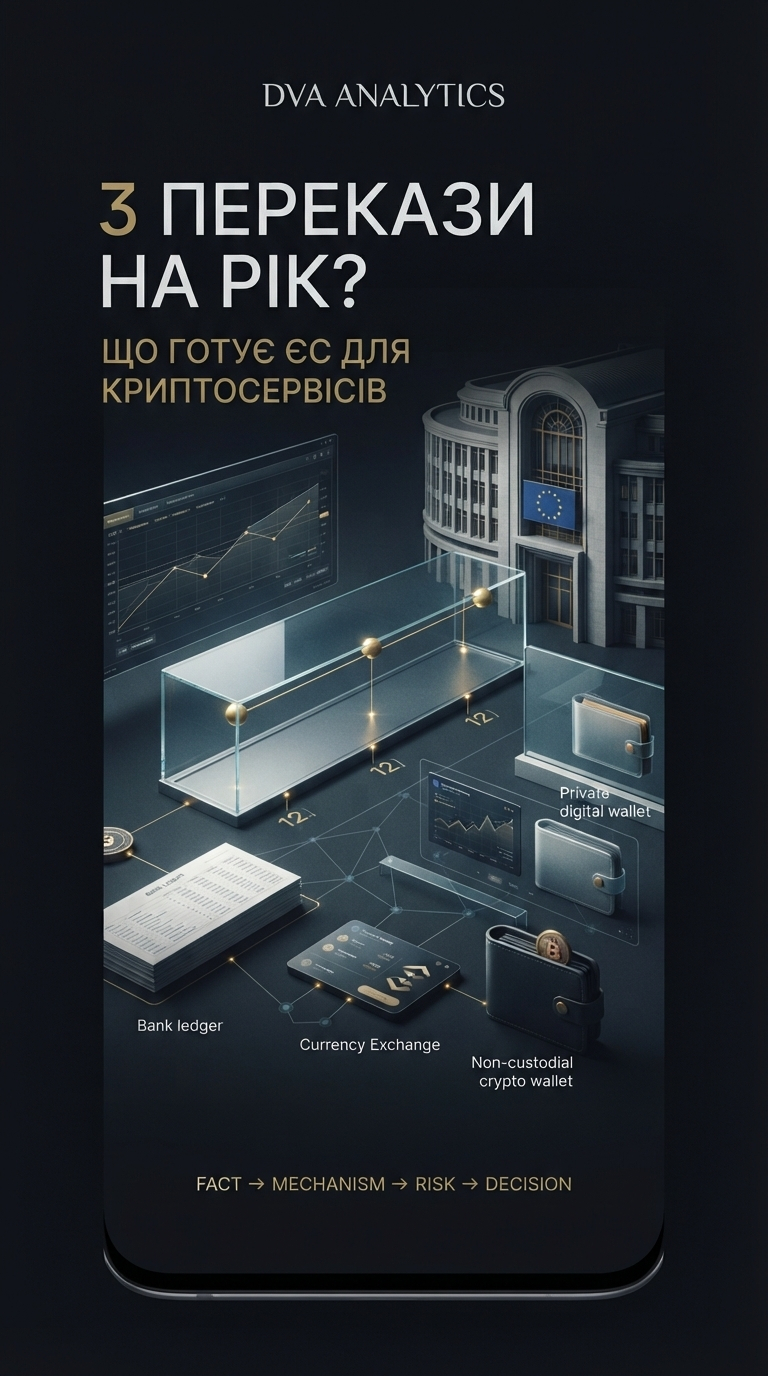
¿Tres transferencias al año y supervisión financiera? ¿Qué prepara la UE para los clientes de casas de cambio y servicios de criptomonedas?
DVA ANALYTICS • HECHO → MECANISMO → RIESGO → DECISIÓN
La Unión Europea prepara nuevos criterios para determinar la existencia de relaciones comerciales continuas entre las instituciones financieras y sus clientes. Para las casas de cambio, los servicios de transferencia de dinero y ciertos proveedores de servicios de criptoactivos, realizar tres o más operaciones en un período de 12 meses podría indicar una interacción habitual.
¿Qué significa esto para un usuario común? ¿Y se aplicarán estas reglas en Ucrania?
FACT — qué propone la AMLA
La Autoridad de Lucha contra el Blanqueo de Capitales y la Financiación del Terrorismo (AMLA) elaboró un proyecto de normas técnicas de regulación (RTS) en aplicación del artículo 19(9) del Reglamento (UE) 2024/1624.
El 1 de octubre de 2026, el proyecto fue remitido a la Comisión Europea. A fecha de 12 de octubre, aún no había entrado en vigor.
Uno de los criterios establece que tres o más operaciones realizadas durante cualquier período móvil de 12 meses pueden indicar la existencia de una relación comercial continua con un cliente en determinadas categorías de instituciones.
Este es un criterio para evaluar la naturaleza de la interacción, no un límite universal para las transferencias.
MECHANISM — cómo funcionarán los criterios
Si un cliente utiliza regularmente los servicios de una casa de cambio, un servicio de transferencia de dinero o un servicio de criptomonedas pertinente, la institución evaluará si se ha establecido una relación comercial continua y si debe aplicar procedimientos de diligencia debida con respecto al cliente — CDD (Customer Due Diligence).
La verificación puede incluir la identificación del cliente, la aclaración de la finalidad de las operaciones, la comprobación de la información proporcionada y un seguimiento posterior en función del riesgo.
El proyecto también abarca las operaciones relacionadas. Para evaluarlas, se pueden tener en cuenta los siguientes elementos:
· un origen común de los fondos o un mismo destinatario;
· una sola compra o un objetivo económico común;
· el uso de una infraestructura digital o de intermediarios compartidos;
· vínculos entre clientes e indicios de acciones coordinadas.
Para determinadas categorías de instituciones, se establece un período mensual independiente para determinar si las operaciones están relacionadas.
Por lo tanto, la evaluación puede tener en cuenta no solo la cantidad de transferencias, sino también el contexto en el que se realizan.
RISK — qué significa para los usuarios
1. Controles adicionales. El uso regular de servicios financieros puede dar lugar a solicitudes de información sobre la identidad del cliente, el origen de los fondos y la finalidad de los pagos.
1. Menos privacidad al interactuar con intermediarios. Los servicios regulados recopilan y verifican datos sobre la actividad financiera de los clientes de conformidad con la legislación aplicable.
1. Posibles demoras. Si la institución necesita documentos o explicaciones adicionales, la prestación del servicio podría complicarse.
1. Especial atención a las criptomonedas. Los usuarios de plataformas de intercambio centralizadas, casas de cambio y otros servicios de criptomonedas regulados deben tener en cuenta las reglas de identificación y verificación de cada plataforma. Al mismo tiempo, los requisitos aplicables a estas instituciones no deben equipararse automáticamente a cada transacción entre monederos propios no custodiales.
UE ≠ Ucrania: dónde se aplicarán las reglas
Unión Europea. El Reglamento (UE) 2024/1624 forma parte de la reforma europea en materia de AML/CFT. Su aplicación general está prevista a partir del 10 de julio de 2027. Sin embargo, las normas técnicas específicas deben seguir su propio procedimiento de adopción y entrada en vigor. Hasta que este procedimiento concluya, los criterios propuestos no deben presentarse como ya obligatorios.
Ucrania. La remisión del proyecto de la AMLA a la Comisión Europea no modifica automáticamente la legislación ucraniana. En Ucrania, la supervisión financiera se rige por normas nacionales, en particular por la Ley de Ucrania n.º 361-IX. Las obligaciones de las instituciones dependen de su condición, del tipo de operaciones y de otros requisitos aplicables.
Por lo tanto, no se puede afirmar que en Ucrania ya esté vigente la regla de «tres transferencias al año». No obstante, los clientes ucranianos que utilicen los servicios de instituciones de la UE pueden estar sujetos a los requisitos europeos pertinentes, dependiendo de las circunstancias concretas.
DECISION — guía práctica para el usuario
Para prepararse ante un mayor control financiero, conviene organizar con antelación los registros financieros personales.
1. Conserve el historial de operaciones.
Descargue extractos bancarios, justificantes de transferencias, recibos de casas de cambio e informes de plataformas de intercambio de criptomonedas. Para las criptomonedas, conserve los TXID de las transacciones, las direcciones del remitente y del destinatario, y el nombre de la red blockchain.
1. Prepare justificantes del origen de los fondos.
Según la situación, pueden ser documentos sobre ingresos, extractos bancarios, contratos de compraventa, justificantes de transferencias entre cuentas propias o el historial de adquisición de criptoactivos. La lista concreta depende de las circunstancias y de la solicitud de la institución.
1. Distinga entre transferencias entre sus propios monederos y operaciones con terceros.
Una transferencia entre cuentas o monederos propios tiene un contexto económico distinto al de un pago a un tercero. Si es posible, conserve pruebas de que las direcciones le pertenecen. Sin embargo, el hecho de que una transferencia se realice entre monederos propios no elimina los requisitos que puedan aplicarse a una operación o servicio concretos.
1. Consulte las reglas de la plataforma antes de realizar una operación.
Averigüe si se requiere una verificación, qué documentos podrían solicitarle, qué restricciones establecen las reglas del servicio y cómo ponerse en contacto con el servicio de asistencia oficial. No se fíe únicamente de los consejos de las redes sociales.
1. No divida los pagos para eludir los controles.
Dividir una suma en varias transferencias no garantiza que se evite una revisión. Las operaciones relacionadas pueden evaluarse en conjunto. Es mejor contar con una explicación clara de la finalidad económica del pago.
1. Si el servicio le solicita documentos, aclare cuáles son los requisitos.
Averigüe exactamente qué operaciones se están revisando, qué documentos se necesitan, cómo enviarlos de forma segura y cuáles son los plazos de revisión establecidos por las reglas de la plataforma. Envíe los datos únicamente a través de canales oficiales y no revele a nadie sus frases semilla, claves privadas ni contraseñas.
1. Tenga en cuenta la jurisdicción.
Para los servicios de la UE, compruebe los requisitos europeos aplicables y, para los bancos e instituciones ucranianos, la legislación ucraniana. No considere el criterio de las tres operaciones como una regla universal vigente en todos los países y para todos los tipos de transferencias.
Conjunto mínimo de buenas prácticas financieras: historial de operaciones, justificantes del origen de los fondos, TXID de las transacciones de criptomonedas y una explicación clara de la finalidad del pago.
Esto no garantiza que no haya revisiones, pero ayuda a responder de forma coherente a las solicitudes justificadas de una institución financiera.
Conclusión de DVA
Tres operaciones en 12 meses: un criterio propuesto para determinar la existencia de una relación comercial continua en ciertas categorías de instituciones, no una prohibición universal de realizar transferencias.
La UE está desarrollando normas comunes para su sistema jurídico, mientras que Ucrania cuenta con su propio marco normativo. Los requisitos europeos pueden ser relevantes para los ucranianos que utilizan servicios en la UE, pero esto no significa que cada nueva norma se aplique automáticamente a todas las operaciones en Ucrania.
Hoy en día, la alfabetización financiera no consiste solo en comprender la blockchain y los activos digitales, sino también en saber justificar el origen de los fondos propios, conservar el historial de operaciones y conocer las reglas de la jurisdicción en la que opera el servicio elegido.
DVA — hechos sin sensacionalismo.
Esto no es asesoramiento financiero.
#DVA #aml #crypto #bitcoin #FinancialMonitoring