


El reaseguro, como cualquier otro ámbito de las finanzas, es un negocio con fines de lucro. Las reaseguradoras seleccionan, valoran y negocian cuidadosamente los contratos con un objetivo principal: cumplir sus obligaciones con la aseguradora y, al mismo tiempo, maximizar sus márgenes. Para una reaseguradora promedio, eso significa generar más valor para los accionistas. En Re, los beneficios de suscripción respaldan el rendimiento para los titulares de reUSD y reUSDe.
Pero ¿qué se tiene en cuenta para determinar la ecuación de beneficios? ¿Qué costos e ingresos se incluyen? ¿Y cómo se mide el resultado? Explorémoslo.
El tratado
Antes de que se intercambie dinero, deben establecerse las condiciones del acuerdo. Esa es la función del tratado de reaseguro: el contrato entre la aseguradora y la reaseguradora. Determina qué operaciones están cubiertas, cuánto riesgo asume la reaseguradora, cómo se le compensará por asumir ese riesgo y en qué circunstancias será responsable de las pérdidas.
Algunos tratados pueden incluir límites máximos a lo que se espera que pague la reaseguradora, mientras que otros no. Algunos exigen que las reaseguradoras paguen una parte de las pérdidas cubiertas desde el principio, mientras que otros pueden exigir que las pérdidas aseguradas alcancen primero cierto nivel. Los detalles exactos pueden variar mucho, pero el propósito básico es el mismo.
Los factores a considerar
Al decidir si acepta un tratado, la reaseguradora debe responder dos preguntas: ¿vale la pena asumir este riesgo? Y, de ser así, ¿qué prima debemos cobrar por él?
Esta decisión depende de muchos factores. Por ejemplo:
Pérdidas históricas: ¿con qué frecuencia se ha producido este tipo de reclamación y cuánto costó cuando ocurrió?
Modelos de riesgo: herramientas estadísticas que estiman la probabilidad y la gravedad de pérdidas futuras.
Exposición: las características específicas del riesgo cubierto (como los tipos de vehículos, la zona geográfica, la clasificación del sector o el tamaño de la plantilla).
Referencias del mercado: ¿cuánto cobran otras reaseguradoras por riesgos similares y por qué?
Veamos el seguro de automóviles comerciales, la segunda categoría de negocio más grande de Re (a octubre de 2026). Antes de respaldar operaciones de automóviles comerciales, los suscriptores de reaseguros analizan factores como el tamaño de la flota, los tipos de vehículos y su uso principal; los lugares donde operan (las rutas urbanas suelen registrar más accidentes que las rurales); el historial de reclamaciones de la aseguradora a largo plazo; y la propia salud financiera de la aseguradora.
El objetivo es hacerse una idea precisa de la probabilidad de que se produzcan reclamaciones, de cuánto costarán y, sobre todo, de si la prima justifica el riesgo. La prima debe ser lo suficientemente alta para cubrir las reclamaciones y los costos operativos previstos y, aun así, generar un buen rendimiento para las reaseguradoras.
En última instancia, el rendimiento de un tratado se reduce a una comparación sencilla: cuánto dinero ganó la reaseguradora en primas frente a cuánto tuvo que pagar en costos.
Los costos
Reclamaciones
Al pensar en los seguros (y, por extensión, en los reaseguros), el principal costo que probablemente se nos viene a la mente son las reclamaciones. Los titulares de pólizas presentan reclamaciones cuando ocurren eventos cubiertos, y la aseguradora paga de acuerdo con las condiciones de la póliza. Con las reaseguradoras ocurre prácticamente lo mismo: cuando suceden eventos cubiertos por un tratado de reaseguro, la reaseguradora paga a la aseguradora según lo estipulado en el contrato entre ambas.
Pero la categoría de reclamaciones no incluye únicamente el costo de pagar esas reclamaciones. También incluye los costos asociados a ellas. Por ejemplo, la tramitación de reclamaciones puede requerir el pago de abogados defensores, peritos, investigadores de fraude, contables forenses, costos judiciales, etc. También están los gastos generales de tener un departamento de reclamaciones: los sueldos del personal, la infraestructura general e incluso las oficinas donde trabajan.
Otros gastos
Además de las reclamaciones, están los gastos más habituales. Mantener una empresa en funcionamiento cuesta dinero, desde la inversión necesaria para captar negocio hasta los costos operativos más cotidianos. Son los que cabría esperar: desde alquiler, servicios públicos y mantenimiento de edificios hasta mobiliario, equipos, computadoras y programas informáticos; también alojamiento en la nube, preparación de impuestos, asesoría jurídica externa y sueldos del personal. También pueden incluir honorarios de corredores de reaseguros, costos asociados a la negociación de tratados, auditorías financieras, etc.
Los ingresos
Los ingresos de los contratos de reaseguro provienen de las primas de las aseguradoras. Así como las aseguradoras reciben primas de los titulares de pólizas a cambio de brindar cobertura, las reaseguradoras las reciben de las aseguradoras. La cantidad que se paga a la reaseguradora depende de las condiciones del tratado y puede variar ampliamente.
Las primas representan el lado de los ingresos en la ecuación del rendimiento de suscripción. Al determinar el rendimiento de suscripción, todos los costos se comparan con ellas.
Los resultados
Esto nos lleva a la métrica más importante de la economía del reaseguro: el ratio combinado. Es el principal indicador de la rentabilidad de suscripción (o de su ausencia).
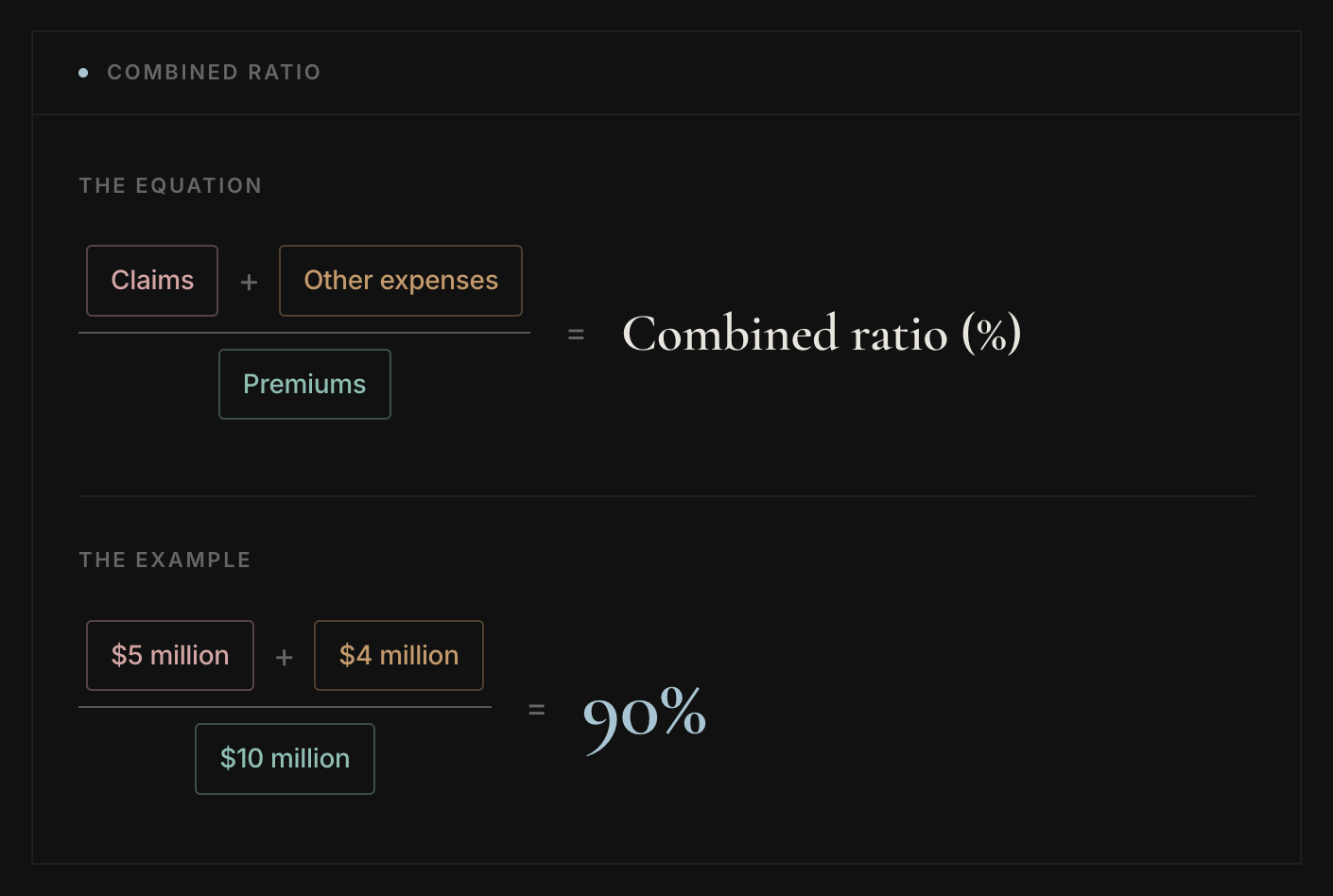
El ratio combinado es una ecuación sencilla: se suman las reclamaciones y los demás gastos, se divide esa suma entre las primas recaudadas y se convierte el resultado en un porcentaje.
Supongamos que, en un tratado determinado, las reclamaciones ascendieron a 5 millones de dólares, los demás gastos sumaron otros 4 millones y las primas fueron de 10 millones. Eso daría un ratio combinado del 90 %, lo que indica que se obtuvo una ganancia de suscripción. En términos sencillos, la reaseguradora ganó un dólar en primas por cada 90 centavos que gastó en el tratado.
Es poco común que una reaseguradora tenga un solo tratado. El tamaño de las reaseguradoras varía mucho; la mayoría puede tener decenas, cientos o incluso (en el caso de las verdaderas gigantes) miles de tratados en un momento dado. Para cualquier reaseguradora, la manifestación más importante del ratio combinado no es el rendimiento de un tratado en particular, sino el de su cartera en conjunto. Esta agrupa el rendimiento de todos los tratados de la cartera de la reaseguradora. Un 100 % significa que la reaseguradora alcanzó el punto de equilibrio. Más del 100 % equivale a una pérdida. Menos del 100 % significa que hubo ganancias de suscripción.
El rendimiento de Re
Hasta la fecha, la cartera de Re ha sido rentable (es decir, ha tenido un ratio combinado inferior al 100 %) en cada año desde su lanzamiento. Desde entonces, ha registrado un ratio combinado global del 92 %¹.
92 %¹ Ratio combinado global desde el inicio
Varios factores ayudan a explicar ese rendimiento. Primero, un equipo de suscripción competente y diligente. Segundo, optar por umbrales de pérdidas significativamente altos (cuando corresponda) antes de que Re empiece a pagar las pérdidas. Y, por último, una cartera muy diversificada con una exposición limitada a catástrofes.
¹ El rendimiento pasado no es un indicador fiable de resultados futuros.
Consulta los datos
El reaseguro tradicional es opaco. Los detalles de los tratados rara vez trascienden a alguien que no sea la aseguradora y la reaseguradora. Casi nunca están disponibles para el público.
Re adopta un enfoque diferente. Quienes aportan capital a la cartera tienen una visión detallada de cómo se utiliza ese capital, desde la estrategia general hasta los detalles y los datos de rendimiento de cada tratado individual, incluidas las primas, las garantías depositadas, las pérdidas proyectadas y el ratio combinado.
Para consultar esta información y más, visita la aplicación de Re (https://app.re.xyz).
Publicado originalmente en re.xyz: https://re.xyz/insights/claims-costs-and-premiums
Avisos: Solo con fines educativos e informativos. Nada de lo que se incluye en esta publicación constituye asesoramiento en materia de inversiones, finanzas, derecho o impuestos, ni una oferta, solicitud o recomendación para comprar, vender o mantener ningún activo digital, incluidos reUSD y reUSDe (en conjunto, los «Tokens»). Esta publicación no crea ninguna relación de asesoramiento ni fiduciaria; los lectores deben consultar con profesionales cualificados del ámbito jurídico, fiscal y financiero antes de tomar cualquier decisión. Los rendimientos son variables, no están garantizados y pueden cambiar en cualquier momento. El rendimiento pasado no es un indicador fiable de resultados futuros. Los activos digitales y los productos basados en cadenas de bloques conllevan riesgos significativos, incluida la pérdida total del capital, la volatilidad del mercado, las limitaciones de liquidez, las vulnerabilidades de los contratos inteligentes y los protocolos, el riesgo de oráculos y garantías, el riesgo de contraparte y la incertidumbre regulatoria. Los Tokens no son depósitos bancarios, no están asegurados por la FDIC ni por ningún organismo gubernamental, y no están cubiertos por ninguna garantía de depósitos ni por ningún régimen de protección de los asegurados. La marca «re», el protocolo re y re.xyz son operados por Resilience Foundation Cayman LLC («Resilience Foundation»), una sociedad de fundación exenta con responsabilidad limitada por garantía, constituida en las Islas Caimán con el número de registro IC-414560, junto con sus filiales Resilience (BVI) Ltd y Resilience Inv SPC. Resilience Foundation, Resilience BVI y Resilience Inv no prestan servicios de seguros ni reaseguros, no actúan como corredores ni agentes de seguros y no poseen licencias de seguros. Todas las actividades de reaseguro reguladas son realizadas exclusivamente por Cover Reinsurance SPC Ltd. («Cover Re SPC»), una sociedad exenta de cartera segregada con licencia de Clase B(iii) en las Islas Caimán, que opera bajo la marca «Cover Re» en https://coverre.com. Ser titular de un Token no te convierte en asegurado, titular de una póliza ni beneficiario de ninguna aseguradora o reaseguradora.
Los Tokens solo están disponibles para personas no estadounidenses que cumplan los requisitos (según la definición del Reglamento S de la Ley de Valores de EE. UU. de 1933) en jurisdicciones permitidas, y están sujetos a requisitos de verificación KYC/AML y de sanciones. Queda estrictamente prohibido su uso por personas o residentes de EE. UU., o por personas en cualquier jurisdicción prohibida. Esta publicación no está dirigida a ninguna de esas personas ni constituye una oferta o solicitud para ellas. Los Tokens pueden clasificarse como valores en determinadas jurisdicciones, y la participación está sujeta a requisitos de elegibilidad, verificación KYC/AML y restricciones específicas de cada jurisdicción. Los sitios web, datos y servicios de terceros a los que se hace referencia se proporcionan únicamente por comodidad y no cuentan con nuestro respaldo; tampoco los hemos verificado ni controlamos.
Las condiciones vinculantes de los acuerdos aplicables, incluidos los Términos del Servicio y, cuando corresponda, los Términos y condiciones del Portal de reclamaciones, rigen y prevalecen sobre este resumen, que no modifica ninguno de ellos. Consulta nuestra Divulgación completa y los Términos del Servicio en https://re.xyz/disclosure para obtener información adicional importante.