


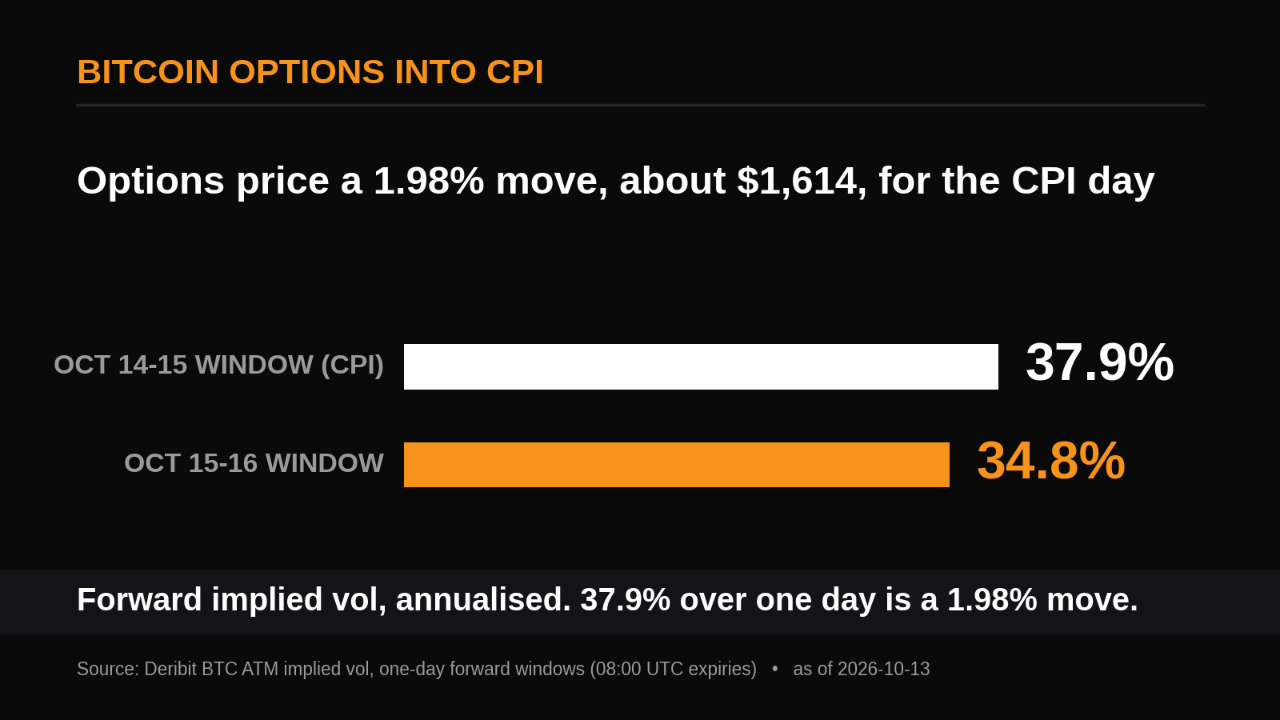
Las opciones de Deribit cotizan un movimiento del 1,98% en bitcoin, unos 1.614 dólares, durante el periodo de un día entre el 14 y el 15 de octubre que incluye la publicación del IPC de EE. UU. del miércoles.
Esa cifra se obtiene de la estructura temporal. La volatilidad implícita para el periodo que incluye el IPC es del 37,9%, frente al 34,8% del periodo inmediatamente posterior. Los operadores pagan un pequeño extra por mantener opciones durante la publicación del dato, pero solo un pequeño extra. El panorama general también es tranquilo: la volatilidad implícita a 30 días es inferior a la registrada en el 91% de los días de la serie histórica DVOL de Deribit, que comienza en marzo de 2021.
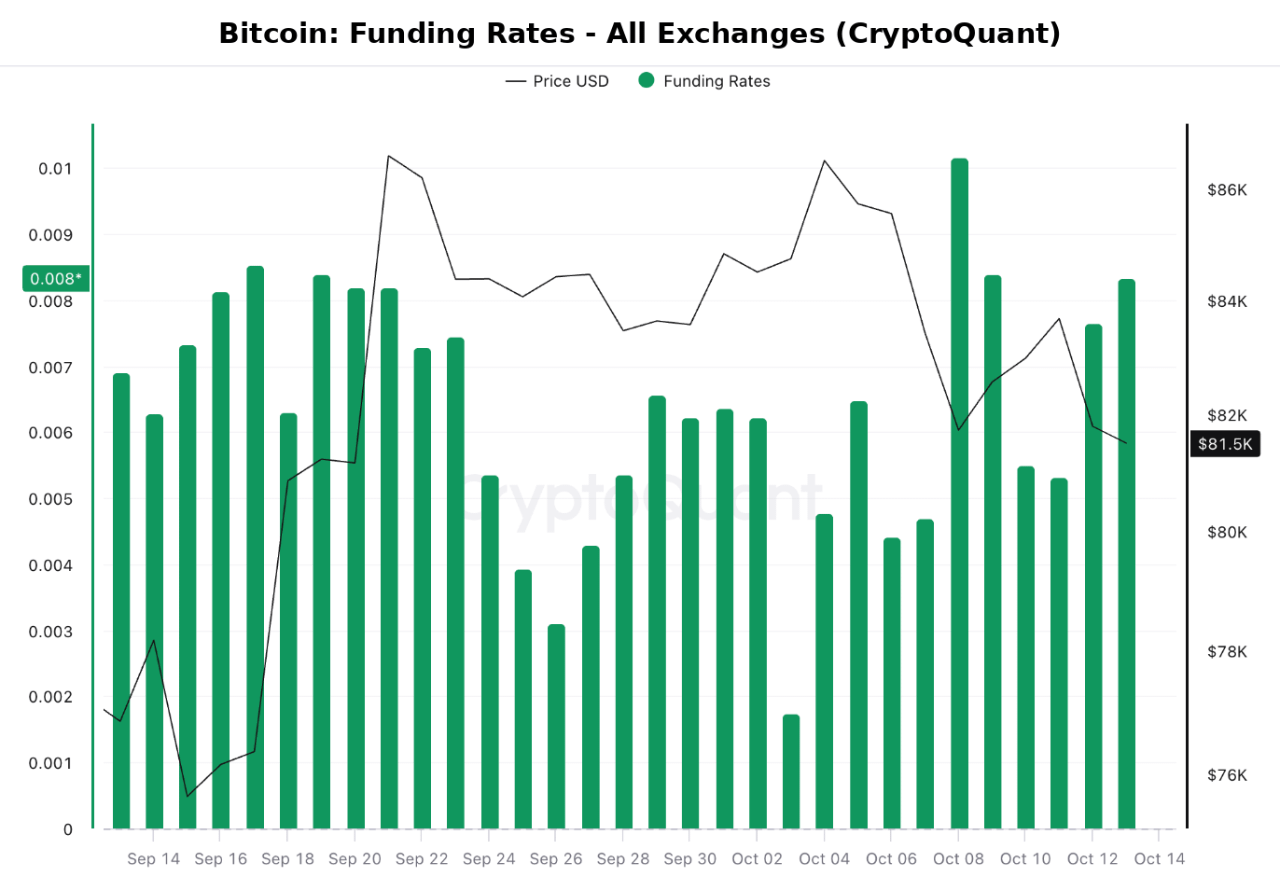
El mercado de perpetuos cuenta la misma historia. Las tasas de financiación de todos los exchanges de CryptoQuant marcaron un 0,0077 % el 12 de octubre y se han mantenido entre aproximadamente el 0,002 % y el 0,010 % durante el último mes, casi siempre por debajo del nivel del 0,01 % que suele indicar un mercado neutral. Nadie está pagando de más para mantener posiciones largas con dinero prestado de cara a la publicación del dato.
Un movimiento implícito en los precios no es un pronóstico, y un precio estable no significa que sea barato. A lo largo de 1.599 días de datos históricos, el DVOL anticipó más volatilidad de la que se materializó en los 30 días siguientes el 73,5 % de las veces, con una diferencia mediana de 10,6 puntos de volatilidad. Las opciones suelen cobrar de más por los movimientos, así que una prima moderada por el IPC es lo habitual en este mercado.
Las opciones y los perpetuos coinciden: los traders anticipan un IPC tranquilo.
Qué invalidaría esta lectura: un movimiento superior a 1.614 $ en cualquier dirección entre el miércoles a las 08:00 UTC y el jueves a las 08:00 UTC significaría que las opciones infravaloraron el dato; si además la tasa de financiación superara el 0,01 %, indicaría que los largos en perpetuos están persiguiendo el movimiento. Si bitcoin se mantiene dentro de esa banda y la tasa de financiación sigue como está, la lectura de calma se extenderá hasta el vencimiento del 30 de octubre, cuando el punto de máximo dolor se sitúa en 78.000 $, frente a un precio al contado de 81.443 $. El punto de máximo dolor es el precio al que los titulares de opciones pierden colectivamente más dinero, no un objetivo.
Escrito por The Daily Digits