


Los seguros son un componente fundamental de la vida en el mundo actual. Contratas un seguro para protegerte a ti y a tus bienes, ya sean tu salud, tu coche, tu casa, tus pertenencias y mucho más. Las empresas e incluso los gobiernos hacen lo mismo.
Pero las aseguradoras también necesitan seguros. Por eso buscan reaseguros: seguros para aseguradoras. Casi nadie ajeno al sector asegurador llega a conocerlos, pero son fundamentales para la industria en su conjunto.
Cuando las aseguradoras buscan reaseguro, son los corredores de reaseguros quienes hacen el trabajo de campo. Participan de principio a fin en la gestión de los acuerdos, y su trabajo continúa mucho después de que se firma el contrato.
Josephine Li, ACAS, es directora general de corretaje en Howden Re, una de las principales corredurías de reaseguro del mundo. En esta entrevista, habla sobre el papel de un corredor, en qué consiste una operación y su experiencia trabajando con Cover Re.
El trabajo y la persona que está detrás
El papel de un corredor de reaseguro se apoya en la experiencia en riesgo, negociación, análisis y conocimiento del sector. Los corredores actúan como el canal principal a través del cual las aseguradoras buscan reaseguro, ayudándolas a determinar qué reaseguradores son adecuados, negociar las condiciones y luego gestionar el trabajo continuo después de firmar un contrato. La experiencia de Josephine ofrece una visión de la profesión, incluido su camino hacia el corretaje, en qué consiste el trabajo y las lecciones que ha aprendido sobre cómo construir relaciones y una carrera en reaseguro.
Para los lectores que nunca han conocido a un corredor de reaseguro, ¿cómo describirías tu trabajo en una cena?
Ayudamos a las aseguradoras a asegurarse a sí mismas. Un corredor de reaseguro es en parte estratega, en parte traductor y en parte negociador. Ayudamos a los clientes a entender los riesgos que están asumiendo, decidir cuánto de ese riesgo quieren conservar y encontrar capital para asumir el resto.
¿Cómo es realmente un día típico para ti ahora mismo?
En realidad no hay uno solo. Puedo pasar de hablar con un cliente sobre crecimiento o estrategia de capital, a trabajar con analítica y estructura de tratado [1], a negociar con reaseguradores, a alinear distintos equipos internos en torno a una colocación. Gran parte del trabajo consiste en conectar las piezas técnicas, comerciales y relacionales.
Tienes formación actuarial. ¿Cómo pasa alguien de la trayectoria actuarial al corretaje, y qué te hizo dar ese salto?
La formación actuarial me dio una base muy sólida para descomponer el riesgo y comprobar si la economía tiene sentido. Lo que me atrajo del corretaje fue poder tomar esa base analítica y añadir estrategia, negociación, clientes y mercado. Me gustaba estar más cerca de las decisiones en lugar de solo analizarlas después.
¿En qué momento supiste que el reaseguro iba a ser tu carrera? ¿Hubo una operación, un mentor o un evento de mercado?
No fue un momento dramático. Llegué al reaseguro por casualidad después de la universidad, pero me quedé porque los problemas seguían siendo interesantes y nunca había dos operaciones exactamente iguales.
¿Cuál es la lección más dura que te ha enseñado el mercado? ¿Una operación que salió mal, una renovación que perdiste, una llamada en la que te equivocaste?
Tener razón técnicamente no basta. Tienes que entender qué motiva a todos los implicados, comunicar con claridad, acertar con el momento y saber cuándo insistir y cuándo escuchar. Y cuando te equivocas, asumirlo rápido importa mucho más que intentar defenderlo.
El reaseguro es un negocio de relaciones. ¿Cómo construiste tu cartera de relaciones cuando empezabas, antes de tener un historial?
Siendo útil. Cuando estás al inicio de tu carrera, quizá no tengas décadas de relaciones ni una gran cartera, pero sí puedes estar preparado, responder con rapidez, ser curioso y fiable. Si la gente aprende que cuando te llama obtiene una respuesta reflexiva y que harás lo que dijiste que harías, las relaciones se construyen a partir de ahí.
¿Cuál es una idea errónea sobre los corredores (incluso dentro del sector) que te gustaría corregir?
Que el trabajo consiste principalmente en emparejar, en tomar un riesgo de un cliente y encontrar a alguien dispuesto a suscribirlo. El mejor corretaje es mucho más consultivo que eso. Un buen corredor debería ayudar a dar forma al riesgo, cuestionar supuestos, mejorar la estructura, crear competencia y, en última instancia, ayudar a ambas partes a tomar una mejor decisión.
¿Qué consejo le darías hoy a alguien que esté pensando en pasar al corretaje?
Primero aprende los fundamentos. Entiende la analítica, los contratos, cómo gana dinero tu cliente y cómo gana dinero el reasegurador. Luego aprende a explicar cosas complicadas de forma sencilla. Las personas que pueden combinar credibilidad técnica con criterio, comunicación y relaciones se vuelven muy valiosas muy rápido.
Cómo se arma una operación de reaseguro
Una operación de reaseguro comienza estableciendo los objetivos específicos de la aseguradora. Luego el corredor trabaja con los datos de la aseguradora, desarrolla posibles estructuras contractuales y se acerca a reaseguradores potenciales para recabar comentarios y negociar. Una vez firmado el acuerdo, el corredor sigue trabajando con ambas partes en cuestiones contractuales, enmiendas y actividad de primas y siniestros durante toda la vida del tratado.
Josephine describe cómo se desarrolla ese proceso en la práctica: la preparación detrás de una operación y los factores que considera al seleccionar un reasegurador.
Llévame a través de una operación desde la primera conversación hasta la formalización. ¿Dónde empieza realmente un tratado: en una llamada, en una fecha de renovación, en un almuerzo?
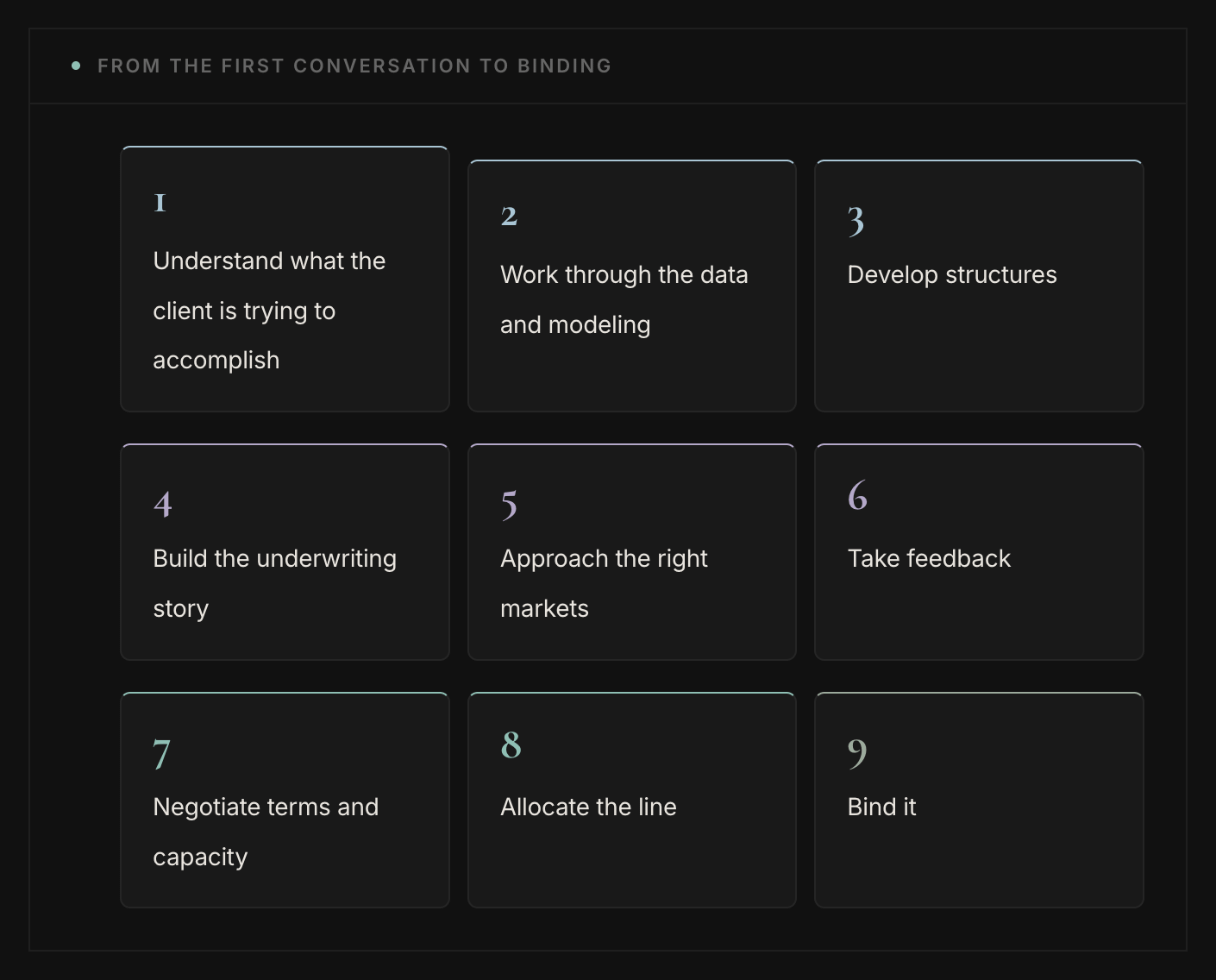
El tratado suele comenzar con un problema de negocio, no con una estructura de tratado. Primero entiendes qué intenta lograr el cliente: crecimiento, alivio de capital, protección de resultados, algo más. Luego trabajas con los datos y el modelado, desarrollas estructuras, construyes la narrativa de suscripción, te acercas a los mercados adecuados, recibes comentarios, negocias condiciones y capacidad, asignas la línea y, en última instancia, lo formalizas. La estructura es realmente el resultado de entender el problema subyacente.
El emparejamiento es la parte visible del corretaje. ¿Cuál es la parte invisible, como el trabajo que los clientes y los reaseguradores nunca ven?
Muchísima preparación. Consiste en entender la cartera, someter los análisis a pruebas de tensión, anticipar las preguntas del reasegurador, averiguar qué mercados son realmente relevantes, gestionar intereses contrapuestos y, a veces, resolver problemas antes de que el cliente siquiera sepa que existían. La reunión o negociación es el 10% visible; la mayor parte del trabajo ocurrió antes de que alguien entrara en la sala.
Cuando decides a qué reasegurador llevar el riesgo de un cliente, ¿qué estás ponderando exactamente? ¿Qué separa a un mercado en el que confías de uno en el que no?
El precio y la capacidad, obviamente, importan, pero solo son parte del conjunto. Me fijo en el apetito de suscripción, la solidez financiera, la experiencia, la capacidad de respuesta, la coherencia y en si creo que seguirán actuando como un socio cuando algo vaya mal. Un mercado se gana la confianza por lo que hace una vez que termina la parte fácil de la transacción.
Una vez que un tratado se formaliza, lo atiendes durante toda su vida. ¿Qué implica realmente eso mes a mes, y por qué importa tanto?
Formalizar no es el final de la relación. Hay cuestiones contractuales, datos, actividad de primas y pérdidas, siniestros, enmiendas, exposiciones cambiantes y conversaciones continuas con ambas partes durante todo el año. Un buen servicio también hace mejor la siguiente renovación porque nadie quiere redescubrir la relación una vez al año.
Trabajando con Cover Re
Howden Re es la mayor relación de corretaje de Cover Re. Josephine comparte sus primeras impresiones de Cover Re, su experiencia trabajando con su equipo técnico y lo que Cover Re ha hecho para asegurar negocios recurrentes con Howden.
¿Recuerdas la primera operación de Cover Re en la que trabajaste? ¿Cuál fue tu primera impresión honesta de ellos como mercado?
Lo que destacó fue que eras innovadora sin tratar la innovación como sustituto de la suscripción. Hay muchas ideas nuevas en torno al capital y la tecnología, pero, en última instancia, este negocio sigue dependiendo de entender el riesgo, fijarlo adecuadamente y cumplir los compromisos.
¿Hay un momento en la relación que destaque?
La capacidad técnica del equipo destaca, especialmente en los mercados estructurados. Jon [Lim, director de suscripción) y Blanca [Qin, responsable de suscripción] son técnicos muy sólidos en sus respectivas áreas, lo que hace que las conversaciones sobre la mecánica de la estructura sean mucho más fluidas. Se siente más como un debate reflexivo con colegas conocedores que como tener que explicar cómo funciona cada parte de la mecánica de la operación.
Howden es ahora la mayor relación de corretaje de Cover Re. Desde tu lado de la mesa, ¿qué ha hecho Cover Re para merecer negocios repetidos? ¿Cómo se ve realmente una “ejecución fiable” en la práctica?
Involúcrate pronto, ofrece comentarios útiles, da un sí o un no claro, toma decisiones cuando dijiste que lo harías y no cambies las reglas al final del proceso. Si un reasegurador hace esas cosas de forma constante, los corredores lo recuerdan.
Cómo está cambiando el mercado
La industria del reaseguro está recurriendo a una mezcla cada vez más variada de capital: no solo reaseguradores tradicionales y capital privado, sino también enfoques más nuevos habilitados por la tecnología, como Re. Josephine habla sobre hacia dónde podrían conducir esos cambios, el posible papel del capital nativo de cripto y lo que los participantes de ambos lados necesitan entender mutuamente.
Estás en una posición privilegiada para ver todo el mercado. ¿Qué está cambiando en el reaseguro ahora mismo que te parece más interesante, o más preocupante?
Creo que la variedad de capital que entra en el mercado es fascinante. Tienes reaseguradores tradicionales con balance, capital ILS [2], capital privado y enfoques cada vez más habilitados por la tecnología, todos observando riesgos similares de formas distintas. Eso crea más opciones para los clientes, pero también significa que los corredores tienen que entender las diferencias entre las fuentes de capital en lugar de tratar la capacidad como intercambiable.
Siguen entrando nuevas fuentes de capital al mercado. ¿Hacia dónde crees que irá eso en los próximos 5-10 años? ¿Es el capital nativo de cripto una novedad o el comienzo de algo estructural?
Creo que forma parte de una tendencia estructural más amplia hacia la entrada de nuevas formas de capital en seguros y reaseguros. La tecnología en sí es interesante, pero lo que en última instancia determina si una nueva fuente de capital perdura es mucho más tradicional: la permanencia, el control, la liquidez, cómo se comporta durante las pérdidas y si los asegurados y los cedentes [3] cuentan con protecciones adecuadas. Si supera esas pruebas, entonces pasa a ser menos una cuestión de “cripto” y más otra fuente creíble de capital de riesgo.
¿Qué le dirías a una persona del sector asegurador tradicional que es escéptica de protocolos como Re? Y, a la inversa, ¿qué deberían entender las personas del mundo cripto sobre cómo funciona realmente este mercado?
En el lado tradicional de los seguros, diría que no descartes un mecanismo nuevo simplemente porque la tecnología te resulte desconocida. Pero lo contrario es igual de importante: la tecnología no elimina los ciclos de suscripción, el desarrollo de siniestros ni la importancia de la confianza. El sector asegurador ha acumulado mucho conocimiento institucional por buenas razones.
Completa esta frase: “Los mejores corredores son los que ______.”
…crear resultados en los que ambas partes ganen.
Muchas gracias a Josephine por dedicar tiempo a compartir su experiencia y perspectiva. Conoce más sobre Josephine en LinkedIn [4].
Explora Re: https://re.xyz
Publicado originalmente en re.xyz: https://re.xyz/insights/what-does-a-reinsurance-broker-do
Fuentes
https://www.irmi.com/term/insurance-definitions/reinsurance-treaty
https://www.irmi.com/term/insurance-definitions/insurance-linked-securities
https://www.irmi.com/term/insurance-definitions/cedent
https://www.linkedin.com/in/josephine-li-acas-1b489b35
Divulgaciones: Solo con fines educativos e informativos. Nada de lo contenido en esta publicación constituye asesoramiento de inversión, financiero, legal o fiscal, ni una oferta, solicitud o recomendación para comprar, vender o mantener cualquier activo digital, incluidos reUSD y reUSDe (conjuntamente, los “Tokens”). Esta publicación no crea una relación de asesoramiento ni fiduciaria; los lectores deben consultar a profesionales cualificados en derecho, impuestos y finanzas antes de tomar cualquier decisión. Los rendimientos son variables, no están garantizados y pueden cambiar en cualquier momento. El rendimiento pasado no es un indicador fiable de resultados futuros. Los activos digitales y los productos basados en blockchain implican riesgos significativos, incluida la pérdida total del capital, volatilidad de mercado, restricciones de liquidez, vulnerabilidades de contratos inteligentes y del protocolo, riesgo de oráculo y de colateral, riesgo de contraparte e incertidumbre regulatoria. Los Tokens no son depósitos bancarios, no están asegurados por la FDIC y no están asegurados por ninguna agencia gubernamental ni protegidos por ningún esquema de garantía de depósitos o protección de titulares de pólizas. La marca “re”, el protocolo re y re.xyz son operados por Resilience Foundation Cayman LLC (“Resilience Foundation”), una Exempted Limited Guarantee Foundation Company constituida en las Islas Caimán con responsabilidad limitada y número de registro IC-414560, junto con sus afiliadas Resilience (BVI) Ltd y Resilience Inv SPC. Resilience Foundation, Resilience BVI y Resilience Inv no prestan servicios de seguro ni reaseguro, no actúan como corredor o agente de seguros y no poseen licencia de seguros. Todas las actividades reguladas de reaseguro son realizadas exclusivamente por Cover Reinsurance SPC Ltd. (“Cover Re SPC”), una sociedad de cartera segregada exenta con licencia Clase B(iii) en las Islas Caimán, que opera bajo la marca “Cover Re” en https://coverre.com. Poseer un Token no te convierte en asegurado, tomador de póliza ni beneficiario de ningún asegurador o reasegurador.
Los Tokens solo están disponibles para personas no estadounidenses elegibles (según se define en la Regulation S de la Ley de Valores de EE. UU. de 1933) en jurisdicciones permitidas y están sujetos a requisitos de KYC/AML y de verificación de sanciones. El uso por personas estadounidenses o residentes en EE. UU., o por personas en cualquier jurisdicción prohibida, está estrictamente prohibido, y esta publicación no está dirigida a, ni constituye una oferta o solicitud para, dichas personas. Los Tokens pueden clasificarse como valores en ciertas jurisdicciones, y la participación está sujeta a requisitos de elegibilidad, verificación KYC/AML y restricciones específicas de cada jurisdicción. Los sitios web, datos y servicios de terceros mencionados se proporcionan solo por conveniencia y no están avalados, verificados ni controlados por nosotros.
Los términos vinculantes de los acuerdos aplicables, incluidos los Términos de Servicio y, cuando corresponda, los Términos y Condiciones del Portal de Reclamaciones, rigen y prevalecen sobre este resumen, que no modifica ninguno de ellos. Consulta nuestra Divulgación y Términos de Servicio completos en https://re.xyz/disclosure para obtener información adicional importante.