

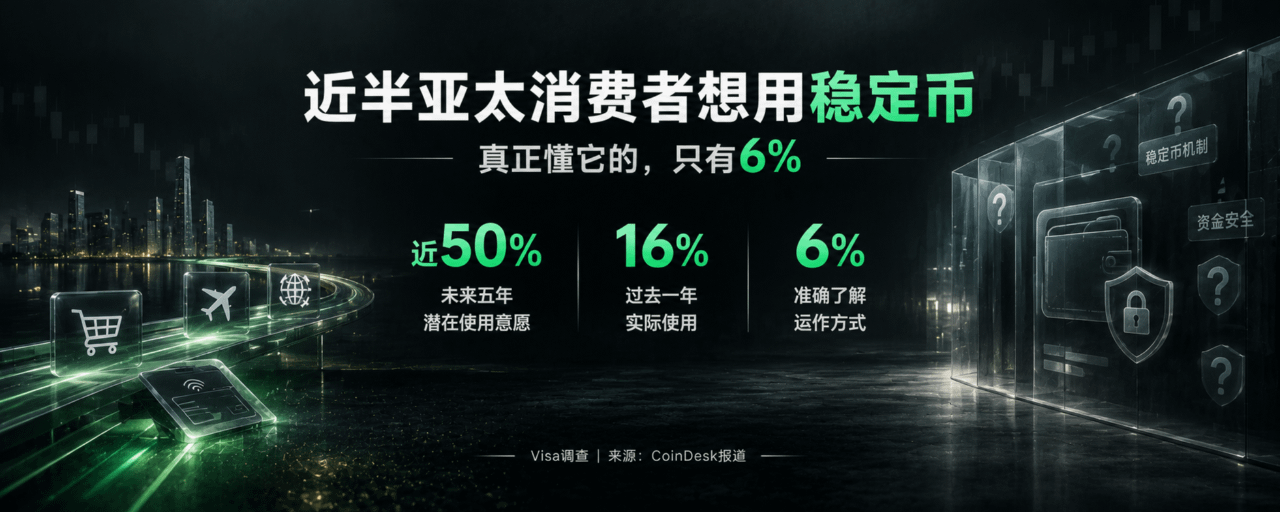

Resumen: Una encuesta de Visa muestra que casi la mitad de los consumidores de Asia-Pacífico podría usar stablecoins en los próximos cinco años, pero la falta de conocimiento y el temor al fraude siguen siendo obstáculos para su adopción.
Casi la mitad de los consumidores de Asia-Pacífico afirma que podría usar stablecoins en los próximos cinco años, pero solo el 16 % de los encuestados las ha utilizado realmente durante el último año.
Una encuesta de Visa, empresa de tecnología de pagos, también reveló que solo el 6 % de los encuestados comprende correctamente cómo funcionan las stablecoins. Según un informe de CoinDesk, las compras cotidianas, los pagos de viajes y las transferencias transfronterizas se están convirtiendo en aplicaciones de interés para los consumidores, mientras que el temor al fraude y las estafas sigue siendo el principal obstáculo para adoptar stablecoins.
Estos datos revelan una contradicción en el camino de las monedas estables hacia el mercado masivo: la demanda potencial está creciendo, pero la comprensión y la confianza de los usuarios no avanzan al mismo ritmo.
Para que las monedas estables formen parte de la vida cotidiana, el mayor obstáculo quizá ya no sea si se pueden transferir, sino si los consumidores se atreven a confiarles su dinero.
Aumenta la disposición a usarlas: las monedas estables ya no pertenecen solo a los mercados de trading
Hasta ahora, el uso más común de las monedas estables ha sido el trading de criptoactivos.
Los traders usan monedas estables como USDT y USDC para denominar operaciones, convertir activos y mover fondos. Para quienes conocen el mercado cripto, las monedas estables son una herramienta práctica para gestionar fondos; para los consumidores comunes, en cambio, todavía pueden ser un concepto desconocido.
El interés reflejado en la encuesta de Visa apunta a necesidades de pago más amplias: compras cotidianas, pagos durante viajes y transferencias transfronterizas.
Todos estos casos tienen algo en común: a los usuarios no necesariamente les importa cómo funciona la blockchain; les importa más que pagar sea sencillo, que el dinero llegue a tiempo, que las comisiones sean razonables y que puedan obtener ayuda si surge algún problema con sus fondos.
Esto también significa que las monedas estables se enfrentan a una competencia distinta de la del trading de criptoactivos.
En los mercados de trading, los usuarios pueden aprender por iniciativa propia sobre billeteras, redes y reglas de transferencia para operar con mayor eficiencia. En los pagos cotidianos, en cambio, los consumidores suelen esperar abrir una aplicación que conocen, pagar y seguir con su día.
Si para usar monedas estables primero hay que entender todo un conjunto de procesos desconocidos, difícilmente se convertirán en un hábito de pago para la gente común.
¿Qué hay entre el 16 % y casi el 50 %?
La tasa de uso real durante el último año fue del 16 %, mientras que la intención potencial de uso en los próximos cinco años se acerca a la mitad. Ambas cifras miden indicadores distintos y no se pueden considerar sin más como las etapas de conversión de un mismo grupo de usuarios, pero sí muestran la brecha entre el interés potencial y el uso real.
Esta brecha depende, al menos, de tres factores.
Primero, ¿es suficientemente sencillo el acceso a los pagos?
Si los usuarios tienen que comprar primero monedas estables, elegir una red blockchain, confirmar la dirección de la billetera y luego aprender el proceso de transferencia, las barreras de uso limitarán su adopción. Para llegar a más usuarios, las monedas estables deben integrarse gradualmente en experiencias de pago conocidas.
Segundo, ¿son suficientemente amplios los comercios y canales de servicio disponibles?
Tener monedas estables no significa que se puedan usar directamente para hacer compras. La aceptación por parte de los comercios, los canales de conversión a moneda fiduciaria, los requisitos normativos locales y la cobertura de los servicios de pago influyen en la posibilidad de usarlas en situaciones reales.
Tercero, ¿confían los consumidores en la seguridad de sus fondos?
Este es un aspecto especialmente importante de la encuesta. La preocupación por el fraude y las estafas figura como el principal obstáculo para adoptar las monedas estables, lo que indica que la comodidad de los pagos no es lo único que tienen en cuenta los consumidores.
Si un método de pago permite transferir fondos rápidamente, pero no ayuda a los usuarios a entender con claridad los riesgos y las vías de reclamación, la ventaja de velocidad quizá no baste para convencer a más personas de adoptarlo.
Solo el 6 % conoce cómo funcionan: la comprensión de los riesgos es un punto débil
El nombre «moneda estable» puede generar una intuición: si su precio es relativamente estable, los fondos también deben ser seguros.
Pero la estabilidad del precio y la seguridad de los fondos son dos cuestiones distintas.
Puede haber diferencias importantes entre las monedas estables en cuanto a los activos de reserva, las condiciones de reembolso, el mecanismo de emisión y la gestión de riesgos. Aunque el objetivo de un producto sea mantener la paridad con el dólar, eso no significa que sea exactamente igual a un depósito bancario, ni que todos los emisores tengan la misma capacidad de pago y los mismos mecanismos de protección.
Además, el uso de monedas estables puede conllevar riesgos relacionados con la seguridad de las billeteras, los enlaces de phishing, las plataformas falsas y las transferencias irreversibles.
Para los consumidores comunes, lo que realmente necesitan saber no son necesariamente todos los detalles técnicos, sino algunas cuestiones más prácticas:
¿Quién emite la moneda estable y cómo se gestionan los activos de reserva?
Si hay que convertirla a moneda fiduciaria, ¿se puede completar el reembolso según lo previsto?
Si se transfiere dinero a una dirección equivocada o se sufre una estafa, ¿hay alguna vía para remediar la situación?
¿Qué garantías de seguridad ofrecen realmente la billetera y la plataforma de pago que se utilizan?
Que solo el 6 % de las personas encuestadas conozca con precisión cómo funcionan las monedas estables no demuestra por sí solo que la falta de conocimientos sea la única causa de su baja adopción. Sin embargo, sí pone de relieve un problema real: si los usuarios no pueden entender qué producto están usando, difícilmente desarrollarán un hábito de uso constante y duradero.
La confianza en una herramienta de pago no solo depende de lo cómoda que sea cuando funciona con normalidad, sino también de que los usuarios sepan qué opciones tienen cuando algo sale mal.
Las transferencias transfronterizas podrían ser el ámbito donde más fácilmente se aprecie el valor de las monedas estables
Las compras cotidianas, los pagos durante viajes y las transferencias transfronterizas pueden ser usos posibles de las monedas estables, pero no todos tienen la misma dificultad de implementación.
Las compras cotidianas requieren que muchos comercios acepten estos pagos y ofrezcan una experiencia natural. Los pagos durante viajes necesitan cobertura en distintas redes de pago y deben resolver cuestiones de conversión y uso de los fondos.
Las transferencias transfronterizas ofrecen otra posibilidad.
Las remesas transfronterizas tradicionales pueden implicar varios intermediarios, distintos plazos de procesamiento bancario y costos de cambio de divisas. En algunos casos, las monedas estables ofrecen una vía alternativa para transferir fondos y reducen ciertos pasos intermedios.
Sin embargo, esto no significa que las transferencias con monedas estables sean necesariamente más baratas o rápidas. El costo real sigue dependiendo de las comisiones de la red blockchain, los canales para convertir entre moneda fiduciaria y criptoactivos, los diferenciales de cambio, los requisitos normativos y la posibilidad de que el destinatario use los fondos sin problemas.
Lo que realmente vale la pena observar es si las monedas estables pueden ofrecer ventajas de eficiencia verificables en rutas concretas de pago transfronterizo.
Si transferir fondos resulta más sencillo, los canales de conversión son fiables y los problemas de cumplimiento normativo y seguridad se gestionan adecuadamente, las monedas estables pueden pasar de ser una infraestructura para el trading de criptoactivos a formar parte de redes de pago más amplias.
En la próxima etapa, no bastará con fijarse en cuántas personas dicen tener interés
La encuesta de Visa refleja la disposición de los consumidores a usar monedas estables, sus conocimientos y sus preocupaciones; no permite predecir directamente la tasa de adopción real de los próximos cinco años.
Para determinar si las monedas estables están llegando realmente al mercado masivo, se pueden seguir observando tres señales.
Primero, ¿están aumentando los pagos reales?
Además del trading de monedas estables y los movimientos de fondos en los exchanges, también hay que prestar atención a su uso en compras reales, pagos durante viajes y remesas transfronterizas.
Segundo, ¿se está volviendo más sencillo y natural acceder a los pagos?
La barrera de adopción podría reducirse si los usuarios pudieran pagar con monedas estables a través de billeteras, aplicaciones de pago o sistemas comerciales conocidos, sin tener que gestionar por su cuenta operaciones complejas en la cadena.
Tercero, ¿están a la altura los mecanismos de confianza?
La divulgación de las reservas, las condiciones de reembolso, las medidas contra el fraude, el marco de cumplimiento normativo y la capacidad para resolver disputas influirán en que los consumidores estén dispuestos a usar monedas estables a largo plazo, en lugar de probarlas una sola vez.
Estos indicadores se acercan más al progreso real del mercado que la mera intención potencial de uso.
Las monedas estables deben ganarse la confianza de los consumidores comunes
Que casi la mitad de los consumidores de Asia-Pacífico afirme que podría usar monedas estables en los próximos cinco años demuestra que este método de pago ha despertado un interés más amplio. Sin embargo, la tasa de uso real durante el último año fue del 16 %, y solo el 6 % de las personas encuestadas conocía con precisión cómo funcionan. Esto también recuerda al mercado que el interés no equivale a la adopción y que la estabilidad del precio no elimina los riesgos.
El crecimiento futuro de las monedas estables no dependerá solo de que la tecnología blockchain pueda mejorar la eficiencia de las transferencias. También dependerá de que los emisores, las plataformas de pago y los canales de servicio conviertan mecanismos financieros y tecnológicos complejos en experiencias comprensibles para los usuarios comunes.
Para los consumidores, quizá lo más importante no sea en qué cadena funciona la moneda estable, sino si pueden completar el pago, convertir los fondos y encontrar una solución clara cuando surge un problema.
Las monedas estables estarán realmente más cerca del mercado masivo cuando los usuarios no tengan que convertirse primero en expertos en tecnología cripto para realizar un pago corriente.
#MonedasEstables #Visa #MercadosDeAsiaPacífico #PagosTransfronterizos #PagosDigitales #FinanzasCripto