



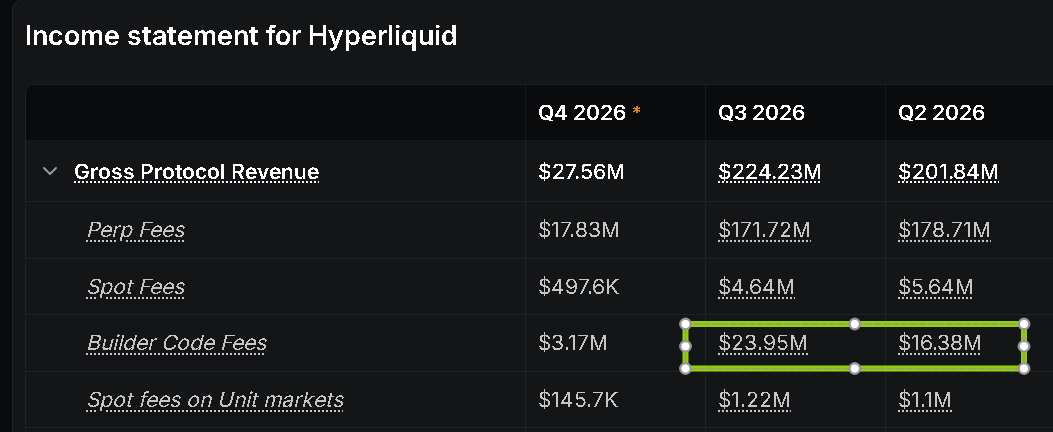
Entre los datos de ingresos de Hyperliquid del tercer trimestre, hay una partida cuyo crecimiento destaca claramente: las comisiones de los desarrolladores (Builder Code Fees), que pasaron de 16,38 millones de dólares en el segundo trimestre a 23,95 millones.
El aumento trimestral fue de 7,57 millones de dólares, un crecimiento intertrimestral de aproximadamente el 46,2%.
Conviene explicar que este dinero se reparte entre aplicaciones de terceros. Por ejemplo, fomo utiliza Hyperliquid como infraestructura subyacente para sus contratos on-chain. Cuando los usuarios acceden a fomo para operar, una parte de las comisiones generadas se la queda fomo, mientras que Hyperliquid cobra la otra parte en forma de comisiones subyacentes por las transacciones.
Los usuarios permanecen en las plataformas que ya conocen, fomo ofrece el acceso a las operaciones y Hyperliquid se encarga de la ejecución subyacente. Cada parte cobra sus propias tarifas: todos ganan.
I. ¿Cómo funciona exactamente este negocio?
Para una plataforma que ya controla la billetera o el entorno de trading de sus usuarios, ofrecer operaciones perpetuas no implica necesariamente construir desde cero todo un mercado de trading.
Puede conectarse al mercado de liquidez que Hyperliquid ya tiene y centrarse en su propia interfaz de usuario, la experiencia de cuenta y las herramientas de trading.
Para Hyperliquid, tampoco es necesario que todos los usuarios visiten primero su propia página de trading.
Puede que un usuario simplemente abra una aplicación que ya utiliza para operar, esté o no descentralizada, pero sus órdenes acabarán llegando a Hyperliquid.
En el tercer trimestre, esta actividad generó 23,94 millones de dólares en comisiones. Si observamos el periodo de más de un año que abarca esta tabla, ha sido una de las actividades más estables de Hyperliquid.
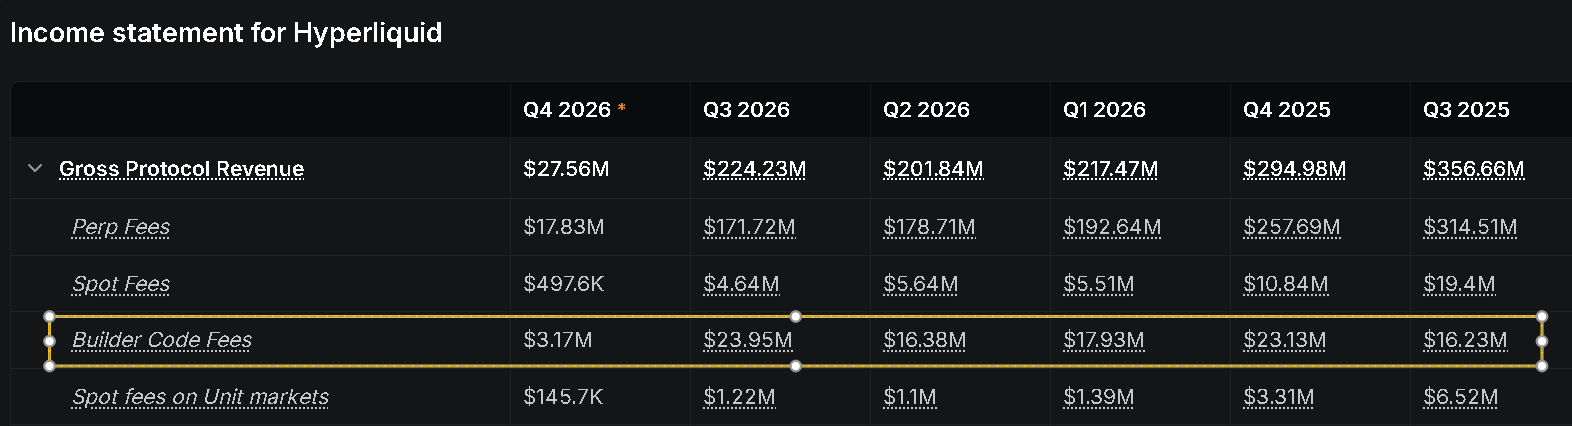
En los datos trimestrales de DeFiLlama, las comisiones de builder aparecen tanto en los ingresos como en los costos; esto también requiere una explicación.
Esto indica a quién corresponden las comisiones: cuando una aplicación facilita operaciones a través de Hyperliquid, la tarifa adicional que cobra finalmente pertenece a la aplicación.
Esta relación económica es distinta de que Hyperliquid utilice parte de sus ingresos habituales para subvencionar a los desarrolladores.
Hyperliquid no se queda con los ingresos de esta tarifa adicional. Los ingresos que obtiene el protocolo provienen de las comisiones básicas de las operaciones realizadas a través de estas aplicaciones; estas se incluyen en el total de comisiones por contratos del protocolo y no se contabilizan por separado.
II. ¿Qué aplicaciones generaron estos ingresos?
Creo que lo más destacable es que las aplicaciones que aportaron esta parte de las comisiones no fueron las mismas trimestre tras trimestre.
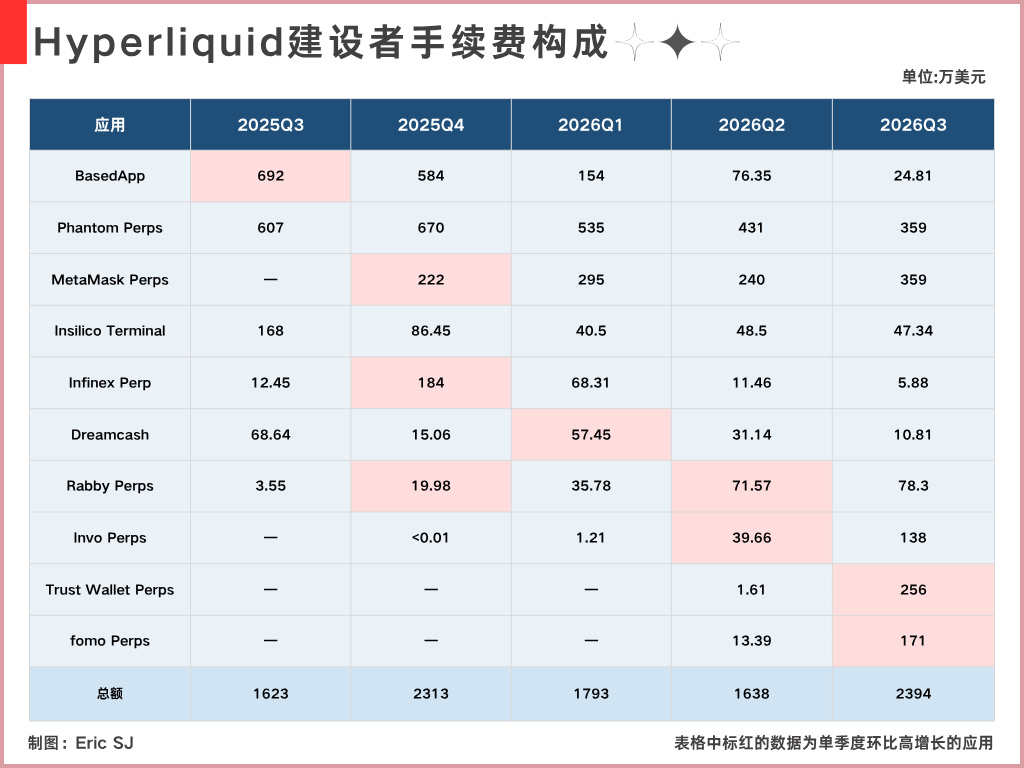
El principal aumento de las comisiones de builder en el tercer trimestre provino de Trust Wallet, fomo, MetaMask e Invo;
Trust y Fomo, en particular, registraron un crecimiento trimestral extraordinario frente al segundo trimestre, mientras que plataformas ya consolidadas como Phantom y Based redujeron sus ingresos en el tercer trimestre. En el tercer trimestre del año pasado, BasedApp y Phantom generaron 6,92 y 6,07 millones de dólares, respectivamente, en comisiones de builder. En conjunto, sumaron unos 12,99 millones de dólares, equivalentes al 80 % del total de esas comisiones durante el trimestre.
En el tercer trimestre de este año, BasedApp apenas generó 248.100 dólares y Phantom cayó a 3,59 millones. En conjunto, sumaron unos 3,84 millones de dólares, y su participación en el total trimestral bajó a alrededor del 16 %.
Si durante el último año esta actividad de Hyperliquid dependió principalmente de estas dos aplicaciones, también habría estado expuesta a una fuerte presión a la baja.
Por suerte, estas comisiones parecen mantenerse en un rango similar, aunque su composición ha ido cambiando continuamente.
Esta diferencia es clave para entender la sostenibilidad de los ingresos.
Si todos los ingresos dependieran de una aplicación popular, cualquier cambio en su popularidad afectaría directamente esos ingresos y los volvería vulnerables.
Lo que vemos ahora es que, mientras caen los ingresos de las aplicaciones existentes, otros puntos de acceso siguen aumentando el volumen de comisiones y creciendo a gran velocidad.
III. Nueva fuente de ingresos: participación en los rendimientos de las reservas de USDC
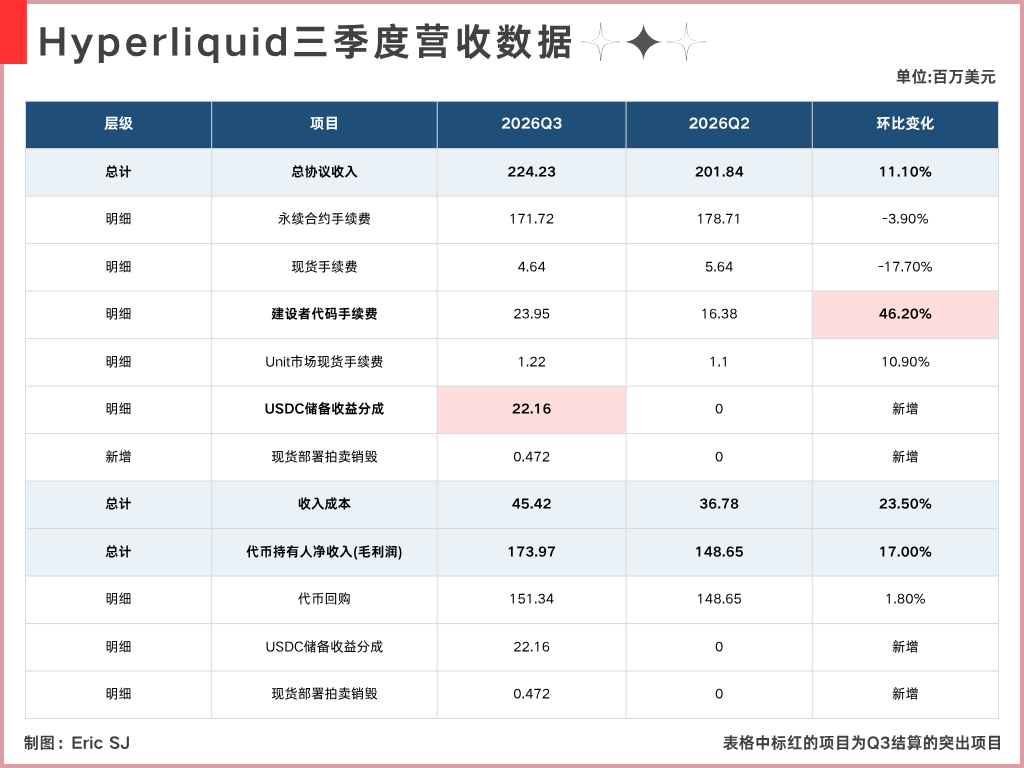
Como se ve en el gráfico anterior, en el tercer trimestre Hyperliquid también sumó una nueva fuente de ingresos que el propio protocolo puede percibir: su participación en los rendimientos de las reservas de USDC.
En la tabla de DeFiLlama, esta partida aparece como «AQAv2 · Rendimientos de USDC»: 22,16 millones de dólares en el tercer trimestre y cero en el segundo.
No se trata de una comisión adicional que los usuarios pagan al operar, sino de una participación en los rendimientos generados por las reservas en dólares que respaldan USDC.
Según la explicación oficial, la proporción que recibe el protocolo es de alrededor del 90 % de los rendimientos de las reservas, una vez ajustados los costos. De acuerdo con las reglas, los ingresos correspondientes se transfieren al Assistance Fund para financiar las recompras de $HYPE .
Para Hyperliquid y Circle, también es una situación en la que todos ganan.
Lo más llamativo es que estos nuevos ingresos equivalen prácticamente a todo el aumento intertrimestral de los ingresos totales del tercer trimestre.
Si excluimos esta partida, los ingresos totales que muestra la tabla para el tercer trimestre ascienden a 202,07 millones de dólares, apenas un 0,1 % más que en el segundo trimestre; prácticamente no varían. Los nuevos rendimientos de las reservas cambiaron de forma significativa el aspecto de estos datos trimestrales.
En resumen, a mi parecer, el cambio más evidente de Hyperliquid en el tercer trimestre fue la clara diversificación de sus fuentes de ingresos.
1. Más aplicaciones de terceros cobraron más comisiones de builder;
2. El protocolo también empieza a participar en los rendimientos de las reservas de USDC
Pero también hay un problema: sin estos incrementos (en especial, los rendimientos de las reservas de USDC), los ingresos del tercer trimestre habrían seguido una tendencia negativa. Además, el mercado cripto se recuperó en general durante el trimestre y, según la lógica habitual, el sentimiento del mercado también debería haber mejorado. Sin embargo, los ingresos principales no crecieron en consonancia. Es un dato que me resulta algo desconcertante.
Hasta aquí