



El 8 de octubre, hora de Pekín, la Reserva Federal publicó las actas de la reunión de política monetaria del Comité Federal de Mercado Abierto (FOMC), celebrada los días 15 y 16 de septiembre.
Las actas publicadas devuelven a la Reserva Federal al marco de «primero, reducir la inflación»: la subida de tipos ya se produjo y una nueva subida antes de fin de año sigue siendo la hipótesis de referencia para la mayoría. Según las actas, todos los participantes respaldaron la decisión de subir los tipos 25 puntos básicos en septiembre, y la mayoría consideró que podría ser apropiado volver a subirlos este año, aunque no era imprescindible actuar en octubre.
Tras la publicación de las actas, los activos de riesgo fueron los primeros en caer. BTC llegó a bajar hasta los 82.300 dólares esta mañana y ahora ha repuntado hasta los 83.000 dólares. La mayoría de las demás altcoins registra caídas superiores al 3 %.
Los datos muestran que los ETF al contado siguieron registrando suscripciones netas tras la aplicación de la subida: en septiembre, los ETF al contado de BTC recibieron entradas netas de 2.600 millones de dólares, el segundo mayor flujo mensual neto del año, solo por detrás de los aproximadamente 3.520 millones de agosto. Esto indica que la demanda institucional no se ha retirado y que las perspectivas siguen siendo alentadoras.
¿Qué dicen las actas?
En la reunión del 15 y 16 de septiembre, el FOMC votó por unanimidad, 12-0, subir 25 puntos básicos el rango objetivo de los tipos de los fondos federales, hasta el 3,75%-4,00%. Fue la primera subida desde julio de 2023. Las actas precisan que los 19 funcionarios participantes respaldaron la decisión. La mayoría consideró que podría ser apropiado volver a elevar el rango objetivo antes de fin de año; al mismo tiempo, subrayó que cada reunión seguía abierta y que las decisiones futuras dependerían de los datos y de lo que implicaran para las perspectivas y el equilibrio de riesgos.
La inflación es el eje central de este cambio de rumbo. El equipo técnico estimó que en agosto el PCE general rondó el 3,8% y el subyacente, el 3,4%; en los últimos meses se han logrado pocos avances en la desinflación y los riesgos apuntan casi unánimemente al alza. Entre los factores que la impulsan figuran los precios de la energía afectados por la geopolítica, los aranceles y la inversión, los costes de los insumos y los precios de los productos tecnológicos vinculados a la construcción de infraestructura de IA. La actividad económica sigue expandiéndose a un ritmo sólido, el consumo es resiliente, el desempleo ronda el 4,1% y el mercado laboral está cerca del pleno empleo. Algunos participantes incluso consideraron que, antes de la subida, el tipo de política monetaria «no era restrictivo o solo lo era ligeramente». Para algunos, una trayectoria de tipos más altos es un seguro contra la persistencia de la inflación; para otros, es una medida necesaria en el escenario de referencia.
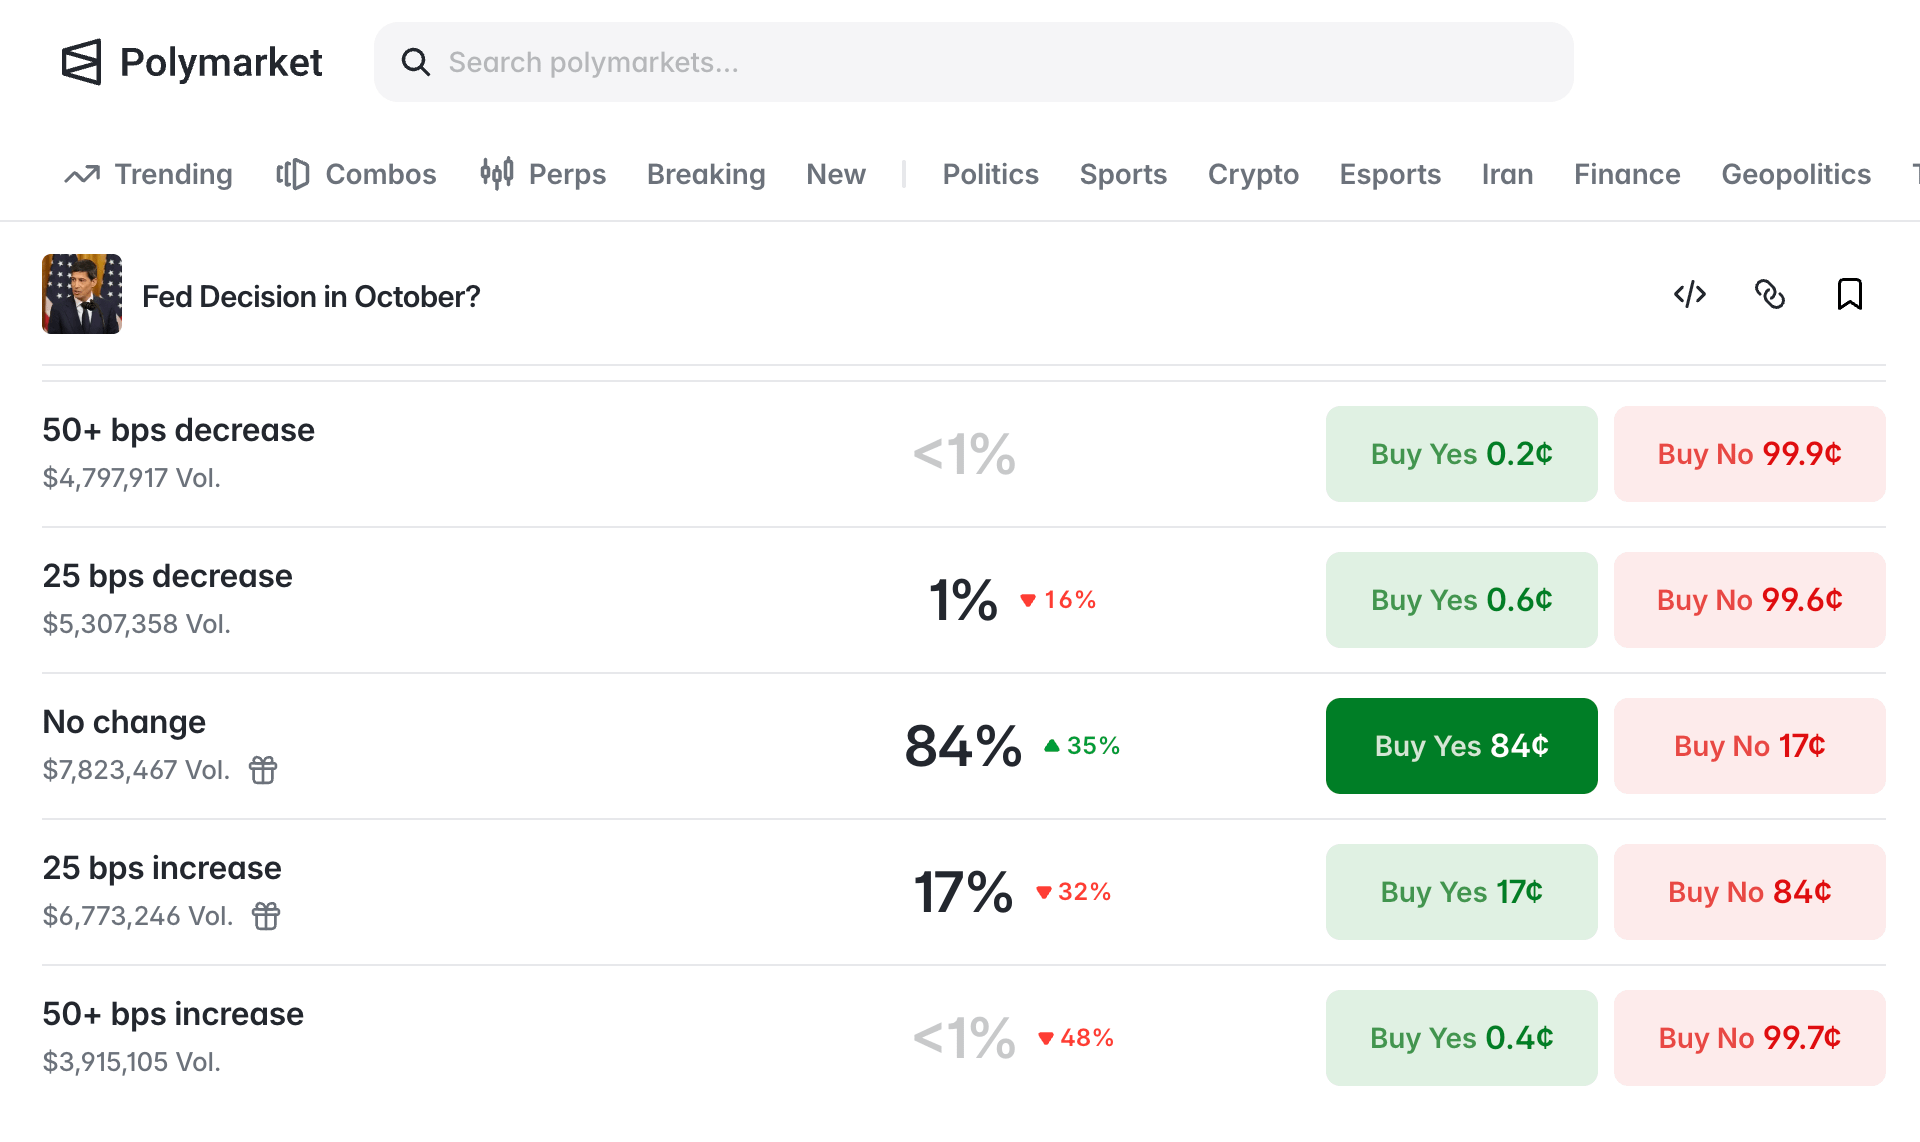
Los datos de Polymarket muestran que, tras la publicación de las actas, la probabilidad de que los tipos se mantengan sin cambios en octubre alcanzó el 84%, 35 puntos más que la semana anterior. La probabilidad de una nueva subida antes de fin de año sigue por encima del 70%. En otras palabras, las actas confirman una «inclinación hacia un endurecimiento monetario durante el año», no que «en octubre tenga que haber otra subida consecutiva».
Para los activos de riesgo, la presión no proviene únicamente de las subidas de tipos, sino también de que estos permanezcan elevados durante más tiempo. Si las expectativas de nuevas subidas mantienen altos los tipos nominales y reales, se verán presionadas las valoraciones teóricas de los activos de larga duración, las acciones de crecimiento con valoraciones elevadas y las criptomonedas. Durante el periodo entre reuniones, los rendimientos de los bonos del Tesoro estadounidense a 2 y 10 años acumularon un alza de unos 35 puntos básicos. Las condiciones financieras no se han endurecido de forma generalizada —la bolsa sigue fuerte y los diferenciales de crédito continúan estrechos—, pero las actas señalan explícitamente que el hecho de que «las condiciones financieras sigan favoreciendo el crecimiento» forma parte del riesgo inflacionario, y no es un factor de fondo que pueda ignorarse.
Las actas no describen una recesión, sino una inversión sólida, empleo estable e inflación elevada. En esta combinación de circunstancias, los activos de riesgo no se compran por una «apuesta por la recesión» ni por una «relajación monetaria ilimitada». El mercado está descontando que la economía puede soportar tipos más altos y que la política monetaria dará un paso más para alcanzar el objetivo del 2%. Para los activos de alta beta, la volatilidad proviene de los datos, no de un giro inesperado de la política monetaria.
Tras la subida de tipos, los ETF de criptomonedas compran en lugar de vender
Curiosamente, la demanda institucional en el mercado de las criptomonedas parece no haberse debilitado por la subida de tipos.
Según datos de SoSoValue, los ETF al contado de bitcoin de Estados Unidos registraron entradas netas de unos 2.650 millones de dólares en septiembre, prácticamente todas después de la subida de tipos del 16 de septiembre: en los dos días anteriores a la subida, las salidas sumaron unos 750 millones de dólares, mientras que del 17 de septiembre a fin de mes hubo entradas netas de unos 2.900 millones. En la semana que terminó el 25 de septiembre, las entradas rondaron los 2.400 millones de dólares, el mayor flujo semanal desde octubre de 2025; el 21 de septiembre, las entradas estuvieron cerca de los 1.000 millones en un solo día. El IBIT de BlackRock fue el principal motor. En el mismo periodo, los ETF al contado de ether también registraron entradas netas de unos 690 millones de dólares. Durante el mes, el precio del bitcoin pasó de unos 78.500 dólares a cerca de 83.000 y, desde entonces, ha oscilado en torno a los 84.000 dólares.
El horizonte más amplio también indica que las subidas de tipos no han interrumpido las asignaciones de cartera. A mediados de julio, las salidas netas acumuladas en 2026 de los ETF al contado de bitcoin llegaron a rondar los 5.800 millones de dólares; una semana después de la subida de septiembre, el flujo neto del año volvió a terreno positivo. A principios de octubre, las entradas netas acumuladas en estos productos desde su lanzamiento rondaban los 57.800 millones de dólares, con unos 110.000 millones en activos netos. En octubre, los flujos diarios empezaron a oscilar: el 6 de octubre aún se registraron entradas netas de unos 120 millones de dólares, y algunos seguimientos indicaban entradas netas de unos 3.500 millones en una ventana de 30 días. Pero la tendencia de septiembre basta para mostrar que los 25 puntos básicos, ampliamente descontados, no son por sí solos un detonante para que las instituciones se retiren.
Esto contradice la intuición tradicional de que «una subida de tipos implica vender activos de riesgo», porque la probabilidad de una subida ya superaba el 90% antes de la decisión y las salidas se concentraron en los días previos. Una vez aplicada la subida, disminuyó la incertidumbre y coincidieron el cierre de posiciones cortas y el regreso de los flujos de inversión. Las compras se realizaron a través de ETF al contado regulados, que implican compras reales de bitcoin, no futuros apalancados. Para este tipo de capital, la sensibilidad a una subida puntual de 25 puntos básicos es menor que la sensibilidad a la estabilidad de los canales regulatorios y a la necesidad de incluir activos no correlacionados en las carteras.
No es una apuesta por la relajación, sino por que los activos «pueden soportar las subidas de tipos»
Las actas muestran que la mayoría de los funcionarios sigue considerando apropiada otra subida, y que algunos creen que los tipos actuales no son suficientemente restrictivos. Si el IPC del 14 de octubre o los datos de empleo posteriores vuelven a reforzar la persistencia de la inflación, las expectativas de una subida en diciembre repuntarán con rapidez, y los tipos reales y el dólar presionarán a los activos de alta beta. En esas circunstancias, las criptomonedas suelen reaccionar primero a las expectativas de liquidez y después a sus propios factores de oferta y demanda. Los ETF pueden amortiguar el impacto, pero no cubrir una subida brusca de los tipos libres de riesgo.
Por ahora, la probabilidad de que los tipos se mantengan sin cambios en octubre es claramente superior a la de los primeros días posteriores a la reunión, lo que brinda a los activos de riesgo un periodo de calma mientras se esperan nuevos datos. Más importante aún, los flujos de ETF de septiembre demuestran que, mientras el crecimiento no se desacelere bruscamente, las subidas estén descontadas y los canales de inversión al contado sigan abiertos, las instituciones pueden considerar el bitcoin un activo apto para asignar en cartera, y no solo una cobertura frente a la relajación monetaria. Los productos al contado de ether, Solana y otros activos también registraron entradas netas esa misma semana, lo que indica que no se trató de un simple cierre de posiciones cortas en un único activo.
A continuación habrá que observar si tres grupos de datos apuntan en la misma dirección: si el PCE y el IPC siguen por encima del 3%, lo que afianzaría una subida de tipos en diciembre; si las condiciones financieras se endurecen de verdad debido al alza de los rendimientos de los bonos del Tesoro estadounidense; y si los ETF al contado siguen registrando suscripciones netas cuando el bitcoin se acerque a la zona del coste de adquisición de los tenedores.
Si de los tres indicadores solo suben los tipos de interés y los flujos pasan a ser negativos, perderá fuerza el relato de que los activos de riesgo pueden «soportar las subidas de tipos». Si la inflación se modera en el margen, se confirma una pausa en octubre y los flujos mensuales de los ETF se mantienen positivos, es más probable que las criptomonedas reflejen una demanda de asignación de cartera tras la caída de la volatilidad, y no una nueva ronda de relajación monetaria agresiva.