

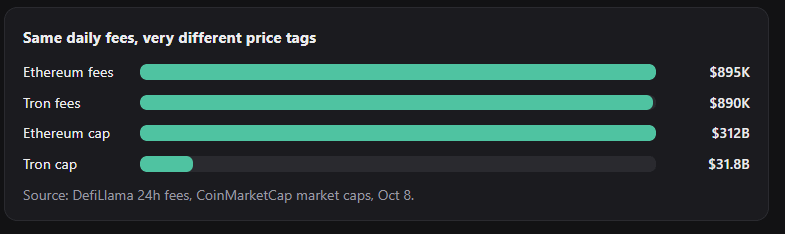
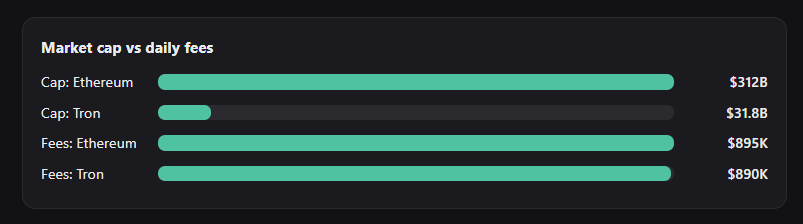
En una sola ventana de 24 horas, Ethereum pagó aproximadamente 895.000 dólares en comisiones. Tron pagó 890.000 dólares.
Uno está valorado en 312.000 millones de dólares. El otro, en 31.800 millones.
Las mismas comisiones, 10 veces el precio. Entonces, ¿qué es lo que realmente está pagando el mercado?
Eso no significa que Tron sea barato o que Ethereum sea caro. Las comisiones no son todo. Pero te dice algo: la capitalización de mercado es lo que la gente cree. Las comisiones son lo que la gente realmente paga.
Así que hice algo simple. Tomé el top 10 actual y les hice las mismas cuatro preguntas a cada uno:
¿De dónde viene el dinero? ¿Quién se lo queda? ¿Quién lo usa de verdad? ¿Las alianzas producen algo real?
No es una lista de compras. Es un mapa de dónde coinciden la historia y los números, y dónde no.
1 · Bitcoin · 1,65 billones de dólares
El coste de la seguridad se paga con el precio, no con las comisiones
Bitcoin no es una empresa, así que no lo juzgues como tal. Su valor se basa en la escasez y la demanda: activos de ETF cercanos a los 103.000 millones de dólares y 197 empresas cotizadas que lo tienen en sus balances.
Pero fíjate en lo que mantiene segura la red. Las comisiones de septiembre fueron de 87,53 BTC, alrededor del 0,63 % de las recompensas de los mineros. Aproximadamente 7 millones de dólares en el mes (según mis cálculos).
El otro 99,37 % procedía del subsidio por bloque: bitcoins recién creados que solo valen lo que el mercado esté dispuesto a pagar.
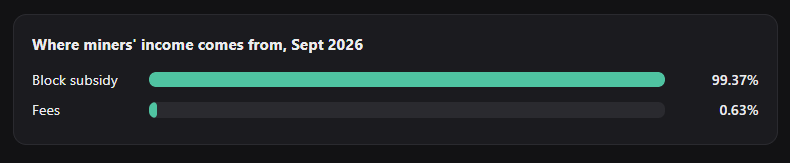
A largo plazo, la seguridad de Bitcoin depende de que su precio se mantenga. Eso es lo que hay que observar.
2 · Ethereum · 312.000 millones de dólares
Uso real, capa base reducida
Ethereum alberga 146.800 millones de dólares en stablecoins, 52.000 millones en DeFi y 13.500 millones en activos del mundo real tokenizados. El uso es real. Pero la red principal generó alrededor de 376.000 dólares en ingresos de cadena en 24 horas, porque la mayor parte de la actividad se trasladó a las redes de capa 2.
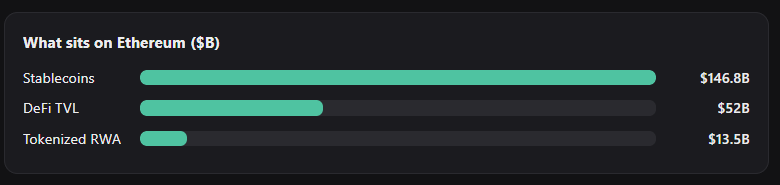
También hay interés institucional: el ETF de staking de BlackRock pasó de una inversión inicial de 107 millones de dólares a más de 250 millones en su primera semana. Sin embargo, los ETF al contado de ETH también registraron una racha de 17 días de salidas (unos 708 millones de dólares). Es real, pero desigual.
Ethereum es el lugar donde ocurre la actividad. La pregunta es cuánto del alquiler se queda.
3 · Tether · 184.000 millones de dólaresEl proyecto más rentable de todos. Los titulares no reciben nada.
Tether obtuvo unos 1.500 millones de dólares de beneficio operativo en el segundo trimestre, principalmente por los intereses de los bonos del Tesoro. Mantiene las reservas que respaldan USDT y se queda con los intereses. Los titulares de USDT no reciben nada adicional: tienen un derecho sobre un dólar, no una participación en Tether.
El dato que vigilaría: el colchón de reservas se redujo a la mitad en un trimestre.
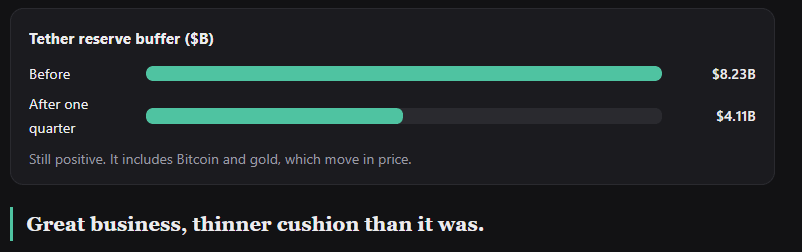
Tether ganó alrededor de 1.500 millones de dólares en el segundo trimestre y los titulares de USDT no recibieron nada. ¿Es un defecto o simplemente así funciona una stablecoin?
4 · BNB · 102.000 millones de dólaresLa quema es real. Las pruebas de beneficios, no.
La quema de julio retiró 1.615.827 BNB (unos 931,7 millones de dólares). La oferta ahora es de 133,17 millones y se encamina hacia los 100 millones. Pero la quema se calcula mediante una fórmula; no se financia con ingresos verificados. Es una reducción de la oferta, no una prueba de beneficios. Los beneficios de Binance son privados, así que no puedo verificarlos.
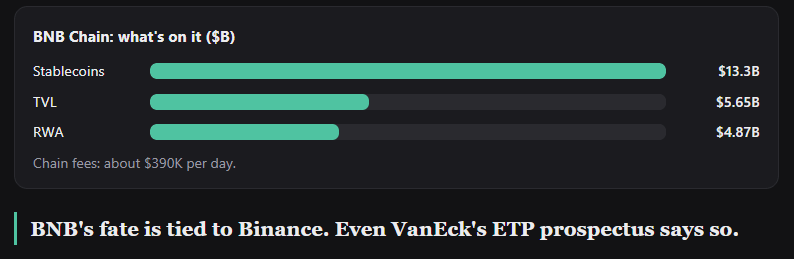
La quema es real, pero no hay pruebas de beneficios. ¿Importa que la oferta se reduzca si nadie puede verificar los beneficios que la respaldan?
5 · XRP · 88.000 millones de dólares
La historia crece. Los ingresos del libro mayor, no.
Los titulares institucionales son reales: Ondo, JPMorgan Kinexys y Mastercard liquidaron bonos del Tesoro tokenizados en XRPL en menos de cinco segundos. Pero la liquidación se hizo mediante RLUSD y solo se usaron fracciones de XRP para las comisiones. Los ingresos de la cadena XRPL fueron de 1.027 dólares en 24 horas.
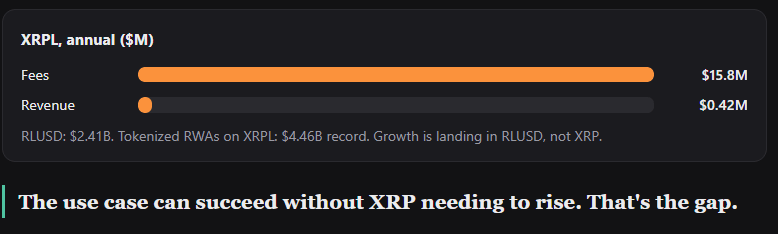
El caso de uso puede prosperar gracias a RLUSD sin que XRP suba. Si eso ocurre, ¿para quién es realmente esta historia?
6 · USDC · 73.700 millones de dólares
¿Quién se queda con los intereses?
Los ingresos de Circle en el segundo trimestre fueron de 701 millones de dólares, casi todos procedentes de los intereses de las reservas. Pero 410 millones de dólares fueron a parar a socios de distribución, principalmente Coinbase. De cada dólar de reserva, unos 61,5 centavos salen de Circle.
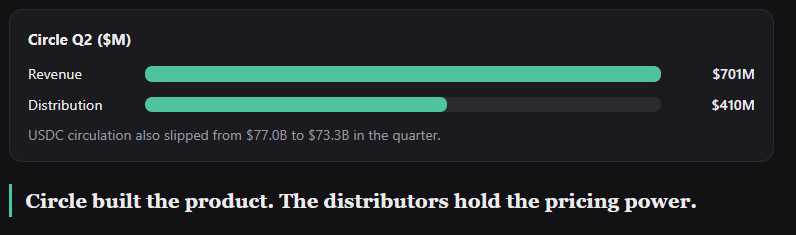
De cada dólar de reserva, 61,5 centavos salen de Circle. ¿Quién es realmente dueño del negocio de USDC, Circle o Coinbase?
7 · Solana · 67.700 millones de dólares
Las aplicaciones ganan más que la cadena
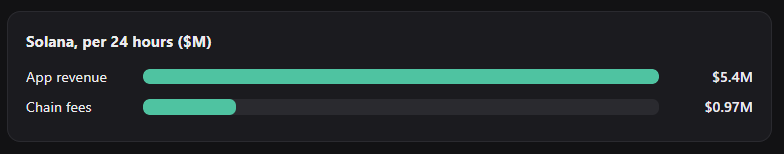
Solana tiene 3,39 millones de direcciones activas, 16.300 millones de dólares en stablecoins y 6.450 millones de dólares en TVL. Las comisiones de la cadena fueron de 970.000 dólares, pero las aplicaciones ganaron 5,4 millones en un día. El dinero se gana sobre la cadena, no gracias a ella.
USDPT de Western Union se lanzó en Solana en mayo y añadió una cartera Visa en 37 mercados en agosto. Un canal de distribución real. Aún no encontré datos de volumen.
La infraestructura funciona. La prueba está en el volumen, pero no es público.
Las aplicaciones ganan 5,4 millones de dólares al día; la cadena, 0,97 millones. ¿Preferirías ser dueño de la carretera o de las tiendas que hay en ella?
8 · TRON · 31.800 millones de dólares
La autopista del dólar
La gente de los mercados emergentes usa Tron para mover USDT. Por eso las comisiones son reales: alguien las paga para enviar dólares. USDT representa el 97,77 % de los 94.800 millones de dólares en stablecoins de Tron.
Advertencias: TRON DAO informa de ingresos de 604 millones de dólares en el primer trimestre, muy por encima del ritmo estimado por DefiLlama. Las definiciones varían, así que usé la cifra más conservadora. Además, en el primer trimestre hubo inflación neta (+70,5 millones de TRX) y depende mucho de USDT y de su fundador.
Una pista de investigación, no una recomendación.
Comisiones reales, pero depende de USDT y de su fundador. ¿Es una ventaja competitiva o un punto único de fallo?
9 · Hyperliquid · 22.200 millones de dólares
El único caso en que los ingresos llegan visiblemente al token
429 millones de dólares en ingresos hasta mediados de septiembre, la cifra más alta de la clasificación de CoinGecko. Alrededor del 99 % de las comisiones elegibles de los contratos perpetuos van al Fondo de Asistencia, que compra HYPE. Una votación de junio también destina allí cerca del 90 % del rendimiento neto de las reservas de USDC. El primer pago fue de unos 14,58 millones de dólares.
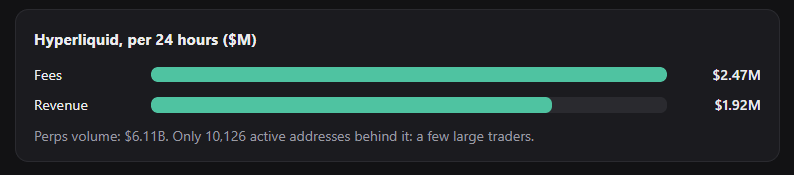
Los riesgos son las fluctuaciones del volumen (el volumen semanal cayó un 16 %) y los desbloqueos de tokens del equipo. Las cifras de oferta también varían: 254,29 millones (CMC) frente a 298,68 millones (Hyperliquid, a finales de agosto).
La captura de valor más clara entre los 10 principales. También la más sensible al volumen.
La captura de valor más clara de todas, pero con solo 10.126 direcciones activas. ¿Es una fortaleza o una señal de alerta?
10 · Zcash · 21.000 millones de dólares
Fuerte uso de la privacidad, año turbulento
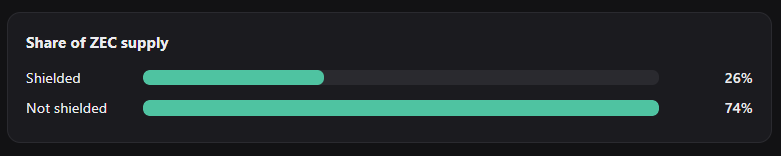
Alrededor de 4,4 millones de ZEC, aproximadamente el 26 % de la oferta, están protegidos. Ese es el mejor dato del proyecto. Las comisiones no están disponibles y, en cualquier caso, van a los mineros.
Este año: el equipo de Electric Coin Company se marchó en enero; en junio se reveló una falla crítica en Orchard (el precio tocó fondo cerca de los 410 dólares); después llegó la corrección Ironwood. Desde entonces, ZEC ha subido aproximadamente el triple, hasta los 1.241 dólares. El ETF de Grayscale empezó a cotizar el 25 de agosto.
Una rápida subida del precio tras una alarma relacionada con el consenso. Ten presentes ambos hechos.
La prueba de las alianzas
Las nuevas alianzas importan. Las que ya están en marcha, más.
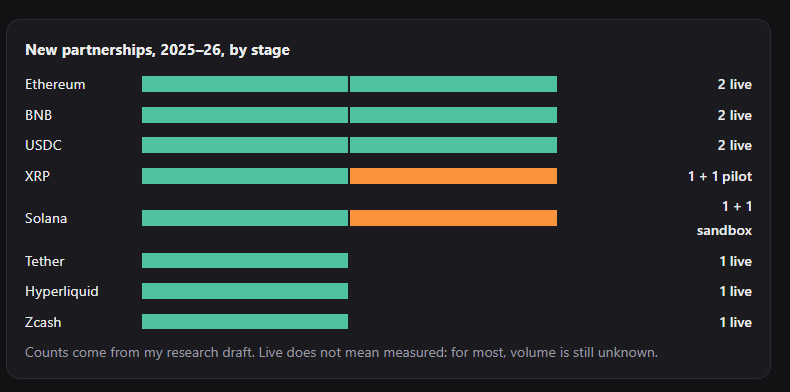
Es tentador contar: más socios nuevos, más prometedor. Yo lo mediría de otra manera. Una alianza anunciada es una promesa. Una alianza en marcha es un hecho. Y una alianza con un volumen medible es una prueba.
Así está la lista de los 10 principales en cuanto a nuevas alianzas (2025–26), desglosadas por etapa. El verde indica que ya están en marcha. El naranja, que son pilotos o pruebas en entornos aislados.
Ahora viene la parte más importante: ¿cuánto tarda un anuncio en convertirse en algo real? Pude verificar dos casos.
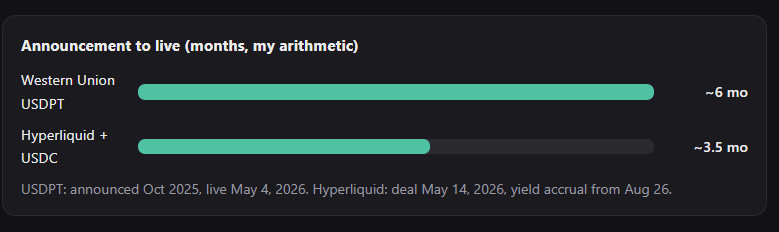
Así que no estoy pendiente del número de anuncios, sino de la brecha entre «anunciado» y «en marcha», y luego entre «en marcha» y «volumen».
Qué conclusiones saco de esto
Destacaron tres patrones. Los beneficios y el valor para los titulares son cosas distintas (Tether, USDC). Las grandes alianzas pueden beneficiar a un token sin pasar por él (XRP, USDC). Y los vínculos más claros entre el dinero y el token son poco frecuentes (Hyperliquid, Tron).
Tron y Hyperliquid son mis pistas de investigación. En XRP, la historia va por delante del libro mayor. Nada de esto es una predicción de precio.
Esto es lo que aún no puedo responder: si tu moneda favorita dejara de ser tendencia mañana, ¿seguiría generando ingresos su red?
#CryptoResearch #CryptoFundamentals #onchaindata #Stablecoins #Hyperliquid