


Conclusiones clave
Un creador de mercado vende liquidez, no demanda. No puede mantener un precio que los compradores no están dispuestos a pagar.
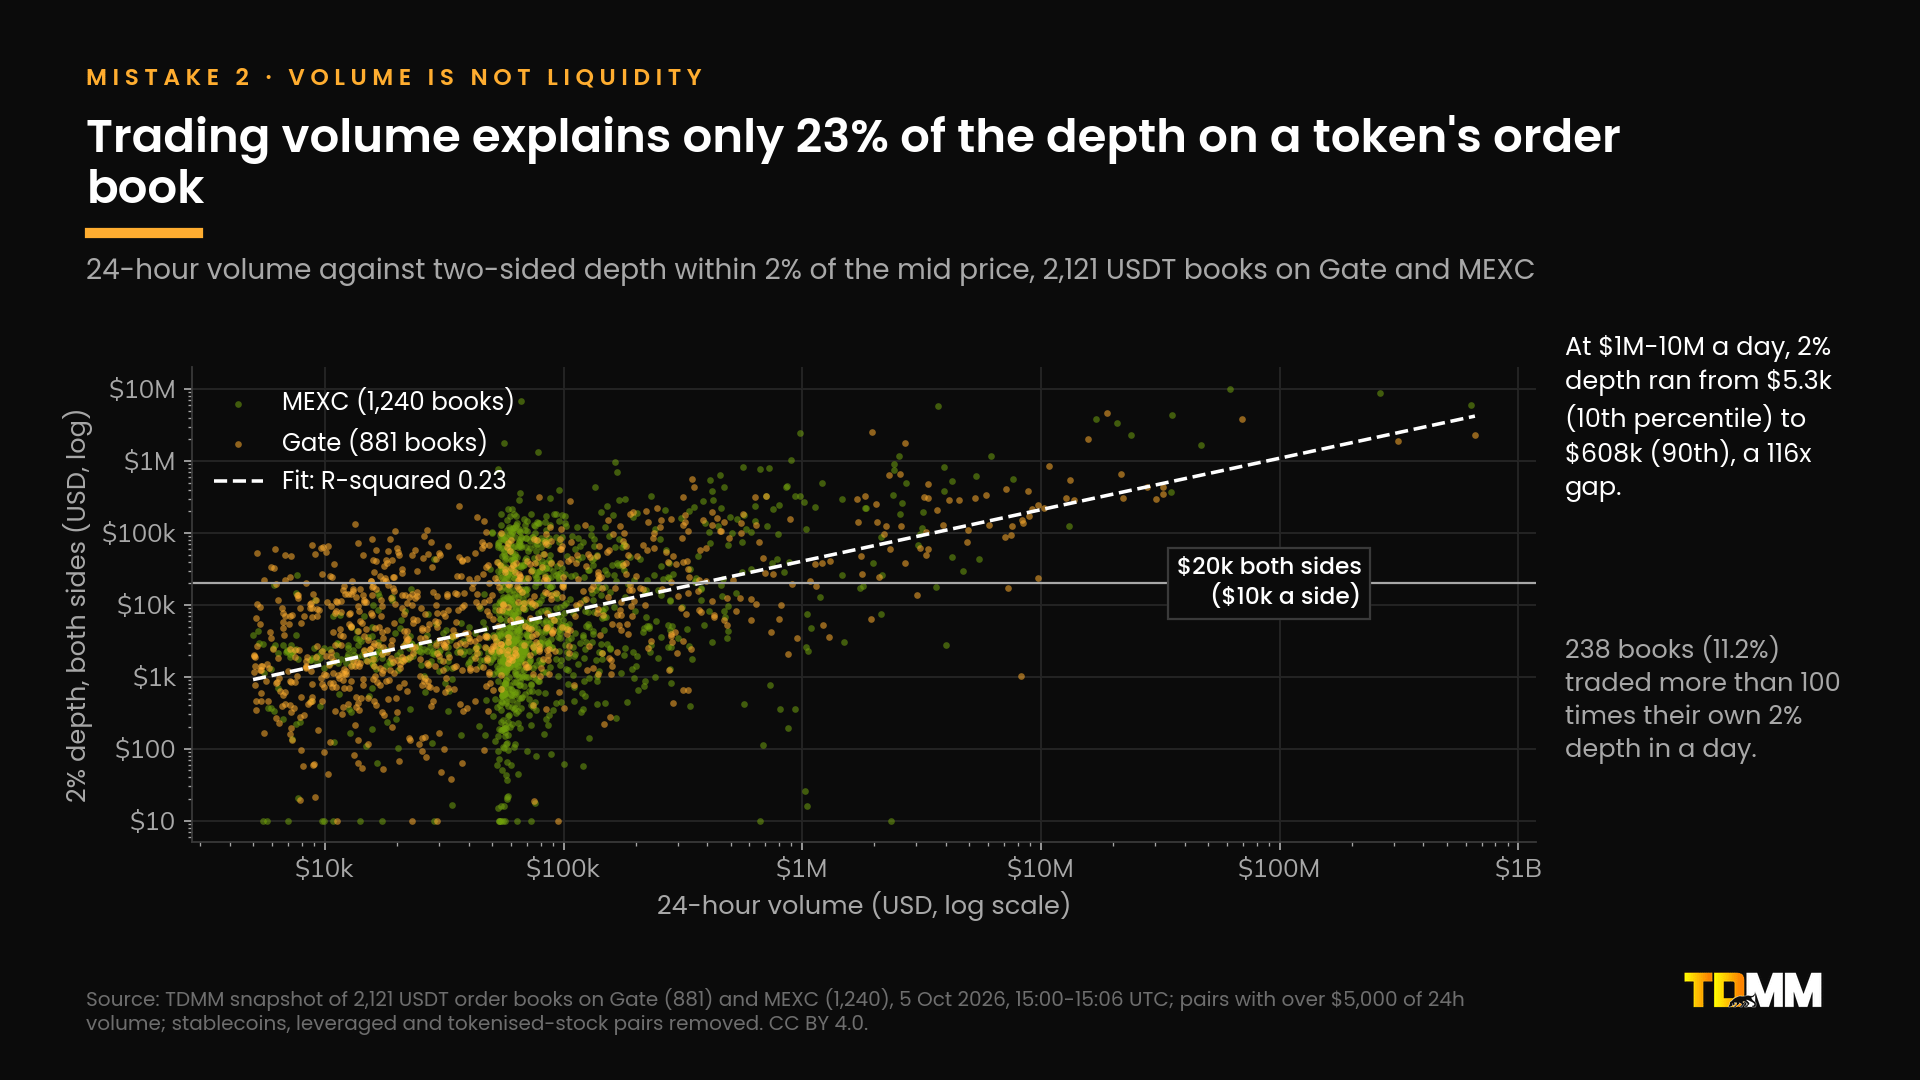
El volumen no es liquidez. En 2.121 libros de órdenes que medimos el 5 de octubre de 2026, el volumen explicó solo el 23 % de la profundidad.
El 72,9 % de esos libros tenía poca profundidad: menos de 10.000 $ dentro del 2 %, al menos en uno de los lados.
La cifra de profundidad dentro del 2 % es engañosa. En el libro mediano, solo el 14,8 % estaba dentro del 0,5 % del precio.
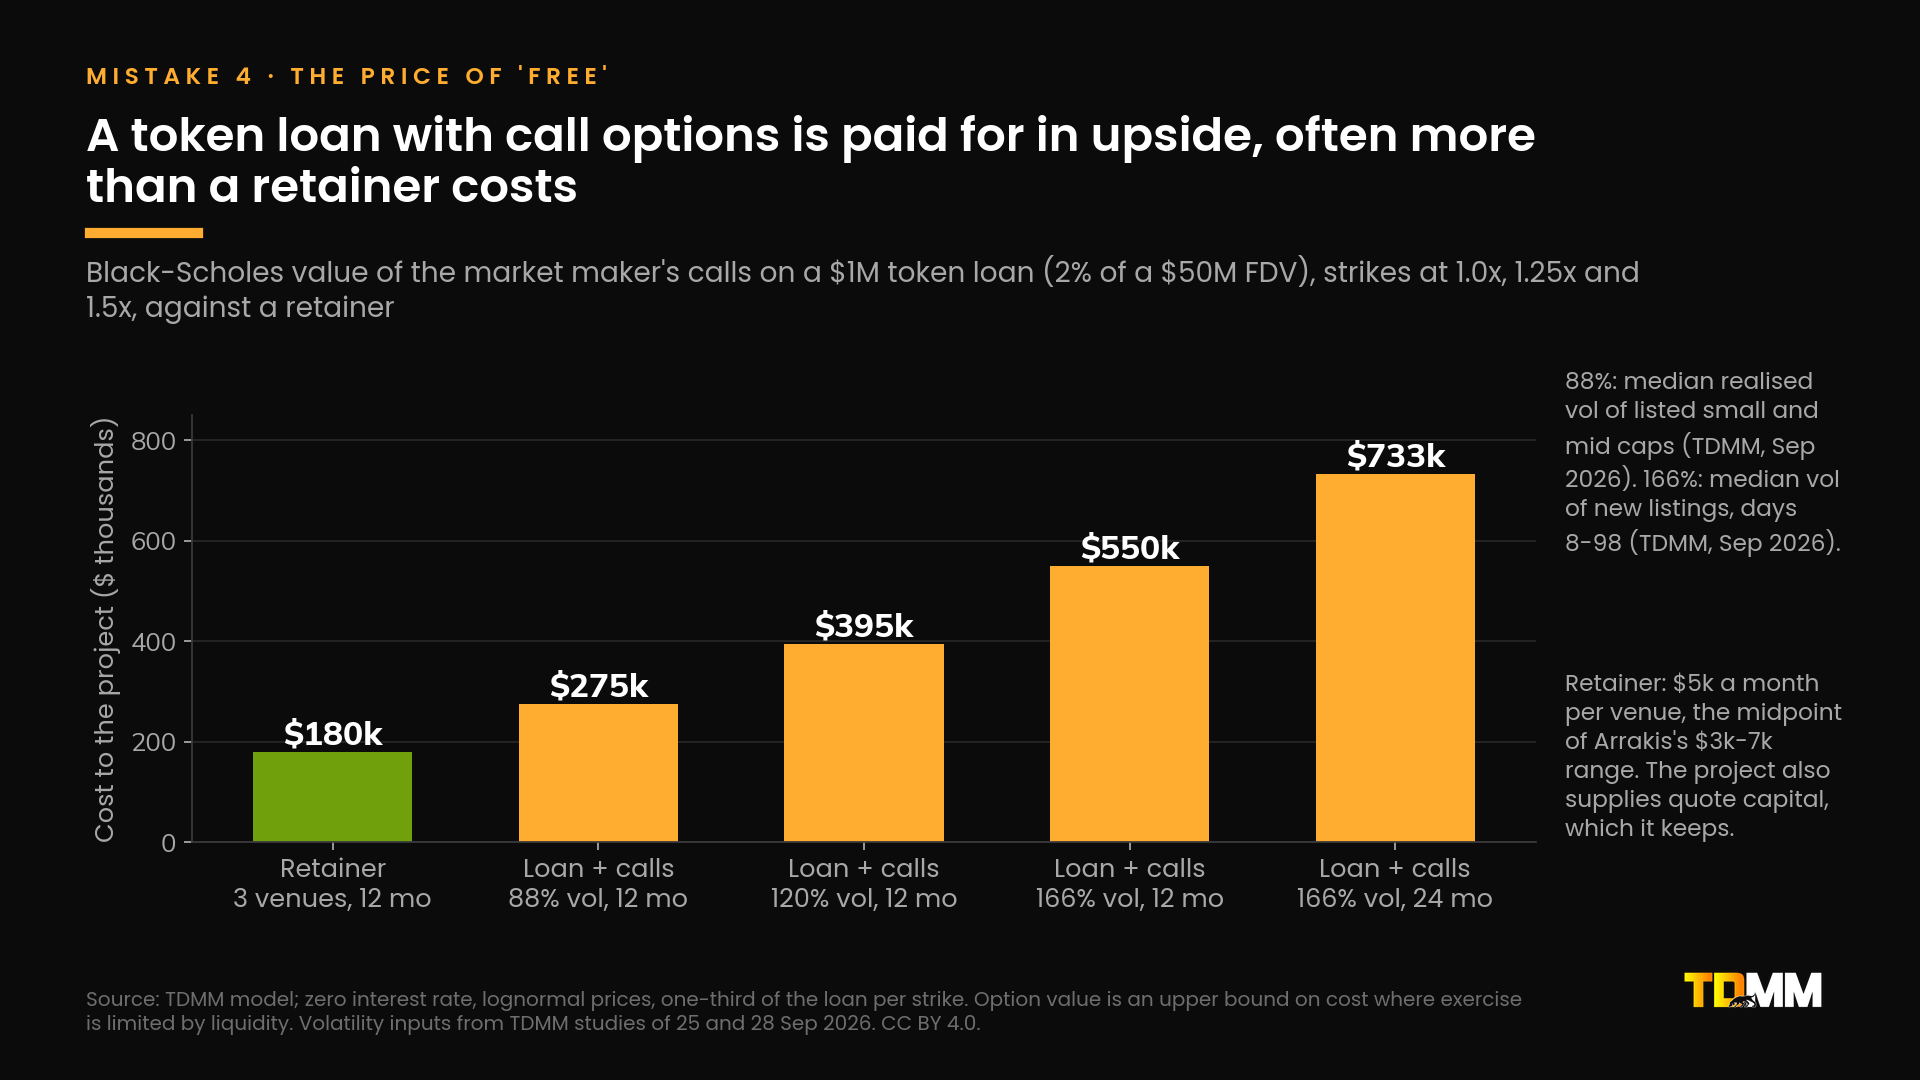
Un préstamo de tokens no es gratis. En nuestro modelo, las opciones de compra asociadas a un préstamo de 1 M$ valen entre 275.000 $ y 550.000 $, frente a los 180.000 $ de honorarios fijos por un año en tres exchanges.
Gestiona CEX y DEX con un solo libro de órdenes, empieza entre 60 y 90 días antes del TGE y continúa durante al menos 12 meses después.
El volumen es el indicador equivocado
Tomamos una instantánea en tiempo real de 2.121 libros de órdenes en USDT en Gate y MEXC. Los tokens que negociaban entre 1 y 10 millones de dólares al día tenían entre 5,3 mil y 608 mil dólares de profundidad al 2 %: una diferencia de 116 veces con el mismo volumen. En 238 libros se negoció más de 100 veces su propia profundidad en un día. Binance considera una señal de alerta que el volumen declarado no coincida con el precio y la liquidez.
Pon precio al acuerdo «gratis»
Los préstamos del 1 % al 5 % de la oferta con opciones de compra no requieren efectivo, pero, con la volatilidad de una nueva cotización, las opciones pueden costar más que una tarifa fija. Ponles un precio en dólares antes de firmar, fija precios de ejercicio por encima del precio de cotización y desembolsa el préstamo en tramos vinculados al diferencial y la profundidad entregados.
Los otros errores
Los fundadores también firman contratos sin KPI, entregan las claves de las plataformas de intercambio con permisos de retiro, contratan al creador de mercado dos semanas antes de la cotización (la mediana de variación de las nuevas cotizaciones fue del 41,2 % durante la primera hora), aportan liquidez a un fondo de DEX y se desentienden, ignoran las directrices de divulgación de Binance de marzo de 2026 y ponen fin al mandato en el lanzamiento, justo antes de los desbloqueos.
Siete preguntas que debes hacer antes de firmar
¿Qué entregas en cada plataforma?
¿Cómo te pagan, en dólares?
¿De quién son las cuentas y las claves?
¿CEX y DEX con un solo libro de órdenes?
¿Se puede revelar el contrato a las plataformas de intercambio?
¿Cómo verificamos los informes?
¿Qué ocurre después del TGE?
TDMM ofrece creación de mercado en CEX y DEX para proyectos de tokens con un solo libro de órdenes, antes, durante y después del TGE, con el diferencial, la profundidad y el tiempo de actividad especificados para cada plataforma. Guía completa: tdmm.io/insights/blog/what-founders-get-wrong-about-market-making/
#MarketMaking #TokenLaunch #TGE #CryptoLiquidity #TDMM
Aviso legal: Publicado por TDMM, un creador de mercado, únicamente con fines informativos. No constituye asesoramiento financiero ni una promesa sobre el precio o el volumen de ningún token. Los datos son una instantánea de un momento concreto; los modelos se basan en los supuestos indicados. Los activos digitales son volátiles.