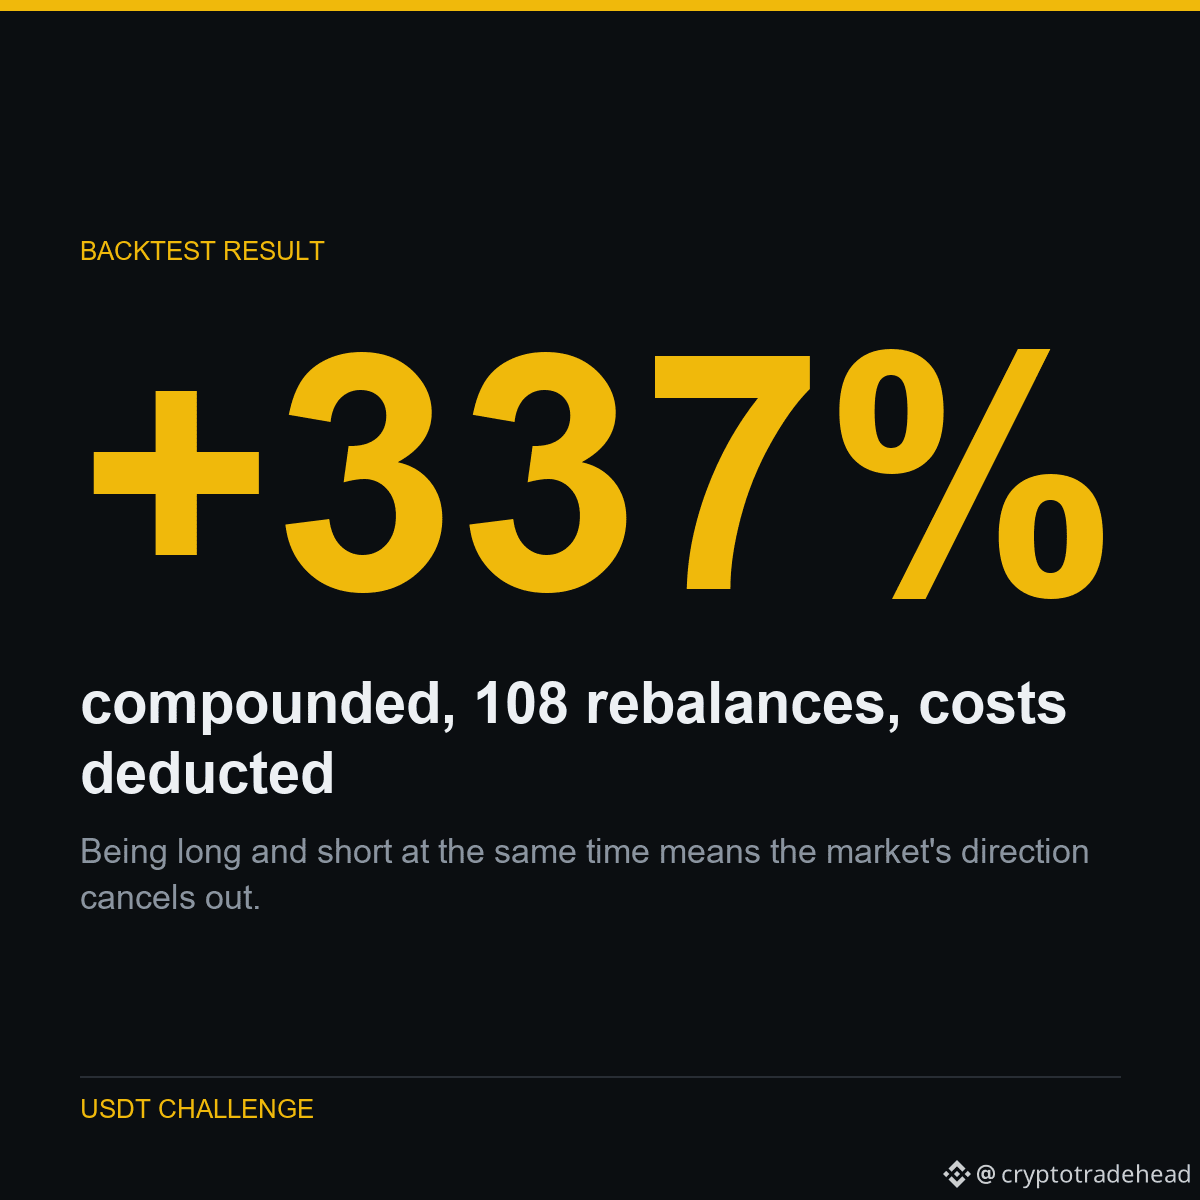
Estar en posiciones largas y cortas al mismo tiempo significa que la dirección del mercado se neutraliza. Lo que queda es saber si las posiciones ganadoras siguen superando a las perdedoras: una pregunta real, no una apuesta a que el mercado suba.
Esto es lo que dio origen a la estrategia.
Tras 378 fracasos, una estrategia por fin superó la prueba que acabó con todas las demás.
Ordena los contratos perpetuos por rentabilidad a 5 días. Abre posiciones largas en los 5 primeros y cortas en los 5 últimos; mantenlas durante 15 días y rebalancea. Ponderación igualitaria, neutral al dólar.
La prueba fuera de muestra es la que lo había echado todo por tierra hasta entonces: fija los parámetros con datos antiguos y luego pruébalos con datos que la búsqueda nunca había visto. +1.711% por rebalanceo dentro de muestra y +1.801% fuera de muestra. La media se mantuvo.
También resiste unos costes mucho peores que los reales: sigue dando +0.48% por rebalanceo incluso con una comisión del 1.50% por operación completa, seis veces lo que cobra Binance en realidad.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; todos los resultados se publican, incluidos los que me dejan mal parado.
Ejecutado en $SOL $BNB $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData