
Análisis de la sesión bursátil estadounidense: tecnología y energía nuclear impulsan el mercado; el S&P 500 y el Nasdaq alcanzan nuevos máximos históricos
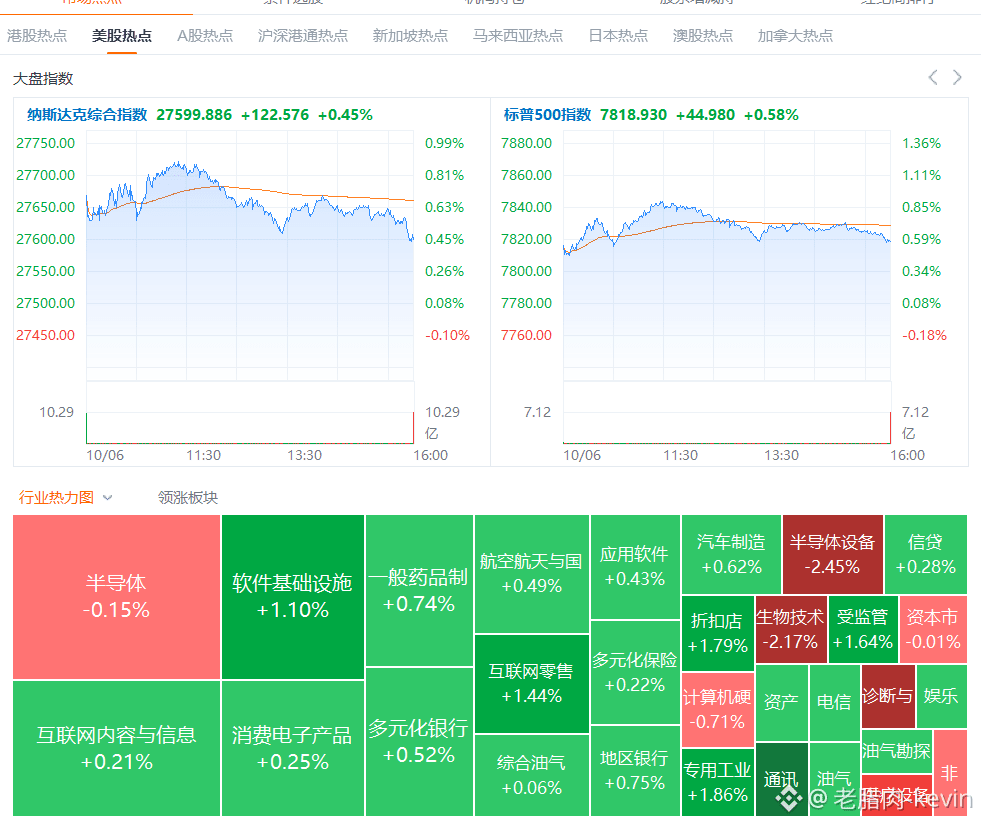
La crisis de la deuda francesa se apacigua, se detienen las ventas en los mercados globales de bonos y repunta el apetito por el riesgo. El S&P 500 subió un 0,58% y superó por primera vez los 7800 puntos; el Nasdaq avanzó un 0,45% y volvió a marcar un máximo histórico, y el Dow Jones ganó un 0,49%.
Sin embargo, el Russell 2000 cayó un 0,59%, lo que suscita preocupación por la amplitud del mercado. El rendimiento de los bonos del Tesoro estadounidense a 10 años retrocedió al 5,28%, el índice del dólar bajó un 0,33% y el oro subió un 0,57%.
Impacto por sectores:
Tecnología/IA: La capitalización bursátil de Nvidia se acerca a los 6 billones; Broadcom subió un 3,67% y Marvell elevó sus objetivos de ingresos y avanzó un 5,81%. En comunicaciones ópticas, Ciena ganó casi un 14% y Corning subió un 6%.
Energía nuclear/electricidad: Google firmó un importante acuerdo de energía nuclear a 20 años. CEG y TLN subieron más del 12%, OKLO avanzó más del 7% y el sector de servicios públicos lideró las ganancias, con un alza del 3,01%.
Almacenamiento/equipos para semiconductores: Seagate cayó un 9% y Western Digital, un 7%; KLA y Lam Research retrocedieron más del 3%. La cadena del sector mostró fuertes divergencias internas.
La estabilización del mercado de bonos, el relato de la IA y la revalorización de la energía nuclear impulsaron los índices a nuevos máximos. Sin embargo, el apalancamiento neto está en mínimos de cinco años y las pequeñas empresas muestran una divergencia, lo que pone en duda la continuidad de la ruptura. Conviene actuar con cautela antes de la temporada de resultados; los riesgos energéticos y fiscales siguen siendo variables clave.