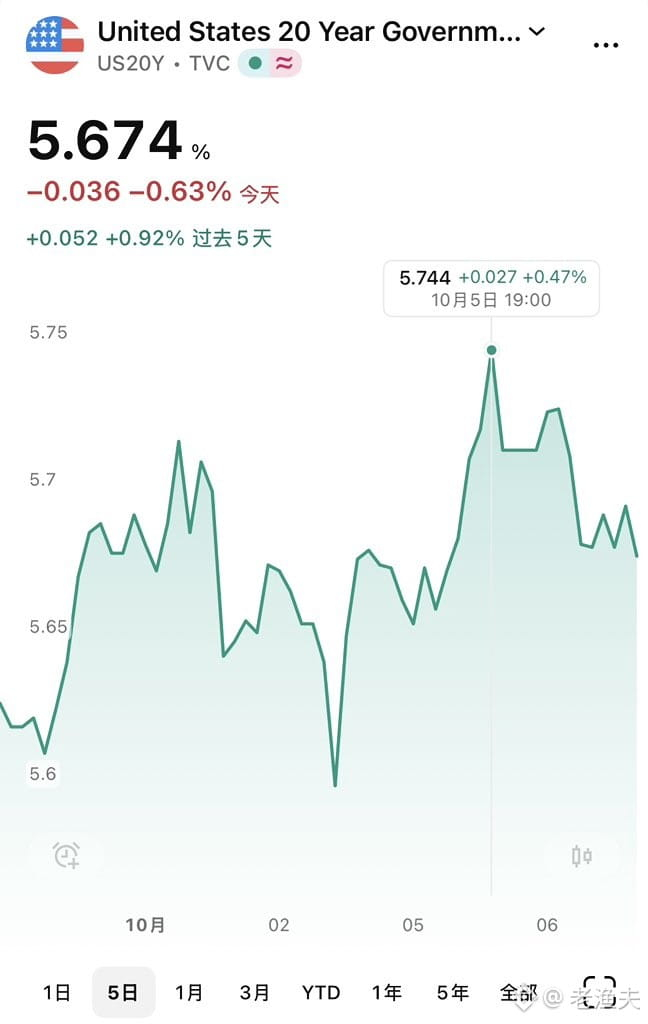
El rendimiento de los bonos del Tesoro de EE. UU. a 10 años ya superó el 5,7 %; a este ritmo, llegar al 6 % es solo cuestión de tiempo.
Sinceramente, esta subida ha sido bastante brusca, pero, visto en retrospectiva, tampoco es una sorpresa. El mercado todavía no ha asimilado por completo los comentarios agresivos de la Fed, el déficit fiscal sigue ahí y la presión de la oferta no ha desaparecido. Las expectativas de recortes de tasas se aplazan una y otra vez, y con un rendimiento real tan alto, es lógico que el capital fluya hacia el mercado de bonos.
Históricamente, el tramo del 5,7 % al 6 % suele recorrerse más rápido de lo que uno imagina. Hubo aceleraciones similares antes de la burbuja puntocom de 2000 y durante la gestación de la crisis de las hipotecas subprime de 2007. La situación actual no es exactamente igual, claro, pero una curva de tasas tan pronunciada y la recuperación de la prima por plazo indican que el mercado sigue preocupado por la inflación a largo plazo y la sostenibilidad fiscal.
En general, un entorno de tasas altas no favorece a las materias primas: aumentan los costos de tenencia y los activos con un componente financiero se ven presionados. Pero si realmente repuntan las expectativas de inflación, la energía y los metales podrían recuperarse por problemas de oferta. La clave sigue siendo la misma: analizar la estructura y el momento oportuno.
El 6 % no es un techo, pero al llegar a ese nivel el efecto de balancín entre acciones y bonos será más evidente, y habrá que recalcular la lógica de asignación de activos.