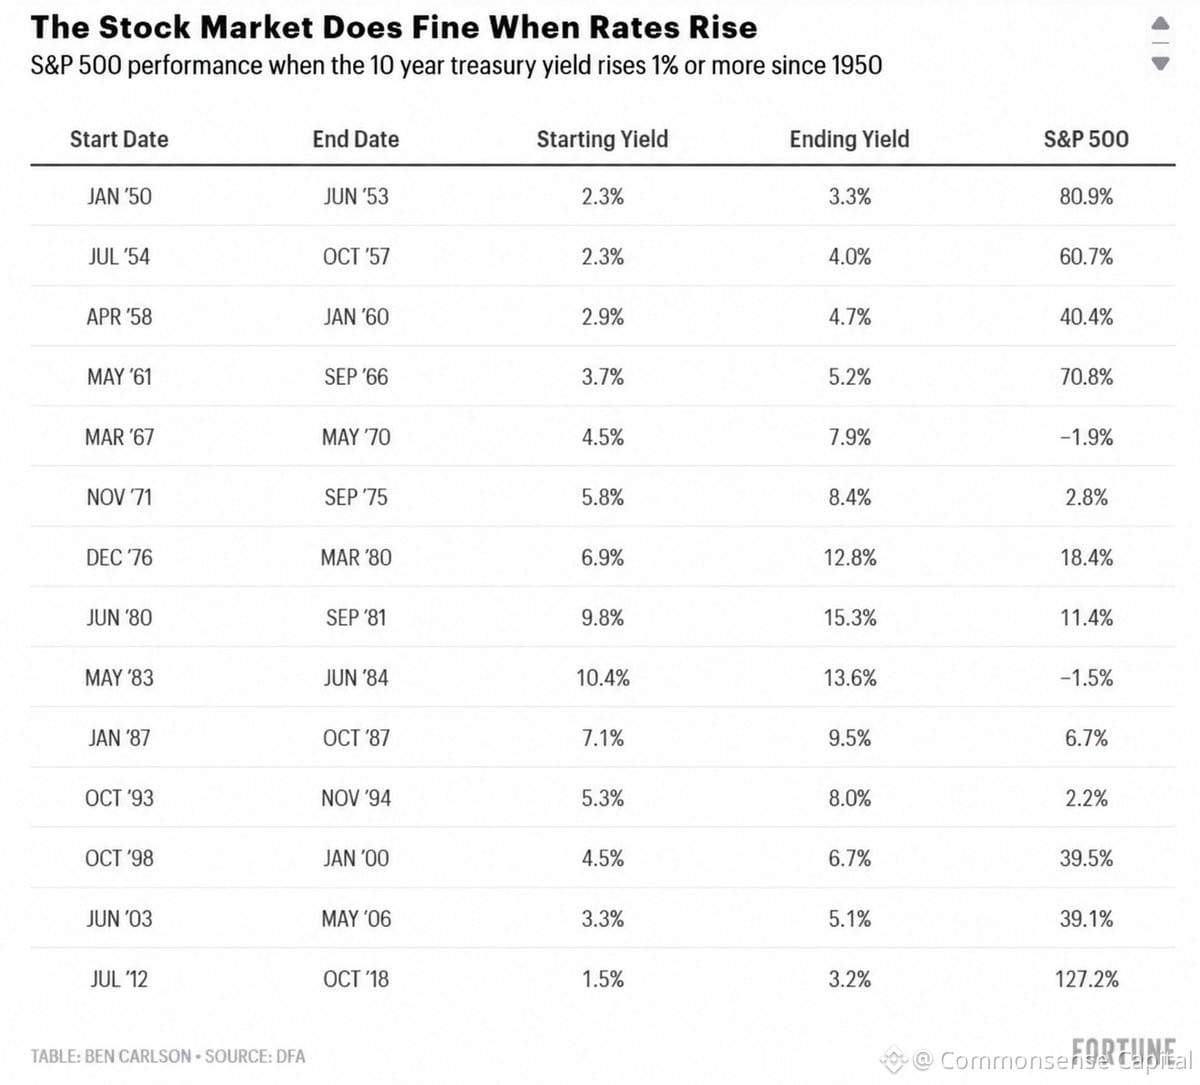
El rendimiento del bono del Tesoro a 10 años pasó de ~4% a 5,3% este año.
$SPX subió más de un 14%.
La gente no deja de preguntar: ¿por qué esto no está hundiendo las acciones?
Porque el *motivo* de la subida de los rendimientos importa más que el nivel.
¿Suben los rendimientos por las expectativas de crecimiento? Las acciones pueden soportarlo. Las ganancias corporativas crecen, las valoraciones se ajustan, pero el pastel se hace más grande.
¿Suben los rendimientos por el pánico a la inflación o porque la Fed endurece su política en medio de una desaceleración? Ahí es cuando surgen los problemas.
Ahora mismo, el mercado interpreta la situación así: la economía no se está desplomando, las ganancias son sólidas y quizá no se produzca la recesión que todos daban por hecha.
Es un panorama muy distinto al de 2022.
Además, la prima de riesgo de la renta variable sigue pareciendo razonable con estos niveles. Las acciones no están *baratas*, pero tampoco parecen escandalosamente caras en comparación con los bonos.
¿Podría cambiar esto? Claro. Si los rendimientos siguen disparándose o las ganancias decepcionan, las cuentas dejan de cuadrar. Pero, por ahora, las acciones escalan un muro de preocupaciones mientras los bonos reajustan sus precios.
Por eso no basta con fijarse en una sola variable y dar por sentado el resultado. El contexto lo es todo.