


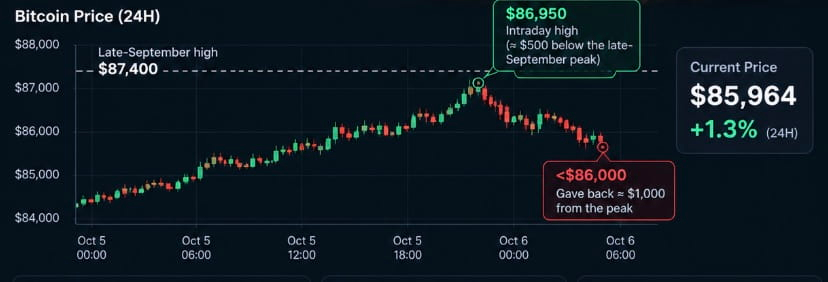
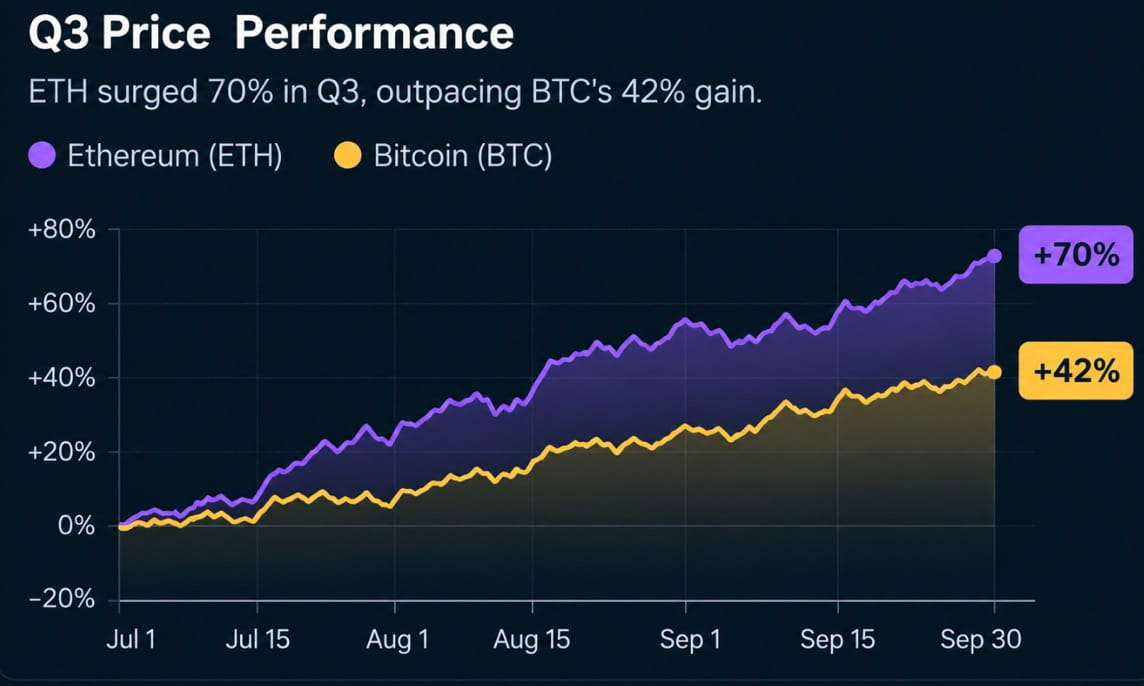
Bitcoin subió hasta los 86.950 $ el lunes antes de retroceder por debajo de los 86.000 $, su tercer rechazo cerca de los 87.300 $ en dos semanas. Las probabilidades de una subida de tipos de la Fed en octubre se desplomaron hasta el 17,7 % (82,3 % de probabilidad de que se mantengan sin cambios) tras el dato de empleo de septiembre, que quedó 29.000 puestos por debajo de lo previsto; ahora, los mercados asignan un 68,7 % de probabilidad a una subida en diciembre, el escenario base para fin de año. El petróleo cayó un 2 %: el WTI, hasta los 88,50 $, y el Brent, hasta los 99,79 $. El Nikkei subió un 2,5 % ante el reajuste de las expectativas sobre los tipos. Ethereum superó a Bitcoin en el tercer trimestre (70 % frente a 42 %), pero su profundidad de mercado cayó al 35-45 % de la de Bitcoin, desde más del 60 % hace un año: unos libros de órdenes menos profundos implican que se necesita menos capital para mover el precio en cualquier dirección.
Bitcoin se acerca a su máximo de ocho meses, en $87.000, antes de retroceder ante la resistencia
Bitcoin subió a $86.950 el lunes, a unos $500 de su máximo del 21 de septiembre, de $87.300, antes de retroceder por debajo de los $86.000; aun así, acumuló una subida del 1,3% en 24 horas. Tres rechazos en dos semanas en niveles similares ($85.500 el miércoles del dato del PCE, $87.000 el viernes tras el informe de empleo y $86.950 el lunes) confirman que existe una resistencia activa y no una mera coincidencia. El repunte del fin de semana se aceleró por encima de los $86.000 ante los datos más débiles del empleo en EE. UU. y la caída al 17,7% de las probabilidades de una subida en octubre; también lo respaldó el cierre del Nasdaq en un máximo histórico el viernes. Entre las principales criptomonedas, DOGE lideró con un +3%; XRP, BNB y ZEC subieron entre un 1% y un 2%. Un cierre diario por encima de los $87.000 sería la primera señal de que los compradores están superando la resistencia; si continúa el rechazo, podría prolongarse la consolidación tras la ganancia del 44% del tercer trimestre. En el panorama técnico más amplio, los $87.300 están por debajo de la media móvil de 100 semanas, cerca de los $89.000: una ruptura sostenida por encima de ambos niveles sería la confirmación estructural.
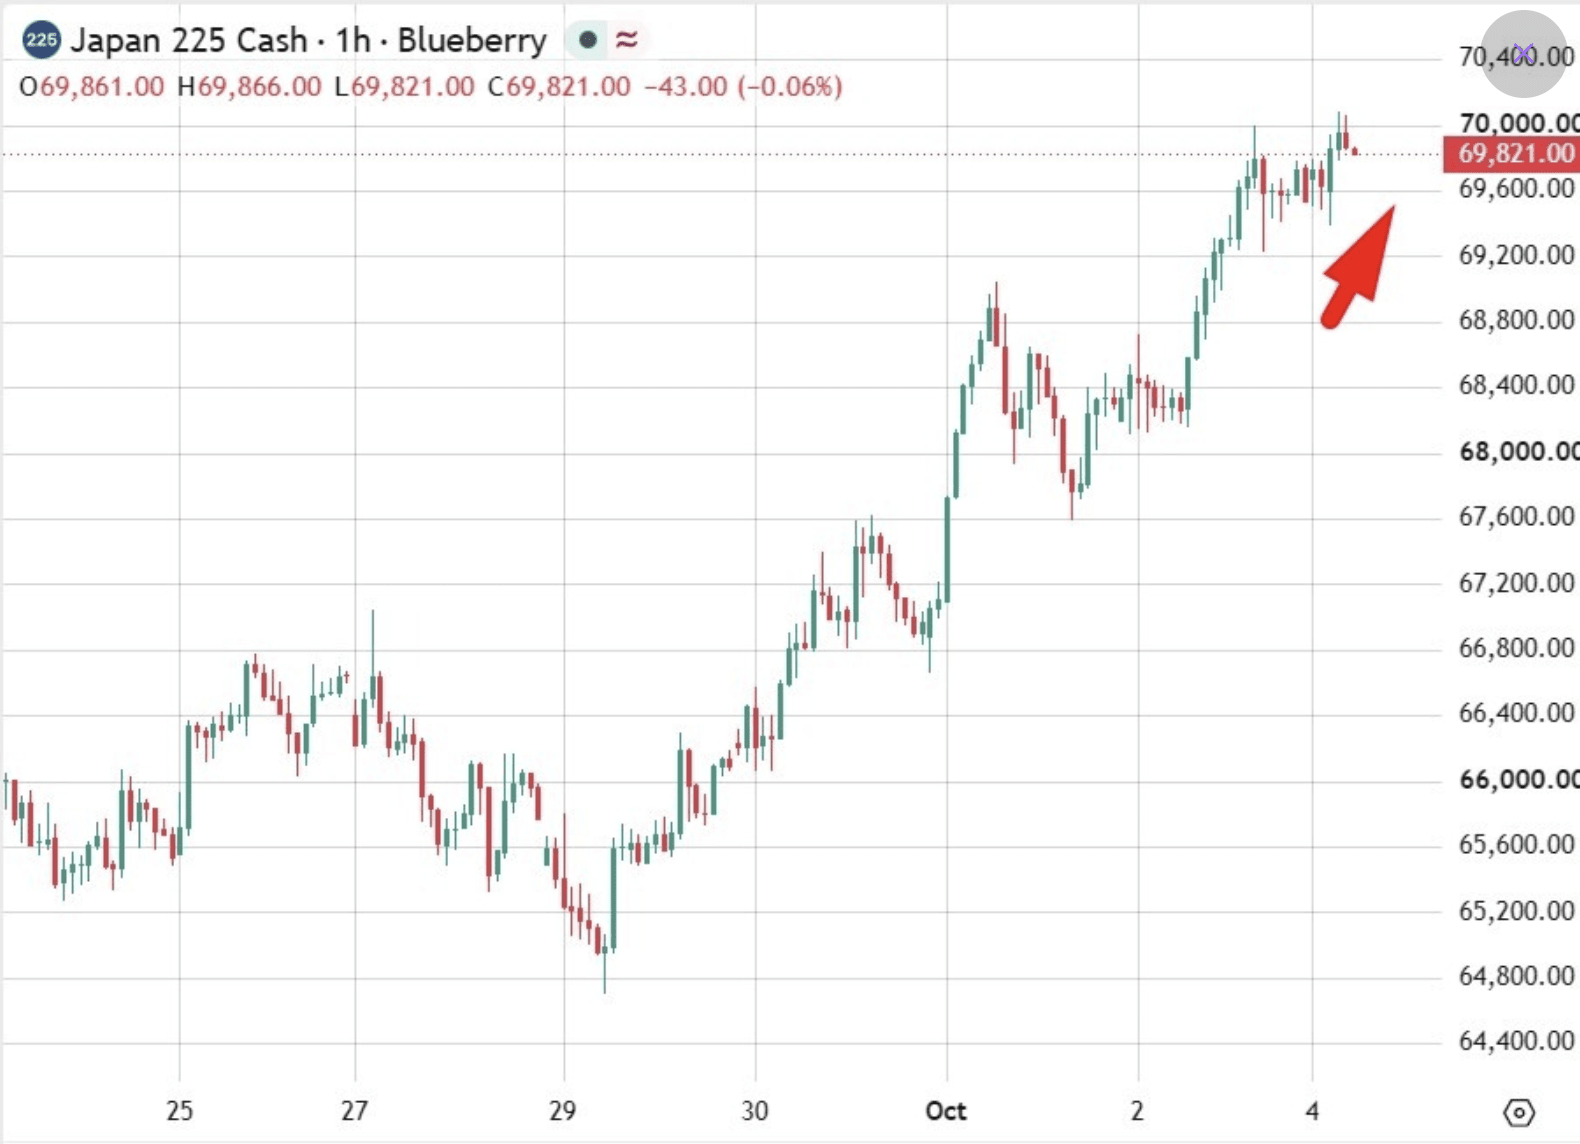
El Nikkei 225 subió ~2,5% el lunes, después de que el dato de nóminas no agrícolas de septiembre quedara 29.000 por debajo de lo esperado y redujera a menos del 25% las probabilidades de una subida en octubre; el rendimiento a 10 años se mantuvo cerca del 5,25%, elevado pero estable, sin repuntar. Tokyo Electron avanzó un 5,2%, SoftBank Group un 3,1% y TSMC alrededor de un 3% tras informaciones sobre conversaciones con Terafab, la empresa de chips que Elon Musk planea crear en Texas. El MSCI Asia Pacific ganó ~1%. La subida del 2,5% del Nikkei en una sola sesión contrasta con el peor trimestre del KOSPI desde el primer trimestre de 2020 (−19,3% en el tercer trimestre): ambos índices tienen una gran exposición a la memoria para IA, pero la composición sectorial más diversificada de Japón y la debilidad del yen, cerca de 157,8, ofrecen un colchón del que carece el índice coreano, concentrado en Samsung y SK Hynix. El rendimiento a 10 años, en el 5,25% frente al máximo nocturno del 5,36%, sugiere que el dato de empleo al menos ha estabilizado el movimiento al alza de los rendimientos de largo plazo, aunque no lo ha revertido.
Ether subió ~70% en el tercer trimestre, frente al 42% de Bitcoin —su mejor trimestre desde el primero de 2021—, pero CoinGecko observó que la profundidad mediana diaria del mercado de ETH cayó al 35-45% de la de Bitcoin entre el 6 de julio y el 30 de septiembre, desde más del 60% en el período comparable del año pasado. Con una profundidad de ~$13-14 millones a menos del 0,15% del precio, ETH sigue teniendo liquidez para las operaciones habituales, pero el deterioro interanual significa que el libro de órdenes subyacente no se fortaleció junto con el repunte. Una liquidez más escasa amplifica los movimientos en ambas direcciones: el mismo mecanismo que permitió la ganancia del 70% de ETH en el tercer trimestre podría acelerar una reversión, ya que se necesitaría menos presión vendedora para atravesar las órdenes de compra disponibles. La profundidad de Solana también cayó: la profundidad de mercado de SOL dentro del 2% bajó de ~$28 millones a ~$20 millones interanual. XRP se mantuvo estable, con una profundidad total de ~$30 millones y una inclinación hacia las compras (18 millones en órdenes de compra frente a 14 millones en órdenes de venta), pese a generar un volumen diario promedio un 25% menor que el de SOL.
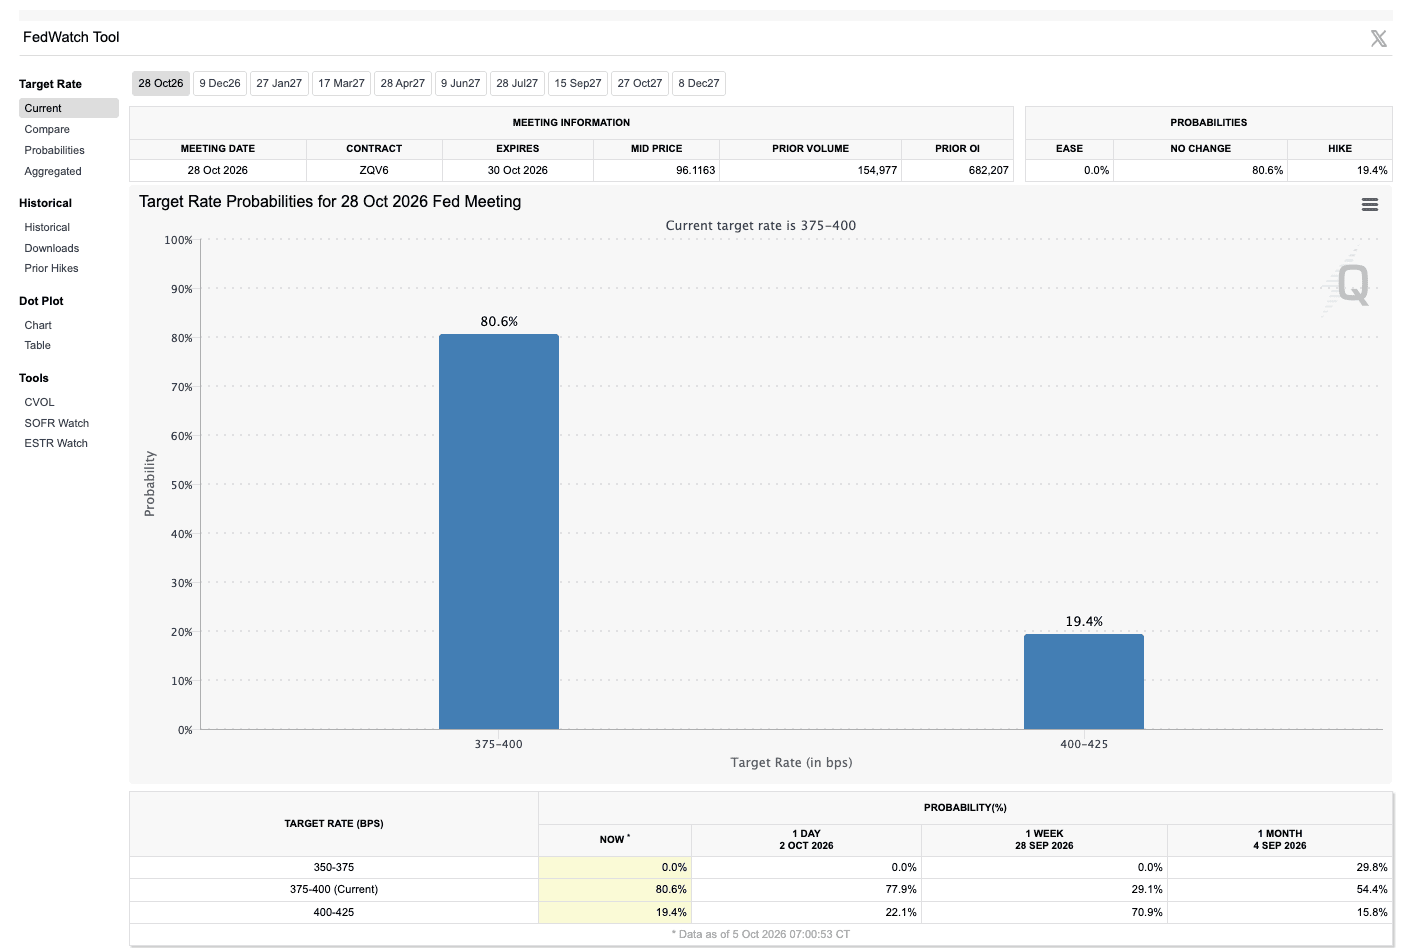
CME FedWatch: probabilidad del 82,3% de que las tasas se mantengan sin cambios en octubre y del 17,7% de una subida de 25 pb, frente a una probabilidad de subida del 64,2% hace una semana. Para diciembre, el panorama se invierte: solo hay un 17,3% de probabilidades de que las tasas sigan sin cambios, un 68,7% de que el aumento acumulado sea de 25 pb y un 14% de probabilidades de que llegue a 50 pb para fin de año. El cambio de octubre a diciembre es la lectura analítica importante: los mercados no están descartando el endurecimiento de la política monetaria, sino aplazándolo. Un solo mes de datos débiles (29.000 empleos no agrícolas) ha desplazado la subida de octubre a diciembre, lo que significa que el IPC del 14 de octubre, los datos de empleo de octubre y cualquier repunte de la inflación provocado por el petróleo podrían revertir este reajuste de expectativas. La prueba de resistencia de Bitcoin en los $87.000 se está produciendo en un contexto en el que el alivio de las tasas es parcial y temporal, no estructural. El rendimiento a 10 años del 5,25% y los rendimientos reales superiores al 2,8% siguen siendo un lastre por el costo de oportunidad, independientemente del mes en que llegue la próxima subida.
Los precios del petróleo crudo WTI y Brent caen un 2%, mientras el WTI baja a $88,50
El WTI cayó un 2%, hasta $88,50, y el Brent bajó un 2%, hasta $99,79: el Brent cayó por debajo de los $100 por primera vez desde el punto álgido de la escalada del conflicto. Arabia Saudita redujo el precio de su crudo de referencia para los compradores asiáticos, lo que añadió presión vendedora. El retroceso del petróleo desde su máximo de septiembre, de ~$109, es el acontecimiento macroeconómico más directamente relevante para Bitcoin: el shock inflacionario impulsado por la energía, que llevó el rendimiento a 10 años al 5,36% y elevó al 71% las probabilidades de una subida en octubre, está perdiendo fuerza de forma considerable. El WTI a $88,50 frente al máximo de septiembre de $106 supone una caída del 17%, significativa para el componente energético del PCE subyacente y para la cadena de transmisión que mantuvo a la Fed inclinada hacia una postura restrictiva durante todo el verano. La posibilidad de que países de la UE liberen reservas estratégicas de combustible ante la presión de la Administración Trump añade una segunda fuerza bajista por el lado de la oferta.