



Original | Odaily Planet Diario de la Esfera (@OdailyChina)
Autor|jk
A las 10:02 hora local de Estados Unidos del 2 de octubre, “mamá cripto” Hester Peirce dejó la SEC de Estados Unidos y dimitió formalmente de su cargo como comisionada. A continuación, irá a la Facultad de Derecho de la Universidad Regent para impartir docencia; mientras tanto, detrás de ella, en la SEC solo quedan el presidente Paul Atkins y la comisionada Mark Uyeda, y ambos son republicanos. Así, la SEC entra formalmente en la “era de dos personas”.
Mirando atrás estos ocho años, más que un periodo de mandato, pareció una larga controversia: partiendo desde una posición minoritaria, Peirce, en solitario, se convirtió en una defensora solitaria de la industria cripto, convirtiendo poco a poco sus ideas en el esbozo de las reglas que hoy rigen el sector.
Antes de 2022: una disidencia de una sola persona
Peirce juró el cargo el 11 de enero de 2018. Antes, se desempeñó como asesora jurídica sénior en el Comité Bancario del Senado, y también trabajó como investigadora sénior en el Centro Mercatus de la Universidad George Mason.
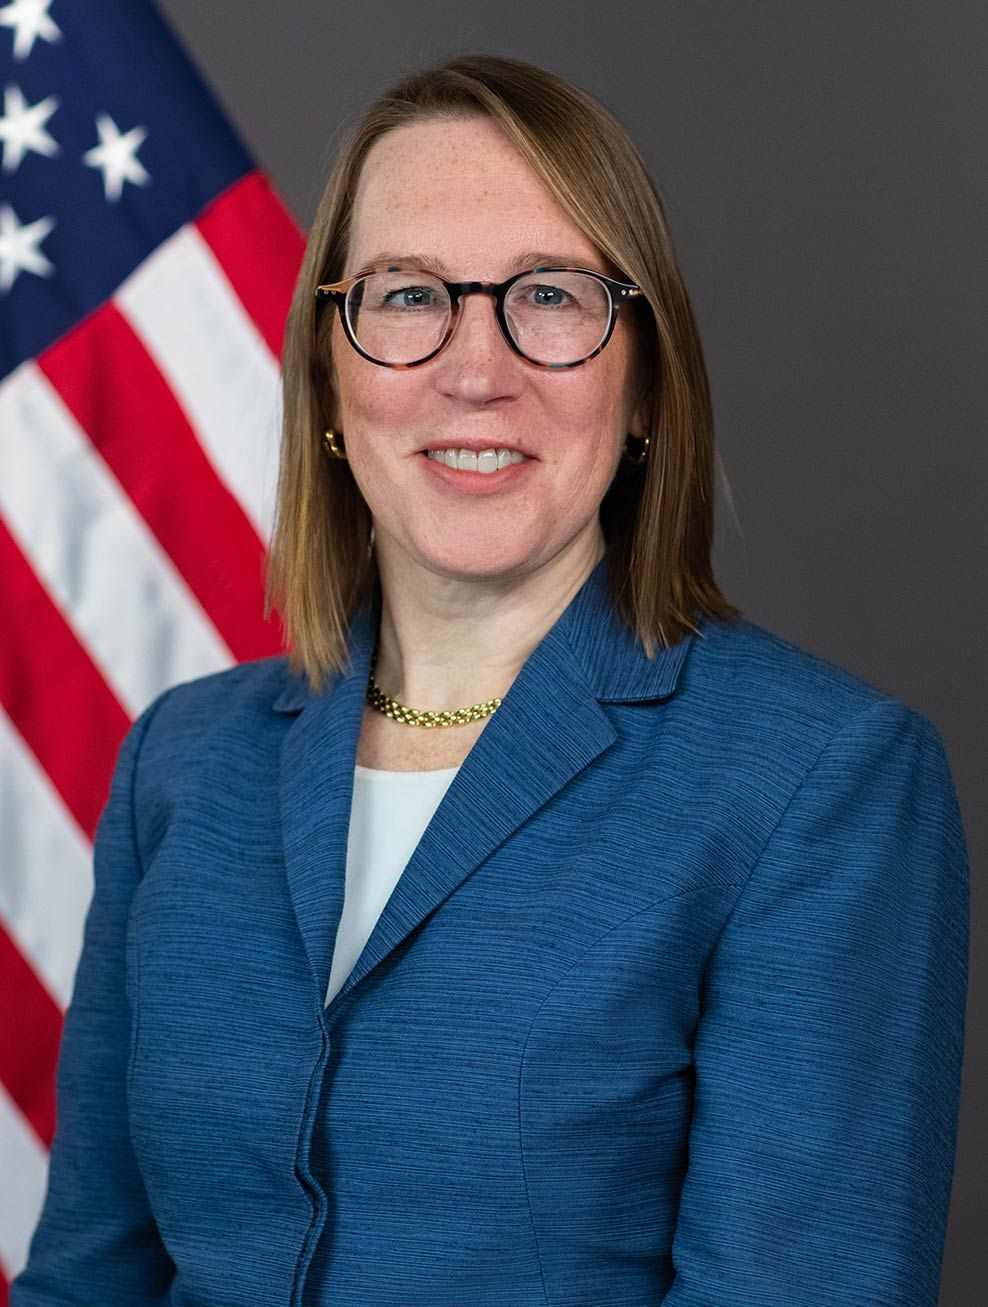
Foto de Hester Peirce en el sitio web de la SEC; fuente: SEC
El 26 de julio de ese año, la SEC volvió a rechazar la solicitud de un ETF de Bitcoin de los hermanos Winklevoss. Peirce publicó de inmediato una declaración de disidencia, argumentando que el cambio de reglas cumplía con la normativa (Ley de Valores y Bolsa de 1934) y que, según los precedentes, debía aprobarse. La comunidad cripto recordó esta disidencia y también le obsequió el apodo de “mamá cripto”.
En 2020, propuso un plan para dar a los desarrolladores tres años para construir redes funcionales o descentralizadas, durante los cuales no se aplicarían de inmediato los requisitos completos de registro como valores. El 13 de abril de 2021 publicó Safe Harbor 2.0, que añadió exigencias de actualizaciones semestrales de divulgación y la presentación de informes de salida. En última instancia, esta propuesta no obtuvo la aprobación del comité. Pero no por ello desapareció: los abogados corporativos la trataron como un marco de referencia para el diseño de estructuras de emisión de tokens y la citaron una y otra vez.
Después de 2021, Gary Gensler asumió como presidente; la SEC no promulgó reglas dirigidas a la emisión de tokens, a los acuerdos DeFi ni al registro de exchanges cripto, sino que avanzó mediante acciones de enforcement. Peirce llamó a este enfoque “regulación mediante la aplicación de la ley”, y críticas similares se remontan a 2020.
Según se informa, en el caso de conciliación de DeFi Money Market de 2021 planteó una disidencia, al considerar que parte de los proyectos acusados eran experimentos fallidos, no fraudes. Cuando la SEC demandó a empresas como Coinbase, Kraken, Nexo y Ripple, ella cuestionó públicamente si valía la pena invertir recursos en estas demandas; también le preocupaba que ello desplazara el trabajo de otras áreas de las instituciones y dejara un precedente indebido.
Un artículo de revisión de The Defiant sostiene que, entre 2022 y 2023, ella fue la única persona en el comité que apoyaba a las criptomonedas y que, además, tenía derecho a voto; así, los profesionales en materia de cumplimiento normativo solo podían sustituir las directrices oficiales leyendo sus disidencias.
2024: una aprobación tardía
Los ETF sobre Bitcoin fueron otra línea principal que atravesó su mandato. En una intervención, criticó que la SEC rechazara durante cuatro años consecutivos mantener una comunicación constructiva con usuarios y desarrolladores de cripto; y en la aprobación de los ETF, impuso umbrales específicos para los criptoactivos.
En 2024, por fin se aprobaron los ETF spot sobre Bitcoin. Pero en sus disidencias de aquella época, lo que estaba en el centro era, sobre todo, el prolongado retraso anterior: sostenía que la SEC desperdició una década, dañó la confianza del público, consumió recursos del personal, difuminó el papel de las instituciones y alejó a una generación de innovadores de productos de la SEC. En la industria se considera que sus disidencias tempranas allanaron el camino para esta aprobación y para el posterior “ablandamiento” de la postura de la SEC en 2025 frente a las monedas meme y las actividades de los desarrolladores. No es difícil entender por qué muchos están dispuestos a recordarla de esa manera.
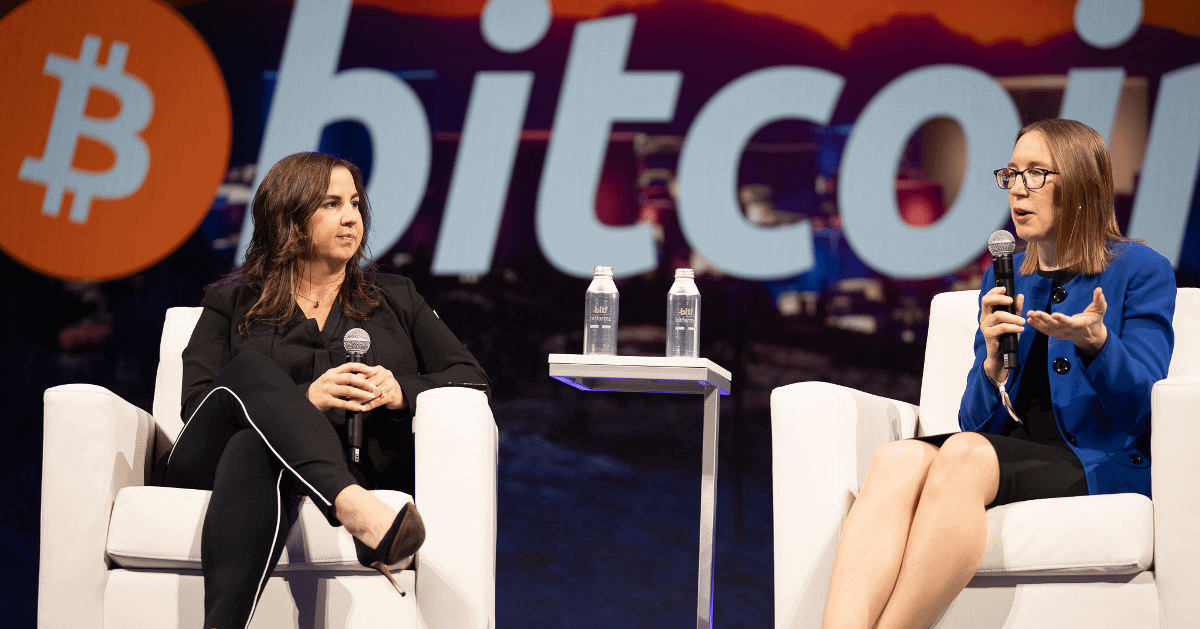
Hester Peirce en la conferencia sobre Bitcoin
Ese mismo año, cambió la administración en la Casa Blanca; se abrió el canal superior de la industria cripto y la SEC también recibió a un nuevo timonel.
2025: de la minoría a quien toma el timón
El 21 de enero, la vicepresidenta en funciones, Mark Uyeda, anunció la creación de un grupo de trabajo cripto y nombró a Peirce como su responsable.
Cuando se creó el grupo de trabajo, el comunicado de la SEC admitió con franqueza que, hasta entonces, la supervisión de las criptomonedas se había basado principalmente en la aplicación de la ley, a posteriori y de forma pasiva; para ofrecer soluciones viables a quienes buscan registrarse, la SEC “podría hacerlo mejor”.
Foto de Hester Peirce asistiendo a la reunión
Luego, el grupo de trabajo enumeró diez áreas prioritarias, incluida la determinación de las características de “valores”, así como propuestas de custodia; celebró mesas redondas públicas, revocó las directrices de custodia bancaria previas y sumó aportes de profesionales de la industria sobre las reglas para tokenización y exchanges. Ella se autodenominó “maximalista de la libertad” y también manifestó que muchos meme coins “probablemente no estén bajo la jurisdicción de la SEC”, y sugirió que el Congreso y la CFTC se encarguen de este asunto.
Durante su etapa como responsable del grupo de trabajo cripto, la postura de aplicación de la ley de la SEC hacia la industria cripto dio un giro claramente perceptible. En febrero de 2025, la SEC primero pidió conjuntamente con Binance la suspensión del litigio; luego aceptó retirar la demanda contra Coinbase y, el 27 de febrero, presentó una solicitud de retiro con carácter de no volver a demandar. El 3 de marzo, la SEC también acordó retirar la demanda contra Kraken; Kraken señaló que este resultado no implicaba admitir conducta indebida, multas ni ajustes de negocio. El 29 de mayo, la SEC solicitó conjuntamente con Binance el retiro de la demanda, igualmente con carácter de no volver a demandar.
Según Bloomberg, en el transcurso de un mes a principios de marzo, la SEC había retirado o suspendido al menos nueve casos contra empresas cripto. El caso de Consensys también fue retirado, y Robinhood Crypto anunció que la SEC había terminado su investigación. Los documentos de desestimación del caso de Coinbase y del de Binance citan como motivo el trabajo que el grupo de trabajo cripto estaba realizando en ese momento. Aunque el retiro fue una decisión general de la SEC y no mérito exclusivo de Peirce, el cierre de estos casos no solo arrojó una sombra de ella, sino que también hizo que se fuera del todo la práctica que ella llevaba años criticando: “la regulación mediante la aplicación”.
Lo que dejó, lo que aún no se había completado
Las posturas de tantos años, hoy, están convirtiéndose en documentos. En general, se considera que la idea de su puerto seguro de entonces ya se puede ver en las propuestas, exenciones y guías de la SEC. Pero la mayor parte de este trabajo todavía está en camino:
Regulation Crypto Assets (reglas de emisión de tokens): el 18 de agosto, la SEC presentó esta propuesta. Contempla una “exención inicial” única de hasta 5 millones de dólares (durante cuatro años), y una “exención de financiamiento” de hasta 75 millones de dólares por cada 12 meses, y además hace que los criptoactivos ya no se consideren como objeto de “un contrato de inversión”. La propuesta también tendría prioridad sobre los requisitos de registro y calificación de cada estado; el periodo de consulta de opiniones cierra el 20 de octubre. Se trata de la primera regulación en formato de “comentarios” sobre una especialidad cripto de la SEC: Atkins, Peirce y Uyeda presentaron la propuesta con votación por escrito, sin oposición. En su declaración, Peirce afirmó que estas exenciones y los puertos seguros no se ajustan a todos los modelos; es solo un paso en el largo camino hacia un marco regulatorio claro, razonable y ejecutable.
Reglas de custodia: la SEC publicó el 1 de octubre una propuesta de custodia que, en determinadas circunstancias, permite a los asesores de inversión y a los fondos regulados mantener por su cuenta los criptoactivos y también usar empresas fiduciarias estatales como custodios, siempre que se cumplan ciertas condiciones.
Modernización de la regla del agente de transferencia: la propuesta planteada el 1 de septiembre es la primera revisión sustancial a la regla del agente de transferencia en más de 40 años. Permite que el agente de transferencia use una blockchain u otros libros contables distribuidos como registro de beneficiarios de los valores principales o como parte de ese registro, pero no lo exige. Usar una blockchain o que un agente de transferencia gestione valores tokenizados requiere conservar direcciones de billetera en los registros detallados de tenencias. Sin embargo, la propuesta no determina si un criptoactivo en particular es un valor.
Innovation Exemption (exención por innovación): el 17 de septiembre, la SEC emitió esta orden temporal y condicionada, que permite que los lugares cualificados para valores tokenizados utilicen agentes de mercado automático y transacciones de tokens en NMS de fondos de liquidez. El periodo de exención es de cinco años, hasta el 17 de septiembre de 2031; la SEC puede acortarlo, ampliarlo o ajustarlo en cualquier momento. Se la perfila como un “sandbox” para servir de referencia al desarrollo de futuras reglas. La primera categoría de acciones (componentes del S&P 500 y Russell 1000, etc.) está limitada a 75 valores y a un volumen de negociación que no supere el 0,25% del volumen promedio diario del mes anterior; la segunda categoría está limitada a 250 valores, 2,5%, y solo para operaciones en el mercado secundario. La SEC también solicitó comentarios públicos sobre esta exención.
La variabilidad de la era de dos personas
El segundo mandato de Hester Peirce finalizó en junio de 2025. De acuerdo con la normativa, aún podía seguir desempeñando el cargo durante aproximadamente 18 meses; esto significa que se marchó cerca de dos meses antes del vencimiento.
La SEC que quedó solo tiene dos comisionados. Las reglas aprobadas en 1995 permiten que el comité continúe trabajando con menos de tres comisionados, pero con dos personas: si surge un desacuerdo o un conflicto de interés, los asuntos se bloquean. La Casa Blanca aún no ha nominado sucesor y tampoco hay una decisión clara sobre quién tomará el relevo del grupo de trabajo cripto. A nivel del Congreso, la Ley CLARITY sigue trabada en el Senado; la industria carece de un marco legislativo integral para dividir las competencias regulatorias entre la SEC y la CFTC. En un contexto de parálisis legislativa, Regulation Crypto Assets se ha convertido temporalmente en el principal vehículo que ofrece claridad regulatoria en el corto plazo. Algunos altos ejecutivos del sector temen que, ante la falta de respaldo legal, el gobierno futuro pueda modificar las reglas.
Conclusión
Ocho años atrás, cuando Hester Peirce entró en la SEC, el mundo cripto todavía parecía un mar sin balizas. Solo trajo una tozudez fuera de época: cuando todos estaban de pie en contra de la industria cripto, ella seguía preguntando qué aspecto debería tener, en sí misma, una buena regla. Así, una disidencia se convirtió en una piedra, un puerto seguro en un esbozo y una postura prolongada de minoría en un hito que quienes vinieron después pudieron citar una y otra vez.
Lo que dejó “mamá cripto” en el ámbito de la normativa industrial no fue un gran edificio terminado, sino un plano dibujado, varias torres andamio recién levantadas y un pequeño camino que ella fue recorriendo paso a paso. El camino aún no tenía nombre, las reglas aún no estaban del todo cerradas y aún no había llegado el relevo; pero, en la superficie del mundo cripto, ya no era tan silenciosa como hace ocho años.