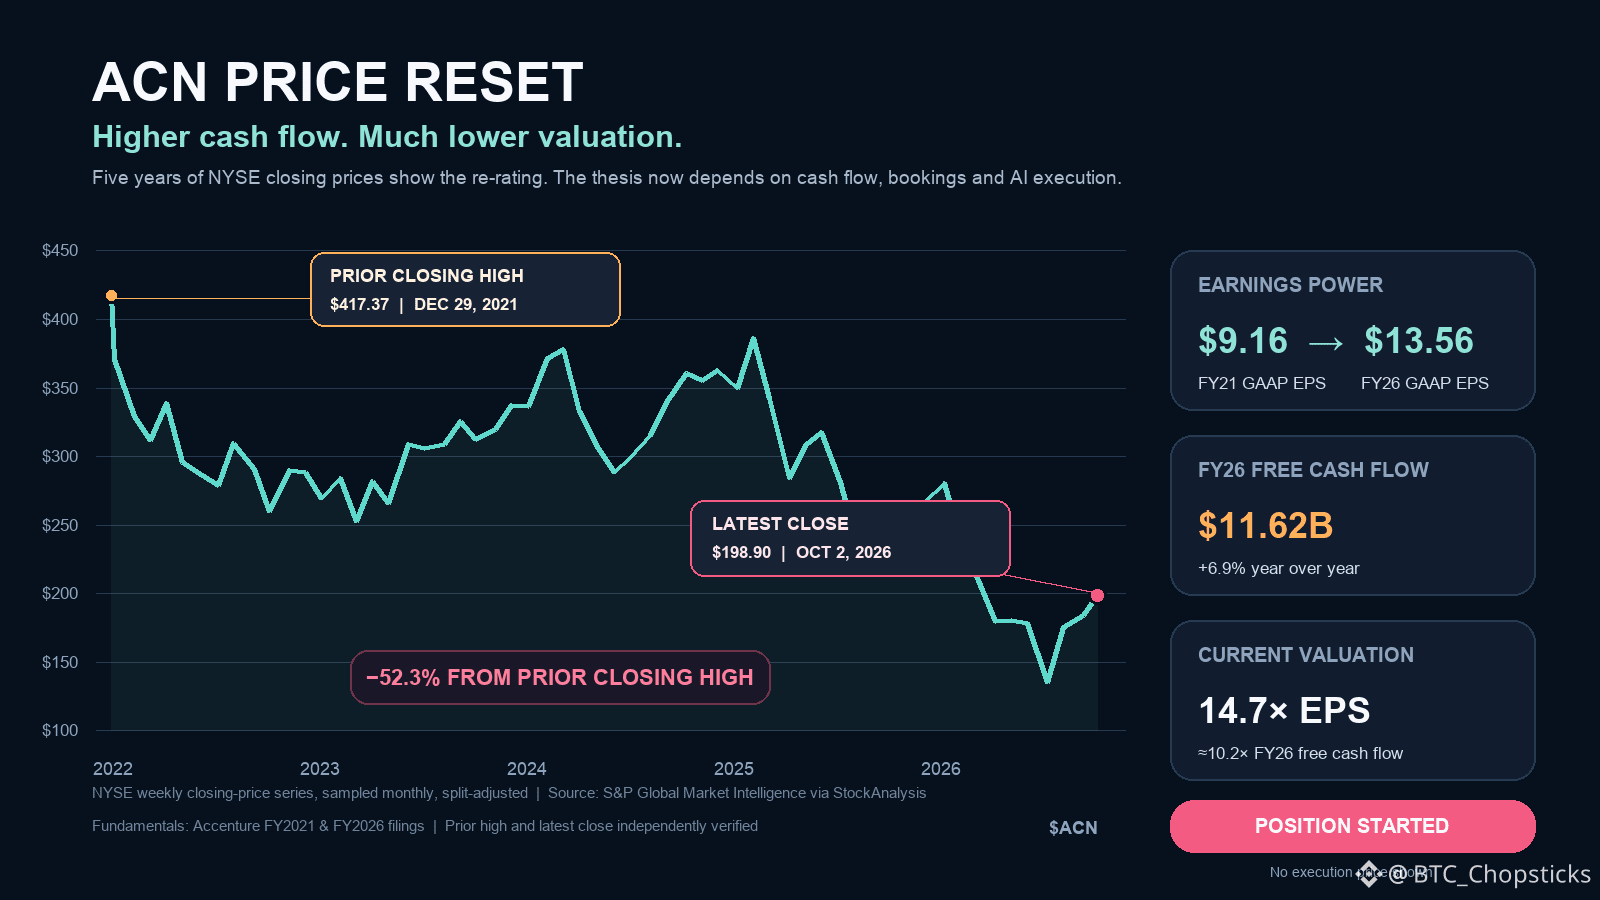
Comencé una posición en $ACN .
La acción está un 52,3% por debajo de su máximo de cierre en 2021, pero el negocio no se encogió con el precio de las acciones.
A 198,90 USD, Accenture cotiza a aproximadamente 14,7× las EPS GAAP de FY2026, con un rendimiento de FCF (flujo de caja libre) a la cola de alrededor de un 9,8%.
El flujo de caja libre de FY2026 alcanzó 11,62B USD, un 6,9% más interanual (YoY).
La apuesta es la contradicción de la IA.
La IA puede automatizar el trabajo que antes los consultores solían facturar. Las empresas todavía necesitan a alguien que conecte modelos, datos, seguridad y flujos de trabajo dentro de los sistemas de producción.
Creo que las relaciones con clientes de Accenture y su escala de entrega pueden capturar suficiente demanda de implementación y servicios gestionados para compensar esa presión.
Estoy vigilando las reservas (bookings), los márgenes y el flujo de caja libre, no titulares sobre IA.
Si la automatización erosiona más rápido el trabajo facturable que el que se desarrolla con los nuevos ingresos de IA, la tesis se rompe.
La acción se volvió mucho más barata. Ahora el negocio tiene que demostrar que el mercado se volvió demasiado pesimista.