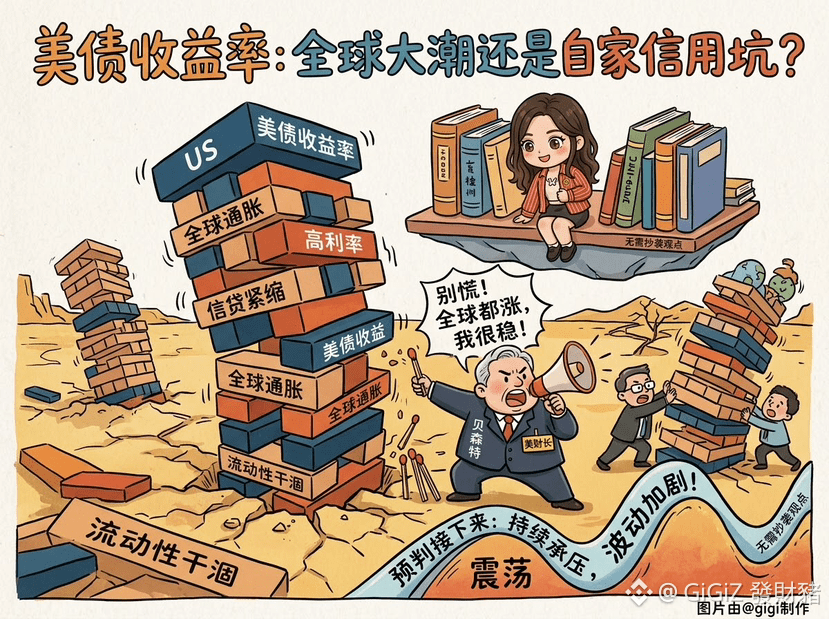

Los rendimientos de los bonos del Tesoro de EE. UU. se disparan hasta su nivel más alto en más de dos décadas, pero el secretario del Tesoro, Bessent, dice que no hay por qué entrar en pánico
En realidad, el “guion” oficial para tranquilizar al mercado es bastante evidente: Bessent atribuye la situación al alza generalizada de los rendimientos de los bonos en todo el mundo, intentando demostrar que no se trata de una crisis de crédito exclusiva de EE. UU. Si la gente no vende masivamente los bonos estadounidenses para cambiarlos por bonos alemanes o japoneses, entonces él cree que todavía se puede aguantar
Pero esto precisamente revela una sequía drástica de la liquidez global
La inflación sigue pegada y las tasas altas no se van
Aunque el empleo en nóminas no agrícolas se enfría, los rendimientos caen momentáneamente y luego se disparan de inmediato, lo que indica que el mercado en realidad no cree que la Reserva Federal vaya a recortar tasas sin problemas; las expectativas sobre tasas altas durante mucho tiempo ya están totalmente fijadas
La presión de la deuda global y el fracaso del “refugio”
Los bancos centrales de todo el mundo están emitiendo deuda para cubrir déficits, y las tasas de interés de las principales economías se están elevando de forma pasiva. Los bonos del Tesoro de EE. UU. ya no son un activo sin riesgo: el mercado los está revalorizando
Es muy probable que los rendimientos permanezcan oscilando en niveles altos e incluso que vuelvan a tocar techo. Esto hará que el endurecimiento del crédito global sea aún más severo, y que los activos de riesgo como las acciones y el mercado inmobiliario sigan bajo presión
Cuanto más a menudo el gobierno insiste en que la gente se mantenga la calma, por lo general significa que la tensión de la liquidez del mercado ya está cerca del punto crítico; la volatilidad que viene solo será mayor
DYOR