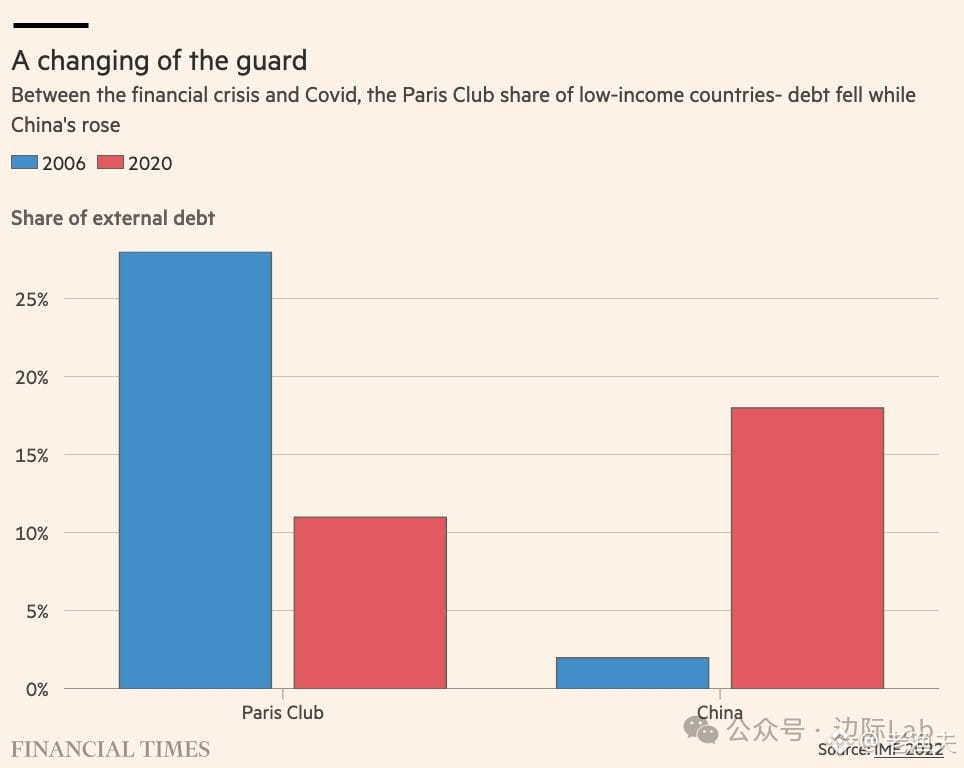
Al ver los datos del FMI, en estas últimas dos décadas —de 2006 a 2020— la proporción de deuda de bajo ingreso que China mantiene pasó del 2% al 18%, mientras que los veteranos acreedores del Club de París redujeron del 28% al 11%. Este cambio dejó prácticamente inutilizado el marco tradicional de reestructuración de deuda soberana.
La razón es muy sencilla: como mayor acreedor bilateral, China no suele jugar a la carta del debt haircut; prefiere herramientas de liquidez como el refinanciamiento (extensión de plazos), la liberación de garantías y los swaps de divisas. Por lo tanto, las normas antiguas del Club de París naturalmente ya no funcionan.
Lo más interesante es que, aunque los fundamentos de muchos países de mercados emergentes se están deteriorando, los diferenciales de los bonos siguen cerca de mínimos históricos; aun así, pueden emitir nueva deuda o financiarse mediante swaps de rendimiento total. El costo es alto, pero todavía es tolerable. Entonces, ¿para qué reestructurar? Aplazar, y ya.
Esa es la realidad: cambian los acreedores y también cambian las reglas del juego. Que el marco tradicional deje de funcionar no es un bug, sino una feature. El mercado todavía ofrece oportunidades de financiación a estos países, y el asunto de la reestructuración seguirá postergándose. A menos que la liquidez se agote por completo, nadie quiere sentarse a aplicar de verdad un haircut.
La lógica vieja del debt workout ya no funciona tan bien en el nuevo panorama de acreedores.