



Después de revisar el informe financiero más reciente de NIKE $NKE.US , es difícil decir directamente si está mejorando o empeorando.
Porque, mirando solo los principales datos de esta vez:
(1) Los ingresos, el beneficio neto y las ganancias por acción disminuyeron ligeramente interanualmente.
(2) El margen bruto, de hecho, subió de 42,2% a 42,8%, o sea, un aumento leve.
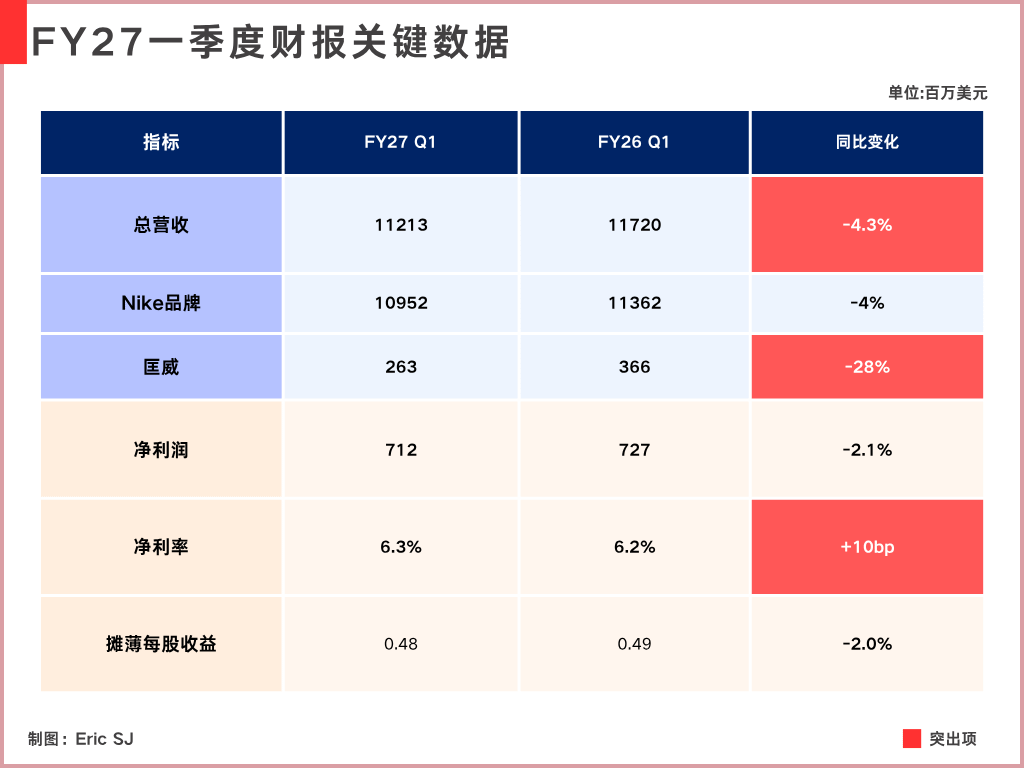
Por decirlo mal, en general el cambio no es muy grande; pero si se dice que va a mejor, los ingresos siguen bajando.
Ante este fenómeno, en la conferencia telefónica, la propia gerencia describió el desempeño financiero actual de la empresa como: “two different realities”.
Dos realidades totalmente diferentes; esta frase resume la impresión del mercado sobre el Nike actual. Es como si estuviera gestionando “dos empresas” al mismo tiempo.
Una NIKE, que está recuperando los impulsores originales, recuperando el crecimiento mediante productos e innovación;
Otra NIKE, pero aún atrapada en un montón de problemas viejos que quedaron en Sportswear, Jordan y en algunos mercados regionales.
Por lo tanto, el tema de este informe de resultados también se centra en ["por qué el ‘Nike de antes’ no podía impulsar al ‘Nike de después’"].
I. La recuperación del negocio relacionado con el deporte
NIKE agrupa productos organizados en torno a escenarios deportivos específicos, como correr, fútbol y baloncesto, en el conjunto de productos [Performance].
Los ingresos de este conjunto de negocios ya alcanzaron 16.000 millones de dólares en el año fiscal 2026, y en el Q1 de este mismo año fiscal, además, siguieron logrando un crecimiento interanual estable.
Según la tendencia de crecimiento del negocio divulgada: categorías como correr, fútbol, tenis y baloncesto de Norteamérica registraron crecimiento de doble dígito, y en particular el segmento de correr se destaca especialmente.
El trimestre anterior, la dirección divulgó que lo relacionado con correr ya había incrementado ingresos en aproximadamente 1.000 millones de dólares en los últimos cinco trimestres; y en esta temporada, las zapatillas de correr de suela gruesa con amortiguación estable, representadas por Vomero, están ayudando a NIKE a recuperar la cuota de participación en ese segmento.
En estos cambios, al menos puede confirmarse una cosa: la capacidad de innovación de productos de NIKE no ha desaparecido, y ya está revirtiendo en forma de ingresos y cuota en categorías deportivas como correr y fútbol.
Sin embargo, Performance todavía no tiene un tamaño suficiente como para compensar la caída del otro lado, por lo que sigue sin poder impulsar los ingresos generales del grupo.
II. El Nike en sentido contrario
Aunque el conjunto de negocios Performance crece con dígitos altos de una sola cifra, los ingresos del grupo de NIKE todavía caen un 5% en términos de tipo de cambio constante.
La respuesta está primero en el lado de NIKE Sportswear, es decir, en los productos de estilo de vida: este negocio representa cerca de la mitad de los ingresos de toda la empresa, y en este trimestre cayó interanualmente con doble dígito.
De forma sencilla, el negocio principal de este segmento puede entenderse como productos relacionados con el uso diario, la moda y el estilo de vida.
Productos como Dunk y Air Force, que conocemos muy bien, pertenecen a este conjunto de negocios; y justamente esta era la parte del negocio de la que NIKE dependía más en los últimos años.
El resultado es que en esta temporada, solo los ingresos de Dunk fueron recortados en casi 50%, lo que arrastra alrededor de 200 millones de dólares en ingresos para Sportswear.
La dirección admite en su respuesta:
Algunos modelos de zapatos de Sportswear ya relativamente antiguos y con ventas históricamente altas, en realidad tienen un desempeño de ventas minoristas por debajo de lo esperado, y además ya están empezando a afectar los pedidos futuros de los distribuidores.
Es decir, es el resultado de la caída natural del consumo del mercado; es posible que los consumidores, en sí, ya no tengan tanto interés en comprar.
Además, problemas similares también aparecen en la serie [Jordan]: mismas categorías de moda, Jordan representa aproximadamente el 13% del negocio global de NIKE en este trimestre y sus ingresos cayeron con doble dígito medio interanual.
En Jordan, el problema es aún más directo: la dirección ha incluido el exceso de oferta de las zapatillas clásicas Retro como uno de los problemas centrales actuales.
Algo que en teoría debería ganar gracias a la escasez, los atributos culturales y el sentido de identidad, NIKE lo está haciendo cada vez más parecido a un producto común de exhibición en estantería.
Dicho sin rodeos: esto es el llamado “paleta de colores” de los amantes de las zapatillas, es decir, el mismo par de zapatos se relanza cada cierto tiempo; la diferencia es solo el color.
La dirección también se dio cuenta de que este modelo de oferta necesita corregirse; por eso ahora se trata de reducir de nuevo el volumen y la frecuencia de lanzamiento de parte de los productos Jordan Retro.
Esto también significa que a corto plazo los ingresos seguirán siendo presionados hacia abajo de manera deliberada por la empresa.
Y además no se puede no presionar; de lo contrario, al seguir diluyéndose, lo que se daña no es solo el volumen de ventas, sino también la escasez central y la prima cultural de Jordan.
III. Por eso,
El negocio deportivo no puede impulsar a NIKE en su conjunto; en última instancia, es un problema de tamaño.
En esta temporada, solo Sportswear está cerca de la mitad de los ingresos de NIKE; además, considerando el volumen de Jordan, cuando dos grandes bloques presentan caídas de dos dígitos al mismo tiempo, el crecimiento de un solo dígito en el negocio de deportes no puede impulsar en absoluto el conjunto.
Y además, no solo por el tamaño: NIKE siempre ha creído en una lógica propia:
Primero, establecer la profesionalidad y la autenticidad de la marca a través de productos realmente deportivos, y luego expandir esa influencia deportiva hacia otras categorías y hacia un consumo cotidiano más amplio.
Por ahora, la planificación de esta ruta de transmisión parece ideal, pero la ejecución no es lo suficientemente ideal; no existe una relación que pueda transmitirse de forma natural entre ambas. Hill también admite que antes subestimó las diferencias entre consumidores dentro del negocio de estilo de vida Sportswear.
Además,
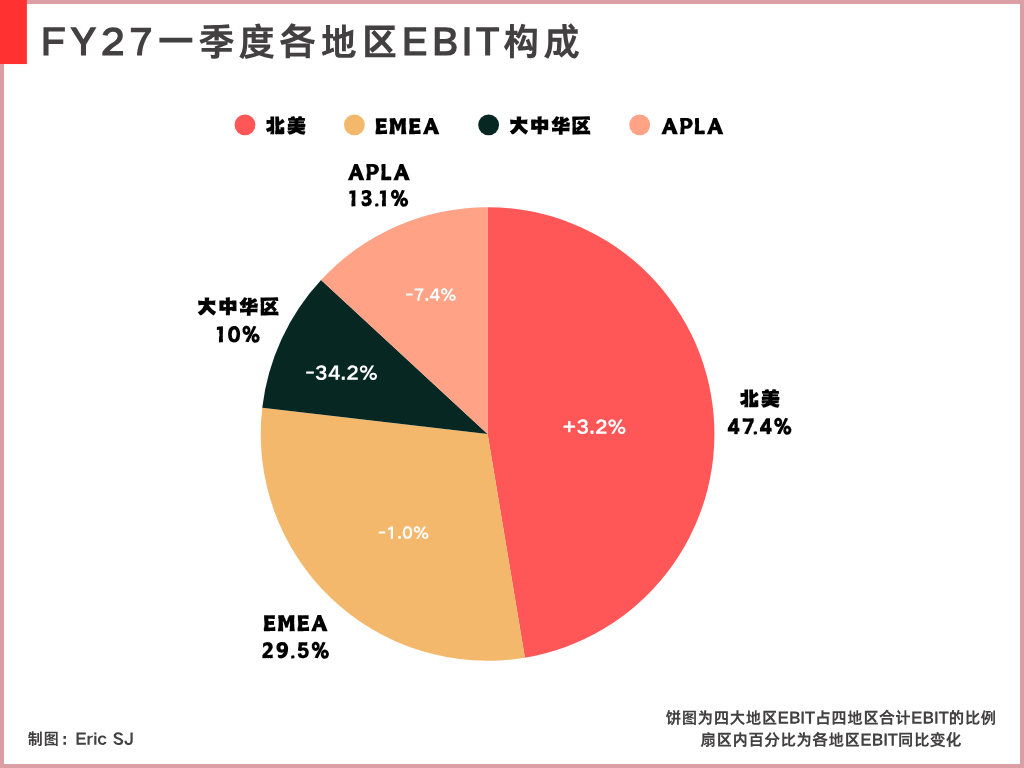
La caída de ventas en la Gran China también es un problema continuo: en este trimestre, los ingresos a tipo de cambio constante bajaron un 26% interanual, y el EBIT regional cayó un 34%.
Incluso la guía de FY2027 que se dio esta vez ya asume que los ingresos procedentes de este mercado seguirán empeorando.
Porque NIKE todavía está realizando activamente una limpieza de canales en línea, reduciendo los descuentos profundos y disminuyendo la distribución que no se ajusta a la posición de marca, con la intención de recuperar el control de precios y la visibilidad de la marca.
Al igual que los ajustes en la línea de productos, la lógica es la misma: [primero asumir voluntariamente la pérdida de ingresos y luego cambiar por unos ingresos futuros más sanos].
Pero esto no significa que estos ajustes ya se estén materializando en el margen bruto, porque la empresa revela que la principal razón de la mejora del margen bruto en este trimestre en realidad es la disminución de los costos de almacenamiento y logística.
Así que no entiendo por qué hay quien en el mercado considera que estas acciones de Nike ya permiten apostar por [que la fuerza de marca de NIKE ya está volviendo].
Ahora solo puede decirse que están dando el primer paso; después de ver tantos informes de resultados de Nike, todavía no veo suficientes datos en el informe que sustenten el argumento de que el panorama fundamental general está mejorando.
Que existan mejoras parciales es un hecho objetivo.
Pero estas mejoras parciales todavía están lejos de que todo el NIKE complete la inversión; en medio todavía hay Sportswear, Jordan y el mercado de Gran China que sigue empeorando.