

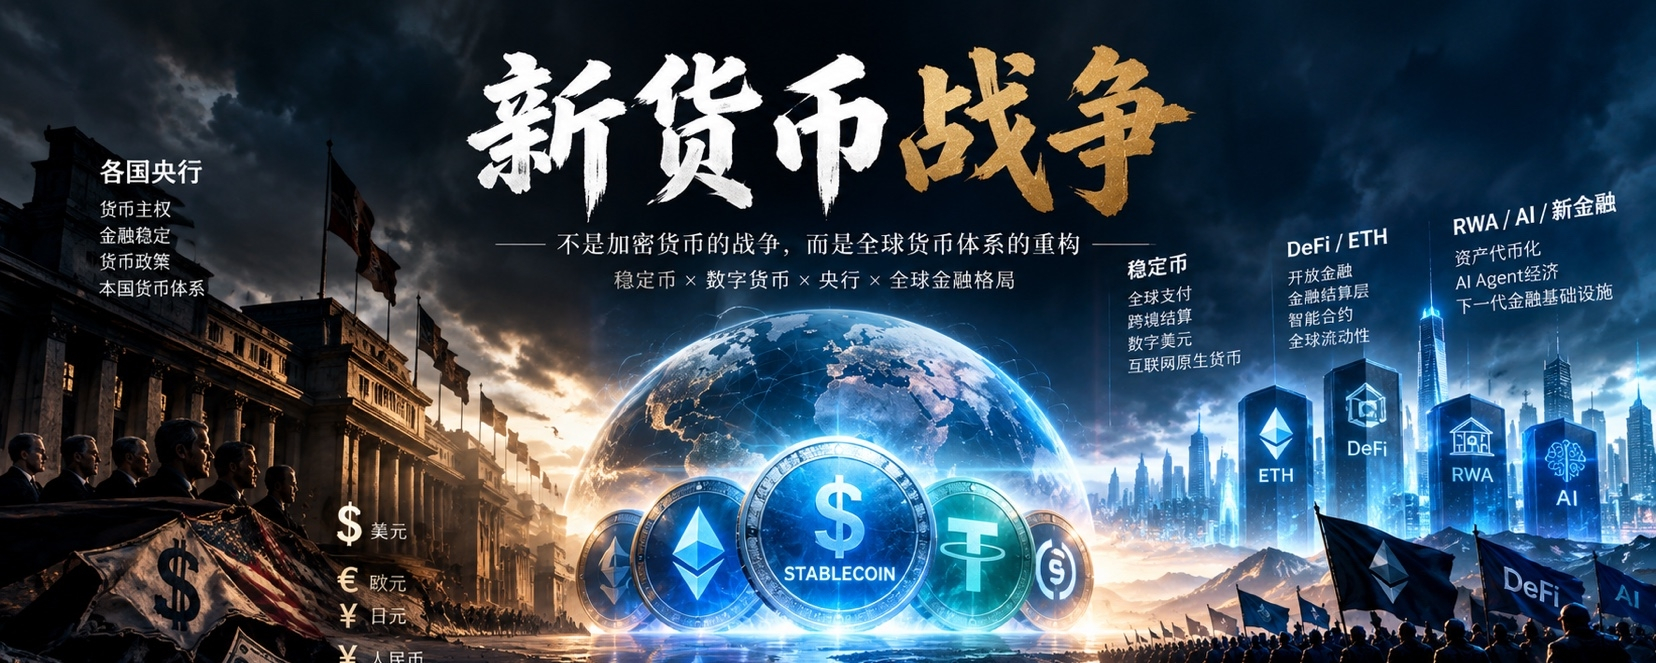
En los últimos años, muchas instituciones financieras tradicionales han visto las stablecoins como un producto de un mercado cripto relativamente marginal. Pero ahora, esa actitud está empezando a cambiar.
Una tendencia muy interesante es:
Los bancos centrales globales están pasando de “observar las stablecoins” a “evitar que las stablecoins cambien el sistema monetario de su país”.
Esto no es porque las stablecoins de repente se hayan vuelto peligrosas. Al contrario, es porque las stablecoins han empezado a ser demasiado útiles.
I. Lo verdaderamente aterrador de las stablecoins nunca ha sido su capitalización
Lo más importante de las stablecoins no es cuántos cientos de miles de millones, o incluso billones, puedan alcanzar en capitalización.
Lo verdaderamente importante es que podría convertirse en la capa de liquidación en dólares de la economía digital global.
en el pasado, un argentino, un turco, un brasileño u otro residente de un mercado emergente que quisiera mantener dólares necesitaba una cuenta bancaria, el mercado de divisas y sistemas de pago transfronterizos.
y las stablecoins vuelven ese proceso extremadamente simple:
Internet + Cartera + Stablecoin.
incluso ya no se necesitaría un sistema bancario en el sentido tradicional.
Esto significa que, por primera vez, el dólar tiene algo extraordinariamente especial:
Un soporte digital privado que puede entrar directamente, a través de internet, en las carteras de los residentes globales.
En la investigación del BIS de 2026 se indica que actualmente alrededor del 98% del valor de las stablecoins está denominado en dólares, y se considera que las stablecoins podrían reforzar aún más la jerarquía monetaria internacional existente; en algunas economías emergentes, incluso podrían formar una “dolarización digital”. Este es el núcleo del problema.
2. Antes era dolarización; ahora podría ser “dolarización digital”
La dolarización tradicional es:
los residentes cambian su moneda nacional por dólares.
la dolarización digital podría convertirse en:
Los residentes transfieren gradualmente salarios, ahorros, pagos y transacciones transfronterizas a las stablecoins en dólares.
La mayor diferencia entre ambas es:
El costo de migración del segundo es mucho menor.
Antes, la dolarización necesitaba un sistema bancario.
En el futuro, la dolarización digital podría requerir solo una cartera.
Esto es especialmente importante para países donde la confianza en la moneda es más débil.
Porque al final, los residentes no se preocupan realmente por el concepto de “moneda fiduciaria” en sí.
lo que realmente les importa es:
¿Esto puede conservar el poder adquisitivo?
¿puede negociarse?
¿puede cruzar fronteras?
¿puede liquidar rápidamente?
Si la respuesta es que las stablecoins en dólares son mejores, el mercado elegirá naturalmente.
Un estudio del BIS de 2026 encontró que la entrada de stablecoins tiene factores macroeconómicos impulsores similares a la dolarización de los depósitos tradicionales, y que la sensibilidad de los flujos de fondos de stablecoin hacia el control de divisas y de capital podría ser menor que en la dolarización de los depósitos bancarios tradicionales.
Esto significa que las stablecoins podrían convertirse en la primera herramienta de dolarización digital a gran escala y de baja fricción en la historia.
3. Por lo tanto, lo que de verdad preocupa al banco central no es Tether y Circle
No; se trata de su propio sistema monetario. La razón por la que el banco central de un país tiene capacidad de política monetaria es que la moneda nacional existe en:
en los depósitos bancarios, los sistemas de pago, el sistema de crédito, los mercados financieros y los balances de activos y pasivos de los residentes.
pero si cada vez más personas empiezan a usar stablecoins en dólares:
Los depósitos bancarios podrían ser sustituidos por stablecoins;
El sistema de pagos doméstico podría ser sustituido por stablecoins en dólares;
La moneda nacional podría perder gradualmente su función de reserva de valor;
Incluso la moneda nacional, al final, solo quedaría como “la que hay que usar al pagar impuestos”.
En ese momento, la capacidad más central del banco central——
la capacidad de transmisión de la política monetaria se vería afectada.
El Banco Central de Suiza ya ha expresado públicamente preocupaciones similares: si grandes cantidades de fondos migran desde los depósitos bancarios a las stablecoins, la capacidad de los bancos para otorgar préstamos y los mecanismos mediante los cuales las políticas de tasas del banco central se transmiten a la economía real podrían verse afectados.
El BIS también señaló claramente que, si las stablecoins se convierten en el principal e incluso en el único activo de liquidación, la migración de grandes volúmenes de fondos desde depósitos bancarios podría afectar el crédito bancario y el mecanismo de transmisión de la política monetaria. Así que las cosas empiezan a volverse realmente interesantes.
4. Sin embargo, Estados Unidos está haciendo otra cosa
Estados Unidos está impulsando activamente un marco regulatorio para las stablecoins en dólares.
Esto parece muy contradictorio.
Por qué otros países se preocupan por la erosión de su soberanía monetaria por parte de las stablecoins en dólares, mientras que Estados Unidos, en cambio, está dispuesto a impulsarlas.
porque para Estados Unidos:
Las stablecoins en dólares no son competidoras del dólar; podrían ser un nuevo canal de exportación del dólar.
En el pasado, el dólar avanzaba mediante:
El sistema bancario, SWIFT, bonos en dólares, comercio internacional y los mercados financieros entran al mundo.
En el futuro, el dólar también podría venir a través de:
stablecoins + blockchain + carteras + DeFi + red global de pagos
Entrar al mundo.
En realidad, esto podría ser una nueva infraestructura para la internacionalización del dólar.
La presidenta del BCE, Lagarde, señaló ya en 2026, al hablar públicamente sobre las stablecoins, que la expansión de las stablecoins en dólares podría reforzar aún más la posición internacional del dólar y conducir a la dolarización digital; al mismo tiempo, mencionó que la política de stablecoins de Estados Unidos ya se ha vinculado explícitamente a la posición dominante global del dólar y a la demanda de bonos del Tesoro de EE. UU. Esto es clave.
Esta es la principal línea que creo que merece muchísimo la pena seguir en los próximos diez años:
Estados Unidos quizá no esté moviendo los dólares a la blockchain, sino convirtiendo el dólar en una moneda nativa de internet.
5. Por lo tanto, los bancos centrales globales se enfrentan realmente a una nueva competencia monetaria
la competencia del pasado era:
Dólar vs Euro
Dólar vs Yen
Dólar vs Yuan renminbi
Es posible que en el futuro se convierta en:
stablecoin en dólares
vs
stablecoin en euros
vs
moneda digital nacional
vs
depósitos bancarios tokenizados
vs
moneda digital del banco central
Esto ya no es solo “regulación de la industria cripto”.
sino que:
¿Quién debería controlar el sistema monetario de la próxima generación?
Europa ya lo tiene muy claro. La BCE advirtió públicamente que, si las stablecoins en dólares siguen dominando, podrían reforzar aún más la posición del dólar en las finanzas tokenizadas y debilitar el papel del euro en el futuro sistema de finanzas digitales.
por lo tanto, en el futuro podríamos ver a cada vez más países comenzar a desarrollar:
stablecoin de la moneda propia;
Depósitos tokenizados;
moneda digital del banco central;
sistemas de pago en tiempo real;
Red transfronteriza de liquidación de moneda propia.
A primera vista, esto es el desarrollo de su propia infraestructura financiera digital en cada país.
En la capa más baja, en realidad se está haciendo lo mismo: resistir la sustitución monetaria causada por las stablecoins en dólares.
6. pero hay una paradoja muy interesante aquí
Los bancos centrales globales podrían querer limitar las stablecoins en dólares.
Pero el mercado quizá, en cambio, espere que se vuelva cada vez más popular.
porque lo que resuelven las stablecoins es una necesidad real:
Pagos transfronterizos, compensación global, compraventa de activos digitales, DeFi, RWA, pagos con agentes de IA e-commerce nativo de internet.
Esta es también la razón por la que siempre he pensado:
Las stablecoins no son un nicho dentro del mercado cripto.
Las stablecoins se parecen más a la “capa de efectivo” del ecosistema cripto completo.
En el futuro, los agentes de IA comprarán APIs, capacidad de cómputo, datos;
Las empresas realizan la compensación global;
DeFi realiza transacciones financieras;
RWA emite activos;
El comercio electrónico transfronterizo realiza pagos;
incluso pagos globales pequeños entre personas.
al final, todos podrían necesitar un activo de liquidación nativo de internet.
y las stablecoins, justamente, resuelven este problema.
7. Por eso también siempre he tenido buena perspectiva sobre las razones de fondo de ETH y DeFi
Si en el futuro las stablecoins siguen creciendo desde los miles de miles de millones de dólares de hoy hasta decenas de miles de millones o incluso más, entonces lo que realmente merece la pena observar no es:
“Qué Meme va a subir diez veces”.
y es:
¿Quién está cargando con ese dinero?
¿Quién se encarga de la liquidación?
¿Quién se encarga de las transacciones?
¿Quién se encarga de los préstamos?
¿Quién se encarga de emitir activos?
¿Quién se encarga de la fijación del precio del riesgo?
¿Quién se encarga de la circulación transfronteriza?
¿Quién se encarga de la actividad económica entre agentes de IA?
Ese es el verdadero cambio de competencia en la próxima ronda de infraestructuras financieras.
Por eso siempre divido el mercado cripto en varias capas:
Capa uno:
ETH / Stablecoin / DeFi / Perp DEX
Capa dos:
RWA / Tokenización / RWA Perp / Payments
Capa tres:
Agente de IA / Mercado de Predicción / Datos onchain
Capa cuatro:
Nuevo L1/L2 / Token de IA / Meme
Cuanto más arriba, más fácil es que cambie el relato.
Cuanto más hacia abajo, más cerca de la infraestructura financiera.
8. Lo verdaderamente digno de observar en los próximos diez años no es “si las stablecoins tendrán éxito”
En realidad, este problema ya va perdiendo importancia poco a poco.
El verdadero problema es:
¿Qué tan grandes llegarán a ser las stablecoins al final?
Si el tamaño de las stablecoins globales es solo unos miles de miles de millones de dólares, entonces aún pertenecen principalmente a las finanzas cripto.
Si alcanza los 3 billones de dólares, 5 billones e incluso más, entonces ya no es un problema de la industria cripto.
se convertirá en parte del sistema monetario global.
y una vez que las stablecoins entren en esta escala:
el banco central no puede desentenderse.
No se puede ignorar a los bancos comerciales.
El departamento de finanzas no puede desentenderse.
No se puede ignorar el mercado de valores.
No se puede ignorar el sistema de pagos transfronterizos.
incluso la economía de la IA no puede ignorarse.
porque en ese momento:
Las stablecoins ya no son una aplicación de Crypto; son una capa de infraestructura financiera del ecosistema económico de internet.
9. Esto también explica lo que siempre he dicho antes sobre el “acuerdo de diez años”
Lo que realmente quiero ver nunca es qué cripto sube diez veces en el próximo mercado alcista.
sino que:
Cuando las stablecoins globales superen los 3 billones de dólares, ¿cuántos protocolos realmente capaces de alcanzar valoraciones de miles de millones o incluso más aparecerán en el mundo cripto?
porque en ese momento sí podremos saber realmente:
Estas llamadas “infraestructuras cripto” de hoy, ¿cuáles son solo relatos de mercado alcista y cuáles realmente se convierten en parte del sistema financiero global?
Si miramos hacia atrás, dentro de diez años más o menos:
Bitcoin asume el rol de “oro digital”;
Stablecoin asume el dólar digital;
Ethereum asume la capa global de liquidación y ejecución de las finanzas digitales;
DeFi asume las finanzas abiertas;
RWA es el puente para que los activos reales entren a la cadena;
Los agentes de IA comienzan a utilizar estas infraestructuras financieras para realizar actividades económicas autónomas.
Si esta ruta es correcta, entonces lo que muchos ven hoy en realidad es solo un “mundo de las monedas”.
Pero, en un horizonte más largo, podría ser solo la fase temprana de la formación de la próxima generación de infraestructura financiera global.
y ahora que los bancos centrales globales empiezan a alertar sobre las stablecoins, justo indica una cosa: este asunto ya pasó de los márgenes a la puerta del sistema monetario soberano.