


Fuente: habla y opina fuera del tema
Hace un par de días (según la hora de EE. UU., el 30 de septiembre), Estados Unidos dio a conocer los datos más recientes de inflación de gastos de consumo personal (PCE) correspondientes a agosto. En general, el PCE interanual aumentó un 3.4% (por debajo de la previsión del mercado del 3.7%), y el PCE mensual aumentó un 0.3%. El PCE subyacente interanual subió un 3.0% (por debajo de la previsión del mercado del 3.3%), y el PCE subyacente mensual aumentó un 0.2% (por debajo de la previsión del mercado del 0.3%).
En términos generales, los datos más recientes del PCE son en su conjunto favorables para el mercado, ya que la cifra publicada en la práctica fue un poco más moderada que lo que el mercado esperaba con anterioridad. Sin embargo, este buen dato probablemente solo logra aliviar, en cierta medida, la preocupación del mercado por nuevas subidas de tipos por parte de la Reserva Federal.
Mientras tanto, el rendimiento de los bonos del Tesoro de EE. UU. a 10 años ya ha superado el 5,2%, alcanzando el nivel más alto desde 2002, como se muestra en la siguiente figura. En cuanto al rendimiento de los bonos a 2 años, aunque ha caído ligeramente, se mantiene en torno al 4,8%.
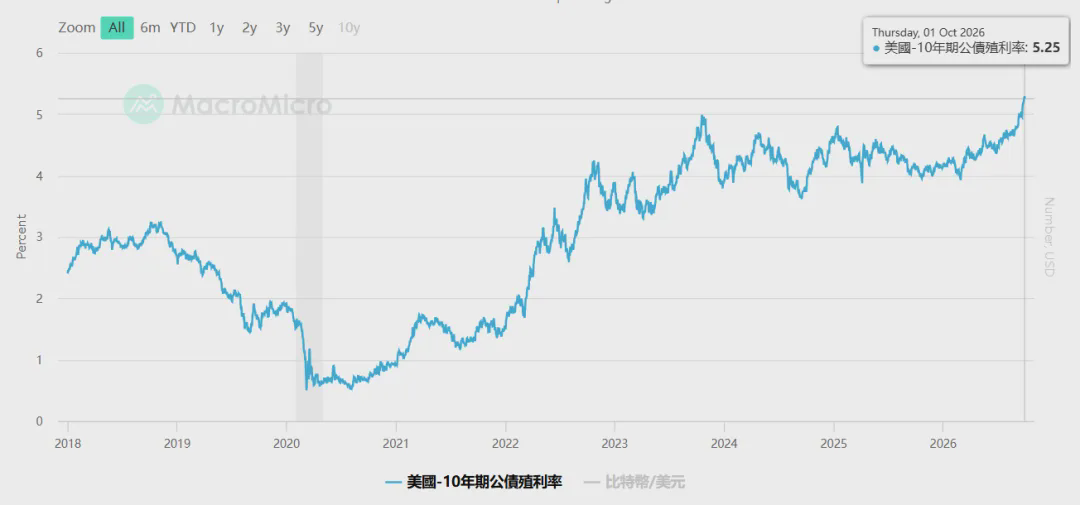
Sin exagerar, comparado con la relativa “calma” actual del precio de Bitcoin, el mercado de bonos puede describirse como “alocado”.
El rendimiento de los bonos del Tesoro de EE. UU. a 10 años representa principalmente el costo del capital a largo plazo a nivel global. Y el rendimiento de los bonos a 2 años es, además, una reacción del mercado a las subidas o bajadas de tasas que haga la Reserva Federal. En otras palabras: cuando el mercado espera que la Reserva Federal suba las tasas, el rendimiento a 2 años suele subir en la misma dirección (y viceversa). Dicho de otro modo: aunque el rendimiento de los bonos a 2 años ha caído un poco, aún se mantiene en un nivel relativamente alto del 4,8%. La expectativa del mercado sigue siendo que la Reserva Federal continuará subiendo las tasas antes de que termine el año.
Así es como aparece una idea bastante interesante: los datos del PCE parecen indicarnos que la inflación no ha empeorado. Y al mismo tiempo, el rendimiento de los bonos a 2 años nos dice que el mercado aparentemente no cree que la Reserva Federal vaya a bajar la guardia. Con base en esto, podemos interpretarlo así: un PCE por debajo de lo esperado es generalmente positivo para activos de riesgo como Bitcoin. Pero el aumento continuo de la rentabilidad de los bonos a 10 años de “larga duración” compensa parte de ese beneficio. Por eso, después de una volatilidad momentánea, que Bitcoin mantenga una especie de calma relativa y una consolidación, resulta más fácil de entender.
Además, vale la pena aclarar que el PCE mencionado arriba es solo uno de los datos que más nos llaman la atención. En los artículos anteriores compartimos que, desde una perspectiva macroeconómica, podemos observar de manera integral el PCE, el NFP, el PPI, el CPI y las reuniones del FOMC publicados en EE. UU. En resumen sencillo: el PCE se usa para ver el “piso” de la inflación; el NFP para evaluar si el empleo se está deteriorando (los últimos datos de empleo no agrícola se publicarán esta noche según el horario de Beijing; actualmente el consenso del mercado espera que se creen 90.000 empleos y que la tasa de desempleo se mantenga en 4,1%); el PPI para el índice de precios; el CPI como la última confirmación clave de la inflación; y el FOMC para observar la postura final de la Reserva Federal. Todo esto tendrá un impacto directo en los mercados globales.
Y, para Bitcoin, este estado actual parece no ser algo malo. Si lo pensamos desde otro ángulo: que el precio de Bitcoin pueda seguir estable también demuestra que, incluso con un rendimiento del bono del Tesoro del 5,2% que ha alcanzado el nivel más alto de los últimos 24 años, no se ha logrado absorber completamente la liquidez de los activos de riesgo.
Continuando con más detalle: aunque actualmente el rendimiento “libre de riesgo” de un 5,2% de los bonos resulta muy atractivo, aún hay parte del capital que opta por activos de mayor riesgo como Bitcoin y la IA. Mientras el panorama fundamental siga así, no deberíamos esperar una presión bajista demasiado grande sobre Bitcoin, porque una parte del dinero seguirá apostando a que Bitcoin tendrá un mayor espacio de revalorización en el futuro. Del mismo modo, otra parte del capital seguirá apostando a que la IA podrá capturar mayores beneficios de crecimiento en la industria en el futuro.
En resumen, en una frase: deberíamos prestar mucha más atención a los cambios en la liquidez (por ejemplo, la entrada/salida de fondos de los ETF). Porque lo que realmente determina la trayectoria futura del precio de Bitcoin no es simplemente que un número que vemos en los medios —como el rendimiento del Tesoro de EE. UU. al 5,2%— sea alto o bajo, sino cuánta liquidez en el mercado todavía está dispuesta a asumir más riesgo y, por ende, elegir apostar por Bitcoin en un contexto como el actual, donde las tasas libres de riesgo son altas.
En cuanto a la trayectoria de precio específica de Bitcoin, en el artículo anterior (24 de septiembre) ya mencionamos: desde la perspectiva del patrón técnico, los 87.000 dólares al alza son un nivel de resistencia relativamente importante. Si a partir de ahora se puede romper de manera efectiva y mantenerse por encima de ese nivel, entonces el FOMO (miedo a quedarse fuera) podría llegar de verdad. Hacia abajo, habrá que ver si se puede seguir defendiendo el nivel de alrededor de 82.000 dólares.
Al momento de redactar este artículo, el precio de Bitcoin es de 86.800 dólares, así que en esta fase actual Bitcoin aparentemente vuelve a encontrarse en un punto de giro bastante clave: es decir, hay cierta probabilidad de que continúe subiendo o de que vuelva a caer:
Si se logra romper de forma efectiva y mantenerse por encima de 87.000 dólares, eso implicaría que la tendencia podría continuar extendiéndose al alza; no se descarta que muy pronto veamos a Bitcoin con precios que empiezan por 9.
Y si después de un intento de ruptura fallido el precio vuelve a caer hasta acercarse a los 82.000 dólares, no se descarta que el mercado siga en un rango de consolidación, ni que el precio caiga aún más hasta rondar los 79.000 dólares. (Y, por supuesto, si tampoco se logra mantener el nivel de 79.000 dólares, abajo todavía hay varios soportes clave alrededor de 73.000, 68.000 y 60.000 dólares; incluso no se descarta volver a probar el mínimo anterior de 57.000 dólares).
En cuanto a las dos posibles trayectorias de precios mencionadas arriba, según el sentimiento general del mercado en este momento, parece que la probabilidad de la primera opción es claramente mayor que la de la segunda.
Además, desde el punto de vista de la rentabilidad, el tercer trimestre (Q3) recién finalizado tuvo una rentabilidad global de Bitcoin de 42,71%, que es el segundo mejor trimestre de la historia, solo por detrás del 80,41% de 2017, como se muestra en la siguiente figura.
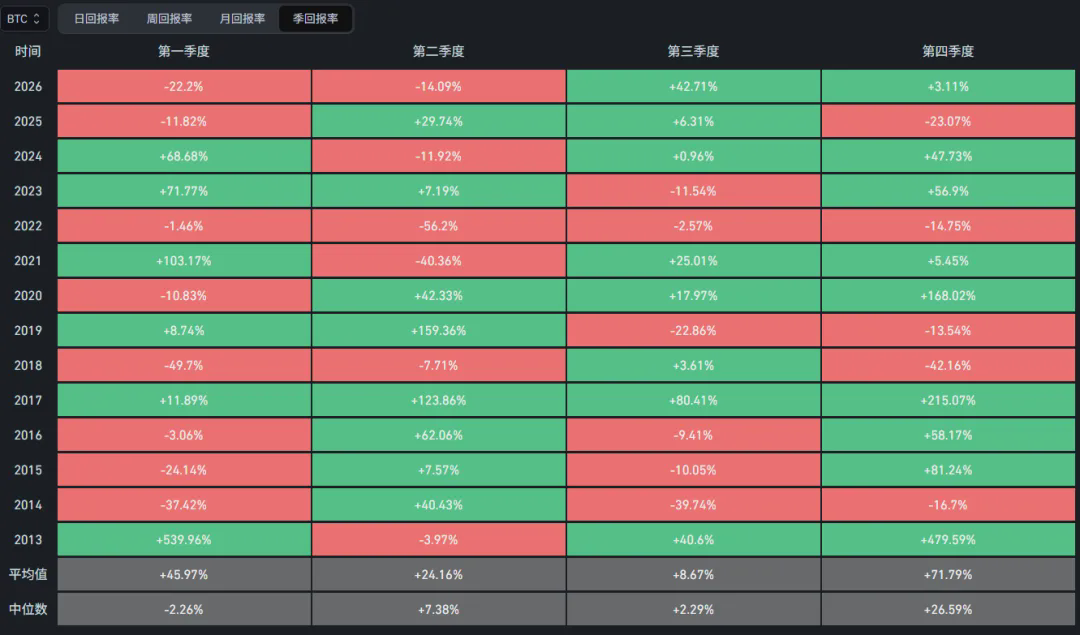
Al mismo tiempo, el ETF spot de Bitcoin en el tercer trimestre logró una entrada neta de 6.340 millones de dólares (en el segundo trimestre fue aproximadamente 5.000 millones de salida neta). Y con respecto a si el cuarto trimestre ya iniciado podrá mantener esta tendencia positiva, seguiremos atentos.
Mirándolo desde la perspectiva del tiempo actual, si el mínimo de este año en junio es el fondo de este ciclo bajista, entonces significa que este ciclo bajista ha durado menos que los anteriores en términos de duración y con una caída más pequeña. Los ciclos bajistas de 2017 y 2021 duraron aproximadamente un año, y sus mayores caídas fueron del 84% y del 77%, respectivamente. En cambio, este ciclo bajista —contando desde el máximo de octubre de 2025 hasta junio de este año— solo ha durado alrededor de 9 meses, con una caída de aproximadamente 52%.
Aunque algunas personas que se quedaron fuera (pasaron de largo) todavía esperan el “fondo teórico” según el ciclo de cuatro años, también, tal como dijimos arriba, según el sentimiento actual del mercado, la probabilidad de que el precio vuelva a caer a un mínimo más bajo (es decir, por debajo de los 57.000 dólares de junio) se estima en apenas alrededor del 20% (solo una estimación subjetiva).
Y tal como comentamos en el artículo anterior: si no puedes estar 100% seguro de que algo ocurrirá, entonces no deberías apostar con el 100% de tu posición. En su lugar, deberías diversificar tu posición; por ejemplo, mediante una inversión periódica continua (DCA), captando posibles oportunidades mientras reduces al máximo tu riesgo.
Dicho de otra manera: cuando operas un activo, no basta con mirar si el precio está alto o bajo; necesitas considerarlo a la vez desde diferentes dimensiones de tiempo y de espacio. Más simple aún: no porque hayas vivido un precio de 57.000 dólares, debes concluir que 87.000 dólares es caro y que no es aceptable. Tal vez te vuelvas a perder el mejor momento, pero eso no significa que ya hayas perdido todas las oportunidades. Debemos aprender siempre a mirar hacia adelante para buscar nuevas oportunidades, en lugar de mirar hacia atrás quedándonos atrapados en la frustración sin poder salir.
Operar mirando el retrovisor solo nos hará hundirnos más. Lo que deberíamos centrarnos es en las probabilidades y el “riesgo-recompensa” del futuro, no en obsesionarnos con los precios del pasado. Y tal como mencionamos con frecuencia en la serie de artículos anterior: no intentes comprar siempre en el punto más bajo y vender siempre en el más alto. Lo más importante es planificar la estrategia de tu operación en función de tu tolerancia al riesgo y operar bien tu propio plan.
Ya que te lo estás saltando, mejor hazte otra pregunta: ¿dentro de unos años el precio de Bitcoin será más alto que ahora?
Si tu respuesta es afirmativa, entonces la oportunidad aún está frente a ti.
Por supuesto, la trayectoria del precio nunca es una línea recta de subida o de bajada; en el camino naturalmente hay todo tipo de tentaciones, obstáculos y volatilidad. Por eso, cómo planear de manera razonable la proporción entre posiciones spot y con apalancamiento (el apalancamiento no es que esté prohibido, pero debe combinarse con tu capacidad real de soportar el riesgo), y cómo planificar de forma razonable la proporción entre posiciones de corto plazo (marcando niveles de take profit y stop loss) y posiciones de largo plazo (haciendo entradas por tramos): todo eso requiere una consideración seria. Si el mercado sube 20% y eso de inmediato te hace entrar en FOMO (miedo a perderte), y si cae 20% y de inmediato no puedes dormir por la ansiedad, entonces eso solo puede significar que todavía no has logrado controlar completamente tu posición.
Hablemos de esto en esta edición (20261002). El contenido anterior son opiniones y análisis desde una perspectiva personal; solo sirve para registrar pensamientos e intercambiar ideas, y no constituye ningún consejo de inversión.