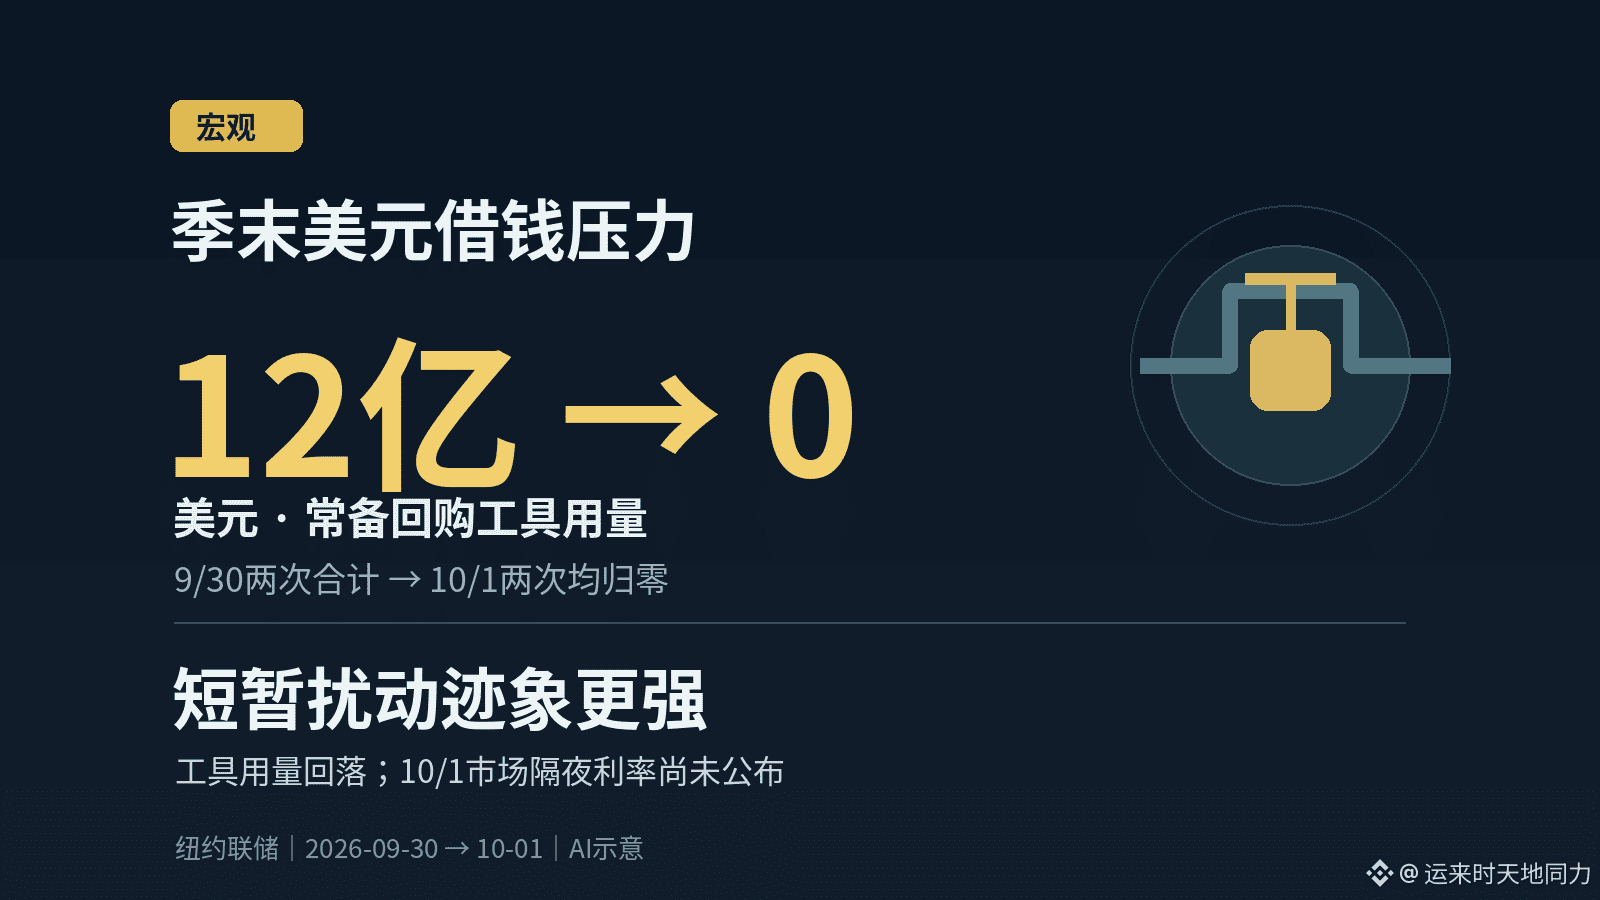
La Reserva Federal reveló el 1 de octubre: las reservas del 30 de septiembre fueron menores en aproximadamente 88.200 millones de dólares que en la semana anterior; la presión por endeudarse en dólares se parece más a una perturbación temporal de fin de trimestre.
El 30 de septiembre, el uso de la recompra permanente fue de 1.200 millones de dólares; el 1 de octubre, las dos operaciones se liquidaron en cero. En el mismo periodo, la tasa efectiva de fondos federales se mantuvo estable, y aún no hay pruebas suficientes de que la tensión sea persistente.
La financiación en dólares sigue encareciéndose, lo que reducirá la capacidad de sostener posiciones con apalancamiento en cripto. Para las posiciones ya existentes, esta caída en las reservas encaja mejor como una variación de financiación a corto plazo, y no puede interpretarse directamente como una escasez sostenida de dólares. Que las herramientas lleguen a cero tampoco garantiza que todas las instituciones puedan pedir préstamos sin problemas; aún no se ha publicado la tasa real overnight del 1 de octubre.
La clave en sentido contrario es que, tras el cambio de trimestre, la tasa overnight de financiación en relación con la tasa de remuneración de reservas que paga la Reserva Federal continuó elevándose; si ocurre esto, hay que revisar al alza la evaluación de la presión de financiación.
#美元流动性 #持仓风险